

年末が近づくと、来年の家計とあわせて、老後のお金のことが気になる方も多いのではないでしょうか。1990年代から2000年代の初めにかけて就職活動をした就職氷河期世代も、年金を受け取る年齢までの年数が見えてくる年代になりました。
厚生労働省は、2024年7月に公表した財政検証の関連資料「年金額の分布推計」で、生まれた年度ごとに、65歳時点の年金月額がどのように分かれるかの見通しを示しています。平均の金額だけでなく、どの金額の区分に何%の人が入るかまで示されているのが特徴です。
本記事では、この資料から就職氷河期世代にあたる1974年度生まれの見通しを確かめ、総務省の家計調査から、いま年金で暮らすひとり暮らしの方の手取りもあわせて見ていきます。
将来の金額は物価や賃金、働き方によって変わるため、あくまで見通しとして読んでいただければと思います。
記事の後半では、男女別の見通しや夫婦の場合の見通し、50代のいまのうちに確かめておきたいことも紹介します。
1. 【就職氷河期世代の年金月額】1974年度生まれは65歳で平均11.9万〜13.2万円の見通し
内閣官房の資料(2025年11月時点)では、就職氷河期世代の支援の実績を示す欄で、対象の年齢を「概ね39歳~54歳(2025年4月現在)」としています。厚生労働省の分布推計野中では、2024年度末で50歳の1974年度生まれが、この年齢に入ります。
分布推計の年金月額は、65歳で受け取り始めた場合の老齢年金で、基礎年金と報酬比例の部分などを合わせた金額です。物価上昇率で2024年度に割り戻した実質の値で、経済の前提が異なる2つのケースが示されています。
障害年金や遺族年金を受けていない場合の金額で、加給年金は含みません。障害基礎年金を受けている人や、国外に住んでいるなどで日本の公的年金の加入期間が20年に満たない人は、推計の対象に入っていません。
1.1 1974年度生まれの平均年金月額は、成長型経済移行・継続ケースで13.2万円
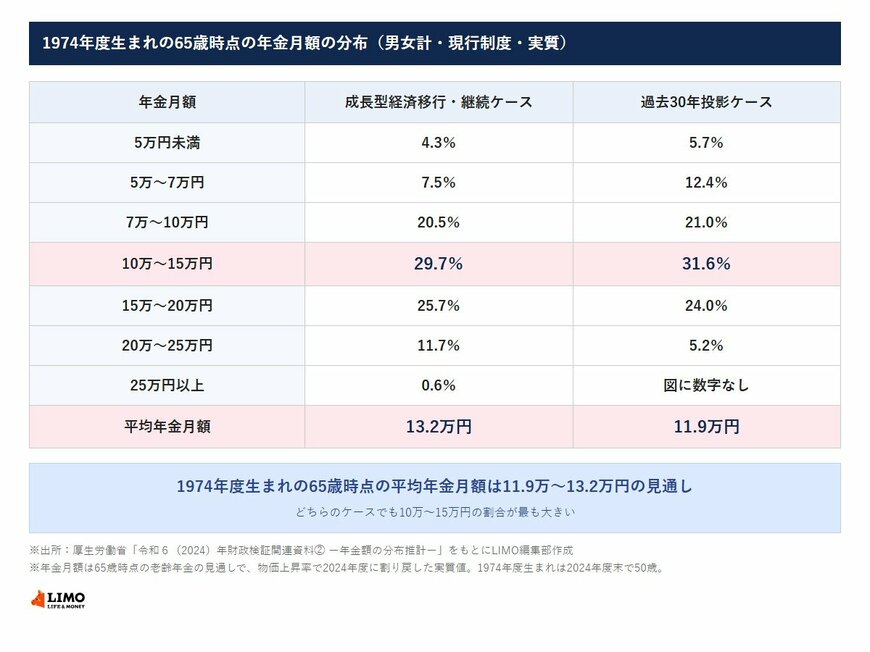
1974年度生まれの平均年金月額は、成長型経済移行・継続ケースで13.2万円、過去30年投影ケースで11.9万円の見通しです。区分ごとの割合は次のとおりです(左が成長型経済移行・継続ケース、右が過去30年投影ケース)。
年金月額ごとの割合
- 5万円未満:4.3%、5.7%
- 5万〜7万円:7.5%、12.4%
- 7万〜10万円:20.5%、21.0%
- 10万〜15万円:29.7%、31.6%
- 15万〜20万円:25.7%、24.0%
- 20万〜25万円:11.7%、5.2%
- 25万円以上:0.6%、図に数字なし
- 平均年金月額:13.2万円、11.9万円
1.2 どちらのケースでも、年金月額10万〜15万円の割合が最も大きい
どちらのケースでも、月額10万〜15万円の割合が最も大きくなっています。過去30年投影ケースの25万円以上の割合は、資料の図に数字が示されていません。
2つのケースの違いは、これからの経済の成長や、働く人の増え方の前提の違いといえるでしょう。どちらに近い形になるかは分からないため、平均の金額は一つの数字としてではなく、幅を持って見ておくのが現実的でしょう。
また、平均は一部の高い金額に引っぱられることもあるでしょう。区分ごとの割合もあわせて見ると、自分がどのあたりに入りそうかを考える手がかりになりそうです。
なお、ご自身の具体的な年金見込み額については、ねんきんネットで確認するとよいでしょう。
2. 【年金生活の手取り】65歳以上の単身無職世帯は月11万8465円
では、いま年金で暮らしている方は、毎月どのくらいのお金を使えているのでしょうか。総務省統計局の家計調査(家計収支編)2025年平均で、65歳以上の単身無職世帯の家計を見てみます。
2.1 単身無職世帯の手取り(可処分所得)は月11万8465円
税金や社会保険料などを差し引いた手取り(可処分所得)は月11万8465円で、収入の多くは年金などの社会保障給付です。
2.2 消費支出は月14万8445円、手取りとの差は2万9980円
同じ世帯の消費支出は月14万8445円で、手取りを2万9980円上回っています。この差をどうまかなうかは、貯蓄の取り崩しや働き方など、人によって違ってくるでしょう。年金の手取りだけで暮らせるかどうかは、住まいや健康の状態などによっても変わってくると考えられます。
分布推計の年金月額は、1人分の老齢年金の見通しで、税金や社会保険料を引く前の金額です。一方、家計調査の手取りは、いまの高齢の単身無職世帯の実際の家計です。前提が違う数字なので、並べて読むときは目安として見ておきたいところです。
将来の年金の見通しと、いまの年金生活の手取りを並べてみると、年金だけで毎月の支出をすべてまかなうのは、簡単ではないといえそうです。年金を受け取るまでの年数があるうちに、老後の家計の形を考え始めておくと安心につながるでしょう。


