3. 65歳未満は年金収入103万円を超えると国民健康保険料の所得割がかかる
60歳から64歳で年金を受け取っている人も、国民健康保険料の所得割の計算の仕方は同じです。ただし、公的年金等控除の最低額が60万円なので、同じ年金収入でも算定基礎額が大きくなります。
3.1 65歳未満の公的年金等控除は収入に応じて変わる
所得税法では、公的年金等控除の額を「40万円+(年金収入−50万円)×25%」などの式で計算し、60万円に満たないときは60万円としています。65歳未満の人は年金収入130万円までは60万円で、それを超えると年金収入に応じて控除額が増えます。
年金収入から60万円と43万円を引くと、65歳未満の人の所得割がかからない境目は年金収入103万円です。
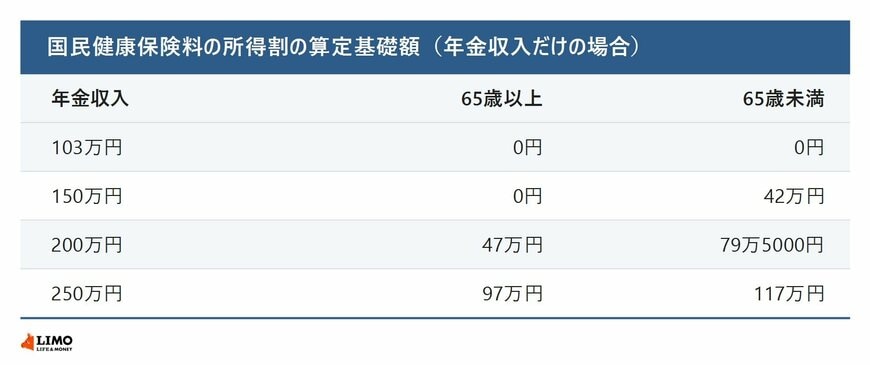
- 年金収入103万円:65歳以上0円、65歳未満0円
- 年金収入150万円:65歳以上0円、65歳未満42万円
- 年金収入200万円:65歳以上47万円、65歳未満79万5000円
- 年金収入250万円:65歳以上97万円、65歳未満117万円
年金収入200万円で比べると、算定基礎額の差は32万5000円です。新宿区の料率なら所得割で年3万4385円の差になります。
4. 均等割の軽減の判定では、65歳以上の年金所得からさらに15万円を引く
国民健康保険料には、所得が一定以下の世帯の均等割などを7割・5割・2割減らす軽減があります。この判定に使う所得は、所得割の計算に使う所得と同じではありません。
4.1 65歳以上の人は、年金所得から15万円を引いて判定する
広島市は、65歳以上で公的年金等控除の適用がある人について、年金の所得から15万円を控除して軽減を判定すると案内しています。広島市の令和8年度の基準(世帯の総所得金額等の合算額)は次のとおりです。
- 7割軽減:43万円+10万円×(給与所得者等の数-1)以下
- 5割軽減:43万円+31万円×(被保険者数+特定同一世帯所属者数)+10万円×(給与所得者等の数-1)以下
- 2割軽減:43万円+57万円×(被保険者数+特定同一世帯所属者数)+10万円×(給与所得者等の数-1)以下
特定同一世帯所属者は、国民健康保険から後期高齢者医療に移ったあとも同じ世帯にいる人です。
65歳以上で年金収入だけの単身なら、7割軽減は年金収入168万円以下、5割軽減は199万円以下、2割軽減は225万円以下が目安です。年金収入153万円を超えて所得割がかかる人でも、均等割の軽減を受けられる場合があります。
4.2 所得の申告をしていないと軽減が判定されない
軽減は申請しなくても判定されますが、そのもとになるのは市区町村が把握している所得です。年金収入が少なく所得税の確定申告をしていない人も、住民税の申告をしておくと、所得が確定して軽減の判定に使われます。
5. まとめ
65歳以上で年金収入だけの人の国民健康保険料の所得割は、年金収入から110万円と43万円を引いた額にかかり、153万円以下なら0円です。65歳未満の人は境目が103万円になり、同じ年金収入でも所得割は高くなります。
均等割の軽減では年金の所得からさらに15万円を引いて判定するため、所得割がかかる人でも軽減の対象になることがあります。料率と判定の結果は、住んでいる市区町村の国民健康保険の窓口で確かめておきましょう。

参考資料
鶴田 綾