
65歳を過ぎて会社を退職し、年金を受け取りながら国民健康保険に入っている人は少なくありません。国民健康保険料のうち所得に応じてかかる「所得割」は、年金の収入額ではなく、そこから控除を引いた所得をもとに計算されます。
新宿区の令和8年度の料率で試算すると、65歳以上で年金収入だけの単身の人は、年金収入が153万円以下なら所得割は0円です。年金収入200万円なら、所得割は年4万9726円になります。
この記事では、年金収入から国民健康保険料の所得割がどう計算されるのかを、公的年金等控除と基礎控除の順に確認します。
1. 国民健康保険料の所得割は、年金収入から2つの控除を引いた額にかかる
国民健康保険料の所得割は、前年の所得をもとに計算されます。年金だけを受け取っている人の場合、年金収入から公的年金等控除と基礎控除を引いた額が計算のもとになります。
1.1 65歳以上の公的年金等控除は最低110万円
年金の所得は、年金収入から公的年金等控除を引いて計算します。国税庁の公的年金等に係る雑所得の速算表では、65歳以上の人の公的年金等控除は最低110万円です。
年金以外の所得が1000万円以下で、65歳以上の人なら、年金収入が330万円未満の間は公的年金等控除が110万円です。令和8年度の国民健康保険料は令和7年中の所得で計算するため、令和7年12月31日時点で65歳以上だった人が対象になります。
1.2 所得割の算定基礎額は総所得金額等から43万円を引いた額
新宿区は、所得割の算定基礎額を「令和7年中の総所得金額等から基礎控除額43万円を差し引いた金額」としています。合計所得金額が2400万円以下の人の場合で、0円未満になるときは0円として扱います。
65歳以上で年金収入だけの人なら、算定基礎額は「年金収入−110万円−43万円」で求められます。
2. 65歳以上で年金収入が153万円以下なら、国民健康保険料の所得割は0円
年金収入から110万円と43万円を引いて0円以下になる人は、所得割がかかりません。境目は年金収入153万円です。
2.1 新宿区の令和8年度の料率で所得割を試算する
新宿区の令和8年度の所得割の料率は、基礎分7.51%、後期高齢者支援金分2.80%、子ども・子育て支援金分0.27%です。65歳以上75歳未満の人は介護分がかからないため、合計10.58%が算定基礎額にかかります。
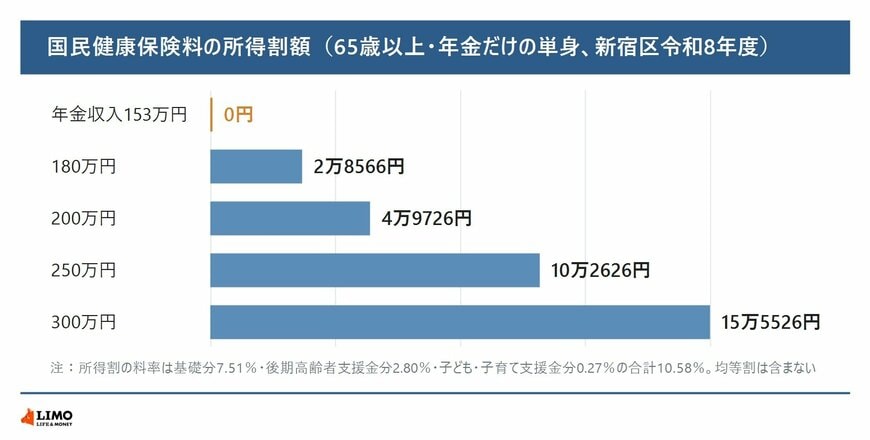
- 年金収入153万円:0円
- 年金収入180万円:2万8566円
- 年金収入200万円:4万9726円
- 年金収入250万円:10万2626円
- 年金収入300万円:15万5526円
たとえば年金収入200万円の人は、所得が90万円、算定基礎額が47万円で、所得割は47万円×10.58%の4万9726円です。このほかに、加入者1人あたりの均等割がかかります。
65歳以上で年金収入だけの人の国民健康保険料の所得割は、年金収入から公的年金等控除の110万円と基礎控除の43万円を引いた額をもとに計算されます。年金収入153万円以下なら所得割は0円で、新宿区の料率なら200万円で年4万9726円です。
料率は市区町村ごとに違います。自分の所得割の計算に使われた所得は、毎年6月ごろに届く国民健康保険料の決定通知書で確かめられます。
ここからは、65歳未満の人との違いと、均等割の軽減を判定するときの所得の数え方を見ていきます。