

3. 所得金額調整控除の額は年金の雑所得が10万円に届くかで決まる
所得金額調整控除の額は、給与と年金のそれぞれの所得が10万円を超えているかどうかで決まります。給与所得が10万円以上ある人なら、控除額は年金の雑所得の額と同じで、上限は10万円です。
3.1 65歳以上なら年金収入120万円で上限の10万円になる
65歳以上で年金収入が330万円未満の人は、公的年金等控除が110万円です。年金収入が110万円以下なら年金の雑所得は0円で、所得金額調整控除も受けられません。
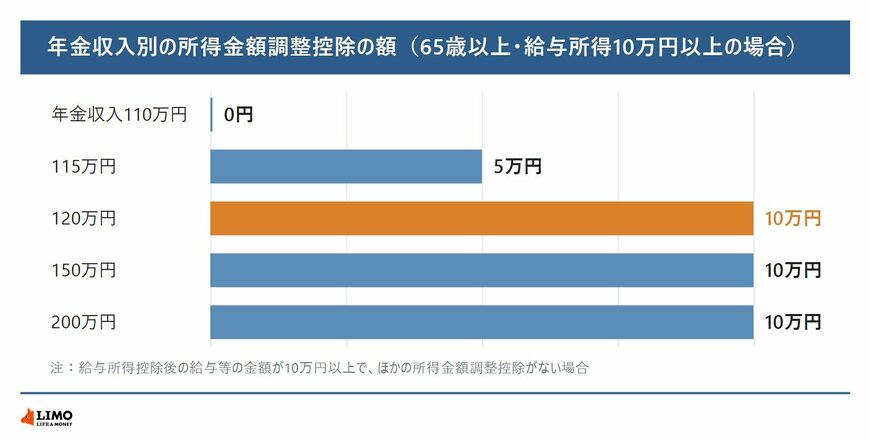
- 年金収入110万円:0円
- 年金収入115万円:5万円
- 年金収入120万円:10万円
- 年金収入150万円:10万円
- 年金収入200万円:10万円
3.2 子どもや特別障害者がいる人の所得金額調整控除とは別のもの
所得金額調整控除にはもう1つ、給与の収入金額が850万円を超え、23歳未満の扶養親族や特別障害者がいる人などが対象になるものがあります。こちらは年末調整で受けられ、両方に当てはまる人は、その適用後の給与所得から年金の分を差し引きます。
4. 給与と年金の両方がある人が確定申告で確かめたいこと
確定申告では、2枚の源泉徴収票の数字を合わせて1年分の所得税を計算し直します。年末調整で受けた控除と、年金の側で受けた控除が重ならないように注意します。
4.1 年金から源泉徴収された所得税も、確定申告の計算で差し引く
確定申告で計算した1年分の所得税からは、給与から源泉徴収された所得税だけでなく、年金から源泉徴収された所得税も差し引きます。年金の分は、公的年金等の源泉徴収票の「源泉徴収税額」の欄で確かめられます。
4.2 国税庁の確定申告書等作成コーナーなら所得金額調整控除は自動で計算される
国税庁の確定申告書等作成コーナーでは、給与所得と公的年金等の雑所得の両方を入力し、条件に当てはまると、所得金額調整控除が自動で計算されます。手書きで作るときは、申告書の所得金額調整控除の欄に自分で金額を書きます。
確定申告をすれば、住民税の申告もしたものとみなされます。給与と年金の両方がある人は、住民税の申告を別に出す必要はありません。
5. まとめ
給与と年金の両方がある人は、年末調整で給与の所得税を精算しても、年金の所得が20万円を超えると確定申告が必要です。確定申告では、年末調整では受けられない所得金額調整控除で、最大10万円を差し引けます。
年明けに2枚の源泉徴収票がそろったら、源泉徴収された所得税の合計と、確定申告で計算した年税額を見比べておきましょう。計算に迷うときは、税務署の相談窓口で確かめると安心です。
参考資料
- 国税庁「No.1411 所得金額調整控除」
- 国税庁「No.2676 年末調整で所得金額調整控除の適用を受けるとき」
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.1410 給与所得控除」
中本 智恵


