


65歳を過ぎても働き、給与と年金(国民年金・厚生年金)の両方を受け取っている人は多くいます。勤め先で年末調整を受けていると、所得税の手続きはそれで終わったように感じるかもしれません。
しかし年末調整は、勤め先が払った給与だけで所得税を計算する仕組みです。年金の所得が20万円を超える人は、年末調整を受けていても確定申告が必要になります。
この記事では、給与と年金の両方がある人の確定申告について、年末調整で終わらない理由と、確定申告でしか受けられない「所得金額調整控除」を、令和8年分の試算で確認します。
1. 給与と年金の両方がある人は、年末調整で所得税の計算が終わらない
はじめに、給与と年金の両方がある人がなぜ確定申告をするのかを、年末調整と確定申告の範囲の違いから確認します。
1.1 年末調整で計算するのは勤め先が払った給与の所得税だけ
年末調整は、勤め先がその年に払った給与について、1年分の所得税を精算する手続きです。年金は勤め先が払うものではないため、年金の所得は年末調整の計算に入りません。
国税庁によると、給与を1か所から受けていて全額が源泉徴収の対象になっている人でも、給与所得と退職所得以外の所得金額の合計が20万円を超えると、確定申告が必要です。年金の雑所得は、この「給与所得と退職所得以外の所得」にあたります。
1.2 給与所得が20万円を超えると公的年金等の確定申告不要制度の対象外
年金を受け取る人には、公的年金等の収入金額が400万円以下で、年金以外の所得金額が20万円以下なら確定申告をしなくてよい制度があります。給与所得が20万円を超える人は、この制度の対象にもなりません。
給与の側から見ても、年金の側から見ても、両方の所得が20万円を超える人は確定申告をすることになります。令和8年分の確定申告の期間は、2027年2月16日から3月15日までです。
2. 給与と年金の両方がある人の確定申告で使う「所得金額調整控除」
給与と年金の両方がある人は、確定申告で所得金額調整控除を受けられます。年末調整では受けられない控除です。
2.1 給与所得と年金の雑所得が両方ある人は最大10万円を差し引ける
国税庁によると、給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額があり、その合計額が10万円を超える人は、所得金額調整控除を受けられます。控除額は、それぞれ10万円を上限とした2つの金額の合計から10万円を引いた額で、最大10万円です。
この控除について国税庁は、年末調整では適用を受けることができないため、受けるには確定申告をする必要があると案内しています。
2.2 給与200万円・年金200万円の65歳以上なら、所得の合計は年末調整の126万円から確定申告で206万円に
令和8年分で、給与収入200万円と年金収入200万円がある65歳以上の人を試算します。国税庁によると、令和8年分の給与所得控除は給与収入220万円までなら74万円で、給与所得は126万円です。
65歳以上で年金収入が330万円未満なら公的年金等控除は110万円なので、年金の雑所得は90万円です。
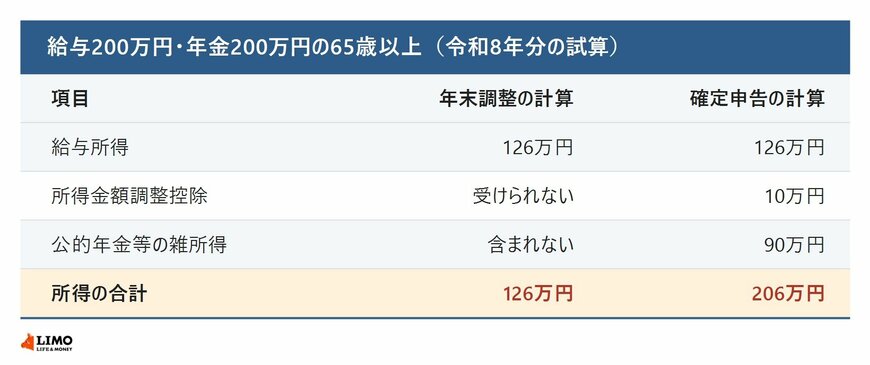
- 給与所得:どちらも126万円
- 所得金額調整控除:年末調整の計算では受けられない、確定申告の計算10万円
- 公的年金等の雑所得:年末調整の計算には含まれない、確定申告の計算90万円
- 所得の合計:年末調整の計算126万円、確定申告の計算206万円
確定申告では、給与所得126万円から所得金額調整控除10万円を引いた116万円に、年金の雑所得90万円を合わせた206万円をもとに所得税を計算します。その年税額から給与と年金の両方で源泉徴収された所得税を差し引き、足りなければ納め、多ければ還付を受けます。
給与と年金の両方がある人は、年末調整で給与の所得税を精算しても、年金の所得が20万円を超えていれば確定申告が必要です。確定申告では、年末調整では受けられない所得金額調整控除で、最大10万円を所得から差し引けます。
申告には、勤め先から受け取る給与所得の源泉徴収票と、日本年金機構から届く公的年金等の源泉徴収票の2枚を使います。
ここからは、所得金額調整控除の額が年金収入でどう変わるのかと、確定申告のときに確かめたい点を見ていきます。


