4. 短時間労働者の適用拡大で、あわせて知っておきたい3つのポイント
企業規模要件の撤廃スケジュールを自分に当てはめるときに、確認しておきたい点が3つあります。
4.1 勤め先の規模は、パートの人数ではなく厚生年金の被保険者数で数える
企業規模の従業員数は、フルタイムで働く人と、フルタイムの4分の3以上の時間で働く人の数、つまり厚生年金保険の被保険者数で判断します。週20時間程度で働くパートの人数は含まれません。
4.2 対象外の事業所でも、任意で加入できる道がある
適用拡大の対象になる前の企業でも、任意特定適用事業所として、短時間労働者を任意で社会保険に加入させることができます。常時5人未満の個人事業所や法定17業種以外の個人事業所も、従業員の半数以上の同意を得て申出をすれば加入できます。
4.3 最低賃金の減額特例の対象者は、申出によって加入できる
厚生労働省の資料では、賃金要件の撤廃にあわせて、最低賃金の減額特例の対象者は申出により任意加入を可能にするとしています。
5. 2026年10月に始まった保険料調整制度で、本人の負担割合は標準報酬月額に応じて25〜48%に
新たに社会保険の加入対象になった短時間労働者の手取りの減少をやわらげるため、2026年10月から保険料調整制度が始まりました。事業主が保険料の一部を一時的に追加で負担することで、本人の負担を通算3年間軽くする制度です。
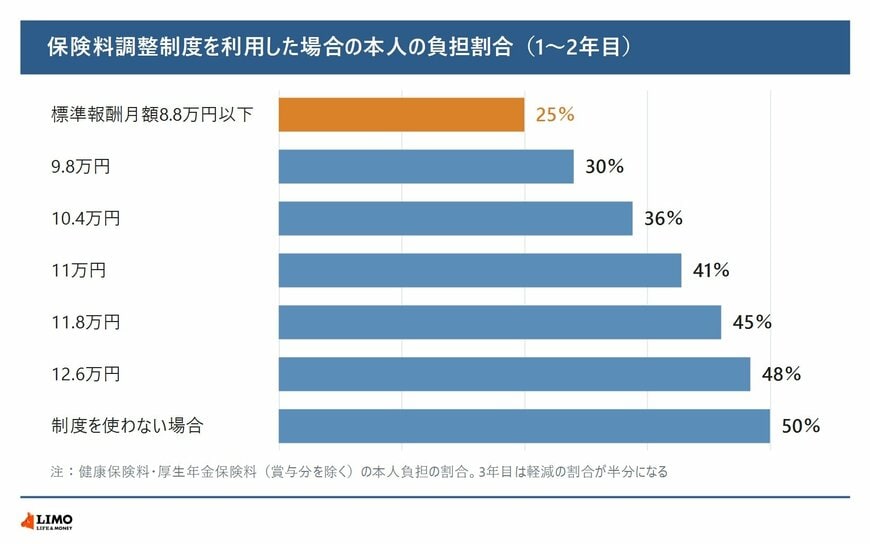
- 標準報酬月額8.8万円以下:25%(3年目は37.5%)
- 9.8万円:30%(3年目は40%)
- 10.4万円:36%(3年目は43%)
- 11万円:41%(3年目は45.5%)
- 11.8万円:45%(3年目は47.5%)
- 12.6万円:48%(3年目は49%)
5.1 対象は標準報酬月額12.6万円以下の短時間労働者
制度の対象になるのは、短時間労働者として健康保険・厚生年金保険に加入し、標準報酬月額が12.6万円以下の人です。対象になる保険料は、賞与に係るものを除く健康保険料と厚生年金保険料です。
5.2 利用には事業主の申出が必要で、対象になる事業所は限られる
制度を利用するには、事業主が申出期限内に保険料調整開始申出書を出す必要があります。2027年10月以降の適用拡大で新たに対象になった事業所や、2026年10月以降に任意で短時間労働者を加入させた事業所などが対象です。
2026年10月1日時点で、すでに短時間労働者が加入の対象になっていた事業所は、保険料調整制度の対象外です。
5.3 保険料が軽減されても、将来の年金額は減らない
日本年金機構は、制度を利用して被保険者の保険料が軽減されても、将来受け取る年金額は減らないと説明しています。事業主が追加で負担した分は、3か月後の保険料から差し引かれます。
6. まとめ
短時間労働者の賃金要件は2026年10月に撤廃され、企業規模要件は2027年10月から2035年10月までに段階的になくなります。常時5人以上の個人事業所は2029年10月から業種を問わず適用対象になりますが、施行時に存在する事業所は当面対象外です。
勤め先がいつ対象になるか、保険料調整制度を使うかどうかは、勤め先の人事・労務の担当者に確認しておきましょう。


参考資料
- 厚生労働省「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律の概要」
- 厚生労働省「適用拡大Q&A|社会保険適用拡大特設サイト」
- 厚生労働省「社会保険加入の要件|社会保険適用拡大特設サイト」
- 厚生労働省「個人事業所で働く方への社会保険の適用について|社会保険適用拡大特設サイト」
- 日本年金機構「保険料調整制度とは」
- 日本年金機構「保険料調整制度の対象となる事業所・申出期限」
- 厚生労働省「厚生年金保険・国民年金事業月報(速報)令和8年5月分」
鶴田 綾