3. 年間の医療費が15万円だった場合の医療費控除額
同じ医療費を払っても、年金収入によって医療費控除の額は変わります。保険金などの補てんがなく、1年間の医療費が15万円だった65歳以上の人を例に計算します。
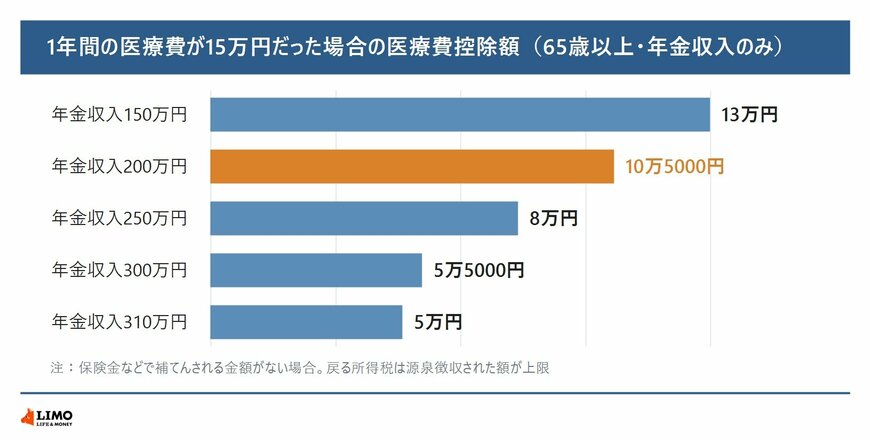
- 年金収入150万円:13万円
- 年金収入200万円:10万5000円
- 年金収入250万円:8万円
- 年金収入300万円:5万5000円
- 年金収入310万円:5万円
3.1 控除額がそのまま戻るわけではない
医療費控除は、所得から差し引く「所得控除」です。戻ってくる所得税は、控除によって下がった税額の分で、控除額そのものではありません。
また、還付されるのは源泉徴収ですでに納めた所得税の範囲までです。年金収入が少なく、もともと所得税が引かれていない人は、所得税は戻りません。
4. 医療費控除の還付申告は、翌年1月1日から5年間出せる
還付申告は、確定申告の期間とは関係なく出せます。期限と、申告に使う書類を確認します。
4.1 令和8年分の還付申告は2027年1月1日から
国税庁は、還付申告書はその年の翌年1月1日から5年間提出できるとしています。令和8年分の医療費控除なら、2027年1月1日から出せます。過去5年以内に申告し忘れた年があれば、その年の分もさかのぼって申告できます。
4.2 公的年金等の源泉徴収票、令和7年分は2026年1月8日から送付された
申告には、年金の支払金額と源泉徴収税額が載った「公的年金等の源泉徴収票」を使います。日本年金機構は、令和7年分の源泉徴収票を2026年1月8日から15日にかけて順次送りました。
医療費控除の明細書は、医療費の領収書から作成して確定申告書に添付します。医療保険者から届く医療費通知がある場合は、それを添付して明細書の記載を簡単にできます。
5. 確定申告書を出せば、住民税の申告もしたものとみなされる
地方税法第317条の3では、所得税の確定申告書を提出した場合、その日に住民税の申告書が提出されたものとみなすとしています。医療費控除を含めて還付申告をすれば、市区町村に別に申告書を出す必要は原則としてありません。
反対に、所得税が引かれていないため還付申告をしない人が、住民税で医療費控除を受けたいときは、市区町村への住民税の申告が必要です。
6. まとめ
年金を受け取る人の医療費控除は、年末調整がないため還付申告で受けます。総所得金額等が200万円未満の人は、医療費から差し引く額が10万円より少なくなり、年金収入200万円の65歳なら4万5000円を超えた分が対象です。
戻る所得税は源泉徴収された額が上限で、還付申告は翌年1月1日から5年間出せます。公的年金等の源泉徴収票と医療費の領収書をそろえて、申告できる年がないか確かめてみましょう。
参考資料
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.2030 還付申告」
- 日本年金機構「『令和7年分公的年金等の源泉徴収票』の送付について」
- e-Gov法令検索「地方税法」
鶴田 綾