通院や薬代、歯の治療など、年金生活に入ってから医療費がかさんだと感じている人もいるでしょう。医療費控除は「10万円を超えたら」と覚えている人が多いかもしれません。
国税庁によると、医療費控除で差し引く額は10万円が基本ですが、その年の総所得金額等が200万円未満の人は総所得金額等の5%です。65歳以上で収入が年金200万円だけの人なら、医療費が4万5000円を超えた分から控除の対象になる計算です。
この記事では、年金から所得税が源泉徴収されている人が医療費控除を受ける方法と、年金収入ごとに医療費から差し引く額の目安を、国税庁の案内をもとに確認します。
1. 年金を受け取る人の医療費控除は、確定申告(還付申告)で受ける
会社員と違い、年金を受け取る人には勤務先の年末調整がありません。年金受給者が医療費控除を使うときの手続きを、国税庁の案内で確認します。
1.1 年金から源泉徴収された所得税は、還付申告で取り戻せる
公的年金等は、支払を受けるときに所得税と復興特別所得税が源泉徴収されます。医療費控除を受けて年間の所得税が源泉徴収された額より少なくなれば、その差額が還付されます。この申告を還付申告といいます。
国税庁は、源泉徴収された所得税額がない人は、申告しても還付される所得税はないとしています。年金から所得税が引かれているかどうかは、公的年金等の源泉徴収票の「源泉徴収税額」の欄で確かめられます。
1.2 公的年金等の確定申告不要制度の対象でも、還付申告はできる
公的年金等の収入が400万円以下で、ほかの所得が20万円以下の人は、所得税の確定申告をしなくてよいことになっています。ただし国税庁は、この場合でも医療費控除や社会保険料控除などを使った還付のための確定申告はできると案内しています。
「確定申告がいらない」は「出さなくてもよい」という意味で、医療費が多かった年に申告できなくなるわけではありません。
2. 医療費控除で差し引く額は「10万円」か「総所得金額等の5%」
医療費控除の額は、支払った医療費から一定額を差し引いて計算します。その一定額が、年金収入によって10万円より少なくなることがあります。
2.1 医療費控除の計算式と、総所得金額等が200万円未満の人の5%
国税庁によると、医療費控除の額は、実際に支払った医療費の合計から保険金などで補てんされる金額を引き、さらに10万円を引いた額です。控除額の上限は200万円です。
10万円の部分は、その年の総所得金額等が200万円未満の人は総所得金額等の5%の金額になります。対象は、自分と生計を一にする配偶者やその他の親族のために、1月1日から12月31日までに支払った医療費です。
2.2 年金収入200万円の65歳なら、医療費4万5000円を超えた分から
65歳以上で公的年金等の収入が110万円超330万円未満なら、雑所得は収入から110万円を引いた額です。収入が年金だけの人について、医療費から差し引く額を年金収入ごとに計算すると、次のとおりです。
医療費控除で医療費から差し引く額(65歳以上・年金収入のみ)1/2
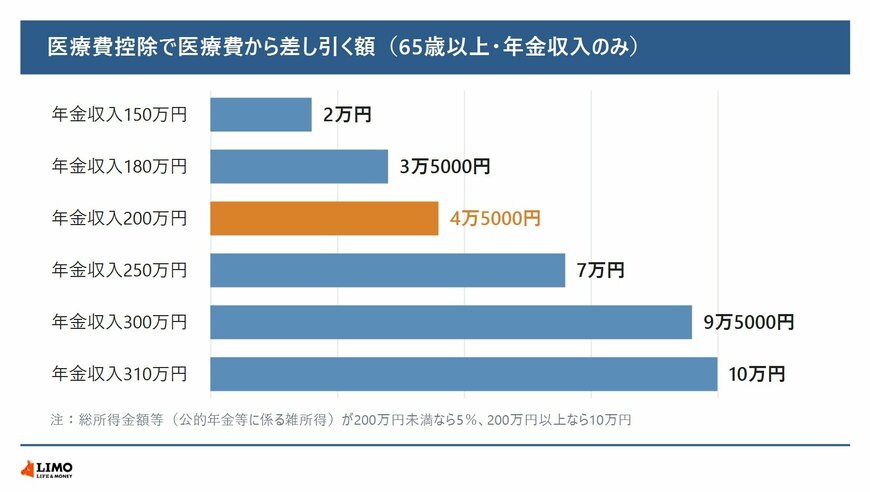
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」、国税庁「No.1600 公的年金等の課税関係」をもとにLIMO編集部が試算
- 年金収入150万円(雑所得40万円):2万円
- 年金収入180万円(雑所得70万円):3万5000円
- 年金収入200万円(雑所得90万円):4万5000円
- 年金収入250万円(雑所得140万円):7万円
- 年金収入300万円(雑所得190万円):9万5000円
- 年金収入310万円(雑所得200万円):10万円
年金収入200万円の人は雑所得が90万円で、その5%の4万5000円が医療費から差し引く額です。年間の医療費が10万円に届かなくても、4万5000円を超えていれば医療費控除を受けられます。
年金を受け取る人の医療費控除は、年末調整がないため還付申告で受けます。総所得金額等が200万円未満なら、医療費から差し引くのは10万円ではなく総所得金額等の5%で、年金収入200万円の65歳なら4万5000円です。
1年分の医療費は、病院や薬局の領収書を家族の分も含めて12月まで取っておくと、年明けに合計額を確かめられます。
ここからは、医療費が年15万円だった場合の控除額の例と、還付申告をいつまで出せるか、住民税との関係を見ていきます。