
10月の年金の振込額を見て、8月までと引かれている額が違うことに気づいた人もいるかもしれません。65歳以上で住民税がかかる人の場合、その差の一部は住民税の天引きの仕組みから来ています。
地方税法では、年金所得に係る個人住民税のうち、年度の後半に年金から引く額を年税額の2分の1と定めています。天引きが始まる年度と2年目以降で、6月から2月までの納め方が変わります。
この記事では、住民税の年金からの天引き(特別徴収)について、始まる年度と2年目以降の月ごとの額を、年税額6万円の例で確認します。
1. 住民税の年金からの天引きは、年金所得に係る年税額を年金の支給月に分けて納める仕組み
はじめに、住民税の年金からの天引き(特別徴収)がどのような人を対象に行われるのかを、総務省の案内で確認します。
1.1 対象は4月1日時点で65歳以上の老齢年金の受給者
総務省によると、対象は4月1日現在65歳以上の公的年金受給者で、前年中の年金所得に係る個人住民税の納税義務がある人です。年金からの天引きは、平成21年10月から始まりました。
ただし、介護保険料が年金から天引きされていない人や、天引きされる住民税額が老齢基礎年金の額を超える人などは対象になりません。対象の人には、毎年6月に市区町村から届く税額決定・納税通知書で天引きされる税額が知らされます。
2. 住民税の年金天引きが始まる年度は、6月・8月が納付書で10月・12月・2月が年金から
住民税の年金天引きが始まる年度は、1年分の住民税を年金からだけでは納めません。年度の前半は納付書などで納め、後半から年金での天引きに移ります。
2.1 年税額の半分を納付書で、残り半分を年金から3回に分けて納める
地方税法第321条の7の2では、年金所得に係る年税額の2分の1を、10月から翌年3月までに支払われる年金から天引きすると定めています。残りの2分の1は、4月から9月までに来る納期に普通徴収で納めます。
普通徴収の納期は、地方税法で6月・8月・10月・1月中に市区町村の条例で定めるとされているため、4月から9月までの納期は多くの場合6月と8月です。年税額が6万円の人なら、納め方は次のようになります。
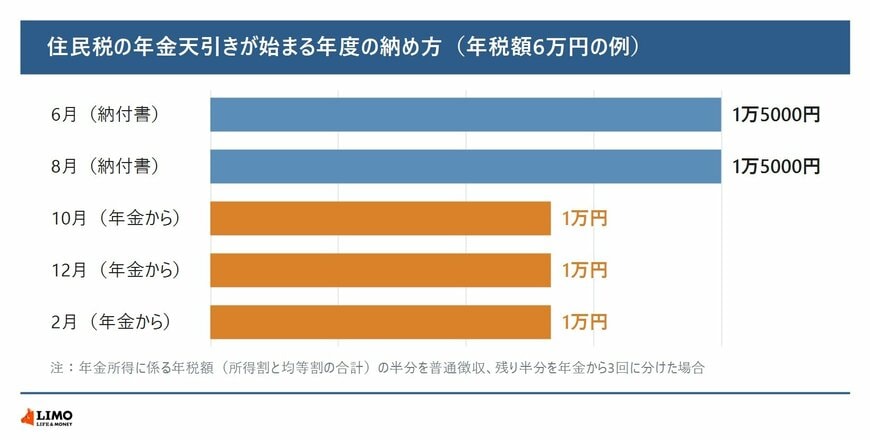
- 6月(納付書):1万5000円
- 8月(納付書):1万5000円
- 10月(年金から):1万円
- 12月(年金から):1万円
- 2月(年金から):1万円
6月と8月は年税額の4分の1ずつ、10月・12月・2月は6分の1ずつです。天引きが始まった年度は、1回あたりの負担が後半のほうが軽く見える形になります。
3. 住民税の年金天引きは2年目から4月・6月・8月が仮徴収、前年度の年税額の2分の1
2年目以降は、4月から翌年2月までの年6回の年金すべてから住民税が引かれます。ただし、年度の前半と後半で額の決まり方が違います。
3.1 仮徴収は前年度の年税額の2分の1を3回に分ける
4月・6月・8月の天引きは「仮徴収」と呼ばれます。その年度の住民税額が6月の通知で決まる前の時期にあたるため、地方税法第321条の7の8により、前年度の年税額の2分の1を3回に分けて先に引く仕組みです。
年税額が前年度と同じ6万円なら、仮徴収は1回1万円ずつ、10月以降の「本徴収」も1回1万円ずつで、年6回同じ額になります。
3.2 本徴収は年税額から仮徴収の分を引いた残りを3回に分ける
10月・12月・2月の本徴収は、その年度の年税額から仮徴収で引いた額を差し引き、残りを3回に分けて引きます。前年度より年税額が下がると、10月から天引き額が少なくなります。
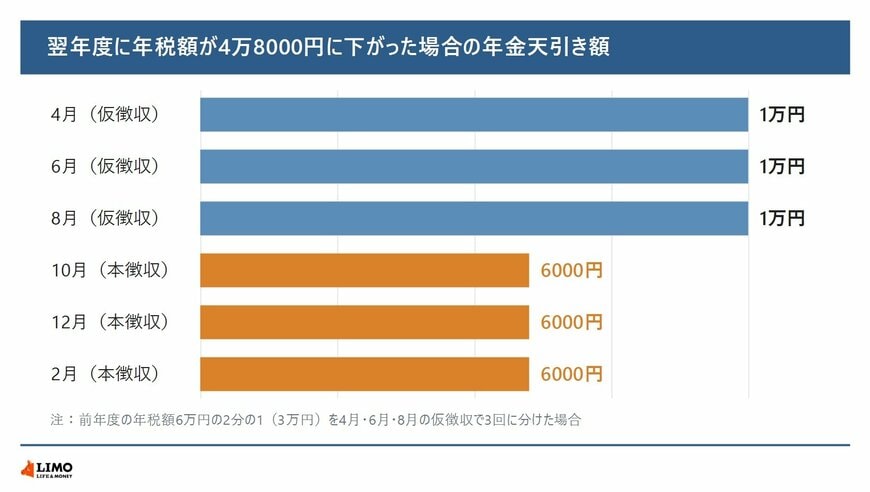
- 4月(仮徴収):1万円
- 6月(仮徴収):1万円
- 8月(仮徴収):1万円
- 10月(本徴収):6000円
- 12月(本徴収):6000円
- 2月(本徴収):6000円
4万8000円から仮徴収の3万円を引いた1万8000円を3回に分けるため、本徴収は1回6000円です。反対に年税額が7万2000円に上がった場合は、残りの4万2000円を3回に分けて1回1万4000円になります。
住民税の年金天引きは、始まる年度は6月・8月に年税額の4分の1ずつを納付書で納め、10月・12月・2月に6分の1ずつが年金から引かれます。2年目以降は前年度の年税額の半分を4月・6月・8月に先に引き、10月から残りを3回に分けます。
10月に天引き額が変わったときは、6月に届いた税額決定・納税通知書の年税額と、4月・6月・8月に引かれた額を並べると、差の理由を確かめられます。
ここからは、年金からの天引きが途中で止まって納付書に切り替わる場合と、年金以外の所得に係る住民税の納め方を見ていきます。