
年末に向けてパートのシフトを増やすか迷っている人もいるかもしれません。配偶者の収入が増えると、配偶者自身の所得税と、配偶者控除を受けている本人の税金の両方に関わってきます。
令和8年分の所得税は、基礎控除と給与所得控除の最低額が引き上げられ、12月の年末調整から改正後の額で精算されます。国税庁の資料では、令和8年分の基礎控除は、合計所得金額132万円以下、132万円超336万円以下、336万円超489万円以下の3つの区分がいずれも104万円とされています。給与所得控除は、給与収入220万円までなら74万円です。
この記事では、配偶者のパート収入ごとに、配偶者自身に所得税がかかるかどうかと、本人が受ける配偶者控除・配偶者特別控除の額を、令和8年分の額で確認します。
1. 配偶者のパート収入が178万円以下なら、配偶者自身に所得税はかからない
まず、パートで働く配偶者自身の所得税を見ていきます。給与だけで、ほかの所得がない場合です。
1.1 配偶者の給与所得は、給与収入から74万円を差し引いて計算する
国税庁によると、令和8年分・令和9年分の給与所得控除は、給与収入220万円までは74万円です。給与収入が74万1000円以上219万1000円未満の場合、給与所得の金額は収入から74万円を引いた額になります。
給与収入が178万円なら、給与所得は104万円です。
1.2 基礎控除104万円を差し引くと、課税される所得は0円になる
給与所得104万円の人は合計所得金額132万円以下の区分にあたり、令和8年分の基礎控除は104万円です。給与所得から基礎控除を引くと、課税される所得金額は0円です。ほかの控除を考えなければ、配偶者のパート収入が178万円以下なら所得税はかかりません。
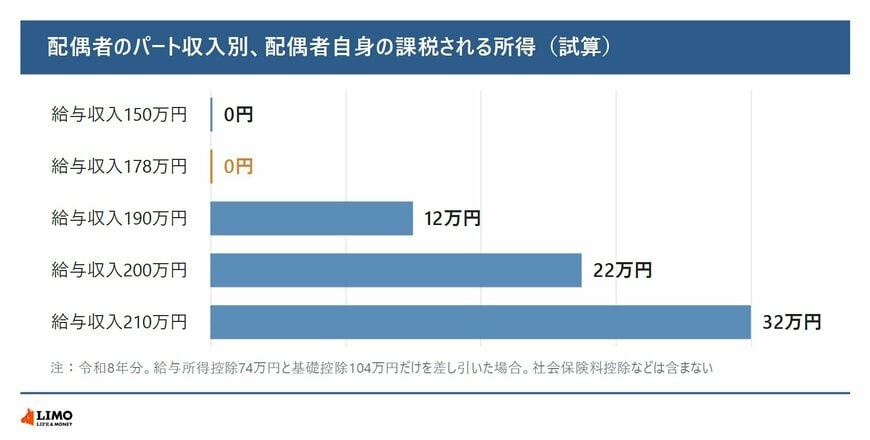
- 給与収入150万円:0円
- 給与収入178万円:0円
- 給与収入190万円:12万円
- 給与収入200万円:22万円
- 給与収入210万円:32万円
国税庁によると、課税される所得金額が194万9000円までなら所得税率は5%です。給与収入200万円の配偶者なら、所得税は22万円の5%で1万1000円になります(復興特別所得税を除く)。
配偶者が勤め先で健康保険や厚生年金に加入していれば、自分の社会保険料が社会保険料控除になり、課税される所得はさらに小さくなります。
2. 本人が受ける配偶者特別控除は、配偶者の給与収入169万円まで38万円
次に、配偶者控除を受けている本人の側を見ていきます。配偶者の収入が増えると、本人が受ける控除の額が変わります。
2.1 配偶者の給与収入136万円以下は配偶者控除、207万円までは配偶者特別控除
国税庁によると、配偶者の収入が給与だけなら、給与収入136万円以下は配偶者控除、136万円超207万円以下は配偶者特別控除の対象です。本人の合計所得金額が900万円以下なら、配偶者控除は38万円、配偶者特別控除も給与収入169万円までは38万円です。
給与収入が169万円を超えると、配偶者特別控除は段階的に小さくなり、207万円を超えると0円になります。
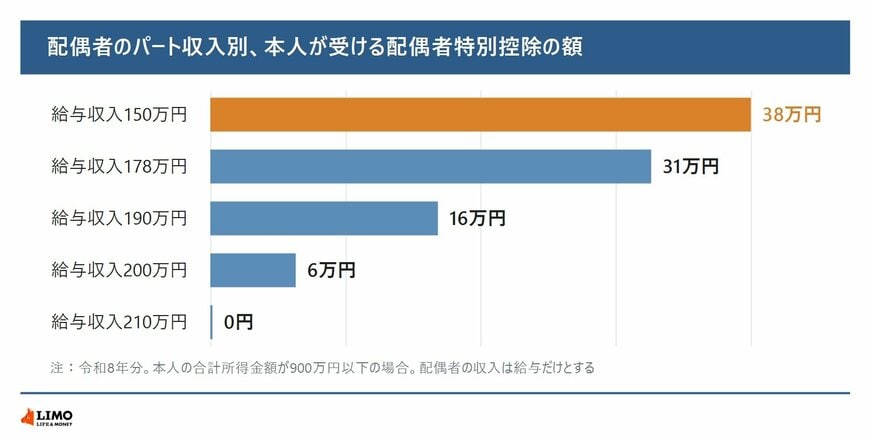
- 給与収入150万円:38万円(本人の合計所得金額900万円以下の場合)
- 給与収入178万円:31万円(本人の合計所得金額900万円以下の場合)
- 給与収入190万円:16万円(本人の合計所得金額900万円以下の場合)
- 給与収入200万円:6万円(本人の合計所得金額900万円以下の場合)
- 給与収入210万円:0円(本人の合計所得金額900万円以下の場合)
配偶者の給与収入が178万円なら、配偶者自身に所得税はかからず、本人の合計所得金額が900万円以下なら配偶者特別控除を31万円受けられる計算です。
年末に向けて働き方を考えるときは、配偶者の勤め先の給与明細で、1月から12月までに支給日が来る給与の合計を見込んでおくと、配偶者自身と本人の両方の税金を見通しやすくなります。
ここからは、配偶者の収入が増えたときの夫婦それぞれの所得税の動きを試算し、住民税や社会保険で注意したい点を見ていきます。