自営業やフリーランスの人が老後の年金を少しでも増やしたいとき、国民年金の保険料に月400円を上乗せする「付加保険料」があります。ただ、誰でもいつでも納められるわけではありません。
日本年金機構によると、国民年金保険料の免除や納付猶予を受けている人、国民年金基金に加入している人は付加保険料を納められません。一方、2026年10月に始まった国民年金保険料の育児免除の期間は、付加保険料を納付できるとされています。
この記事では、付加年金のしくみと付加年金額を確認したうえで、付加保険料を納められる人と納められない人の違いを見ていきます。
1. 公的年金の2階建てと、国民年金(老齢基礎年金)の満額
はじめに、付加年金が上乗せされる老齢基礎年金が、公的年金のどの部分にあたるのかを確認します。
1.1 1階部分は国民年金、自営業やフリーランスは老齢基礎年金が中心
日本の公的年金は2階建ての構造です。1階部分の国民年金には、日本に住む20歳以上60歳未満のすべての人が加入します。会社員や公務員は、2階部分の厚生年金にも加入します。
自営業やフリーランス、学生、無職の人などの国民年金第1号被保険者は厚生年金に加入しないため、老後の公的年金は原則として老齢基礎年金だけになります。付加年金は、この第1号被保険者などが老齢基礎年金を増やすための制度です。
1.2 2026年4月分からの老齢基礎年金の満額は年84万7300円
20歳から60歳になるまでの40年間、国民年金保険料をすべて納めると、満額の老齢基礎年金を受け取れます。2026年4月分からの満額は、昭和31年4月2日以後生まれの人で年84万7300円です。
2026年度の国民年金保険料は月1万7920円です。付加保険料は、この定額保険料に上乗せして納めます。
2. 付加年金は、月400円の付加保険料で老齢基礎年金に「200円×納付月数」を上乗せする
付加年金は、付加保険料を納めた月数に応じて、老齢基礎年金に上乗せして支給されます。ここでは、付加保険料と付加年金額の決まり方を確認します。
2.1 付加保険料は1か月400円、付加年金額は年額で200円×納付月数
付加保険料は1か月あたり400円です。付加年金額(年額)は、200円に付加保険料を納めた月数を掛けて計算します。
日本年金機構は、付加年金を2年以上受け取ると、納付した付加保険料以上の年金を受け取れると説明しています。
2.2 付加保険料を40年納めた場合の付加年金額は年9万6000円
付加保険料を20歳から60歳までの40年間(480か月)納めた場合、付加年金額は年9万6000円です。満額の老齢基礎年金84万7300円と合わせると、年94万3300円になります。
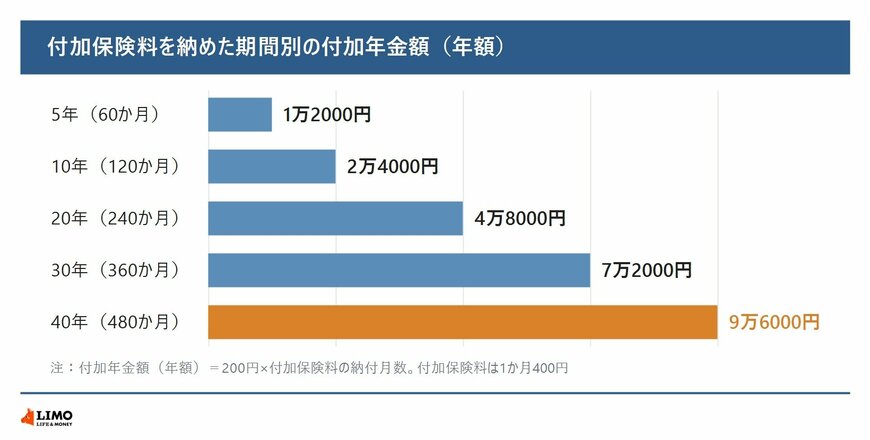
- 5年(60か月):1万2000円
- 10年(120か月):2万4000円
- 20年(240か月):4万8000円
- 30年(360か月):7万2000円
- 40年(480か月):9万6000円
3. 付加保険料を納められる人、納められない人
付加保険料を納められるのは、国民年金の加入者のうち一部の人に限られます。免除や基金への加入の状況によって、納められるかどうかが分かれます。
3.1 国民年金第1号被保険者と、65歳未満の任意加入被保険者は納められる
付加保険料を納付できるのは、国民年金第1号被保険者と、65歳未満の任意加入被保険者です。農業者年金の被保険者は、付加保険料を納付しなければなりません。
厚生労働省「厚生年金保険・国民年金事業月報(速報)令和8年5月分」によると、令和8年5月末の国民年金第1号被保険者は1282万9266人、任意加入被保険者は20万4383人です。
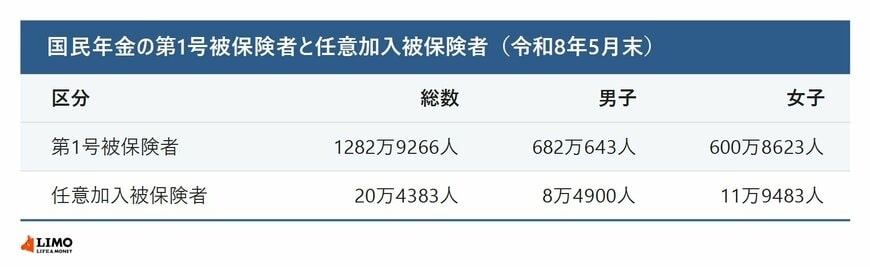
【第1号被保険者】
- 総数:1282万9266人
- 男子:682万643人
- 女子:600万8623人
【任意加入被保険者】
- 総数:20万4383人
- 男子:8万4900人
- 女子:11万9483人
3.2 法定免除・全額免除・一部免除・納付猶予・学生納付特例の間は納められない
国民年金保険料の法定免除、全額免除、一部免除、納付猶予、学生納付特例を受けている人は、付加保険料を納付できません。
同じ免除でも、産前産後免除と育児免除は扱いが異なり、その期間は付加保険料を納付できます。
3.3 産前産後免除と、2026年10月に始まった育児免除の期間は納められる
出産前後の一定期間の保険料が免除される産前産後免除の期間は、付加保険料を納付できます。2026年10月に始まった育児免除の期間も、付加保険料(月額400円)を納付できます。
育児免除は、1歳になるまでの子を養育する第1号被保険者の実父母・養父母が対象で、所得の要件はありません。免除された期間は、保険料を納付したものとして老齢基礎年金の額に反映されます。
3.4 国民年金基金の加入員は納められず、iDeCoとは同時に加入できる
国民年金基金の加入員は、付加保険料を納付できません。個人型確定拠出年金(iDeCo)と付加年金は同時に加入できます。
ただし、iDeCoには拠出限度額があり、iDeCoの掛金の額によっては付加保険料と併用できない場合があります。
付加保険料は月400円で、納めた月数1か月につき年200円が老齢基礎年金に上乗せされます。免除や納付猶予を受けている間は納められませんが、産前産後免除と育児免除の期間は納付できます。
自分が付加保険料を納めているかどうかは、ねんきんネットの加入記録や、毎年の誕生月に届くねんきん定期便で確かめられます。
ここからは、付加保険料を始めるときとやめるときの手続きと、納付期限の決まりを見ていきます。