
給料が上がっても、社会保険料や税金が増えて、手取りはなかなか増えないと感じている方も多いでしょう。手取りを増やす方法としてふるさと納税が気になりつつも、手続きが面倒そうで始められていない方もいるのではないでしょうか。
総務省によると、ふるさと納税は寄附額のうち2000円を超える部分が、所得税と住民税から控除される仕組みです。2026年分の所得税では、令和8年度の税制改正で基礎控除が引き上げられ、上限の計算にも影響します。
この記事では、年収700万円の単身の会社員がふるさと納税を10万円した場合に、翌年度の税金が年額・月額でいくら下がるのかを試算します。
1. 年収700万円・単身の会社員の税金と、ふるさと納税の上限
ふるさと納税で実質2000円の負担で済むのは、寄附額が上限の範囲内に収まる場合です。上限は、年収だけでなく、社会保険料や各種の控除によって変わります。
1.1 試算の前提
次の条件で、2026年の1年間の税金を計算しました。
- 年収700万円の会社員(賞与なし、月給約58万3000円)、単身、30歳代
- 東京都在住で、協会けんぽに加入。社会保険料は令和8年度の料率で年103万9640円(健康保険9.85%、子ども・子育て支援金0.23%、厚生年金18.3%のそれぞれ本人負担分と、雇用保険の本人負担1000分の5)
- 住宅ローン控除はなし
- 医療保険とがん保険の保険料が年6万円(月5000円)で、生命保険料控除(介護医療保険料控除)は所得税3万5000円、住民税2万8000円
- 基礎控除は所得税67万円(2026年分)、住民税43万円
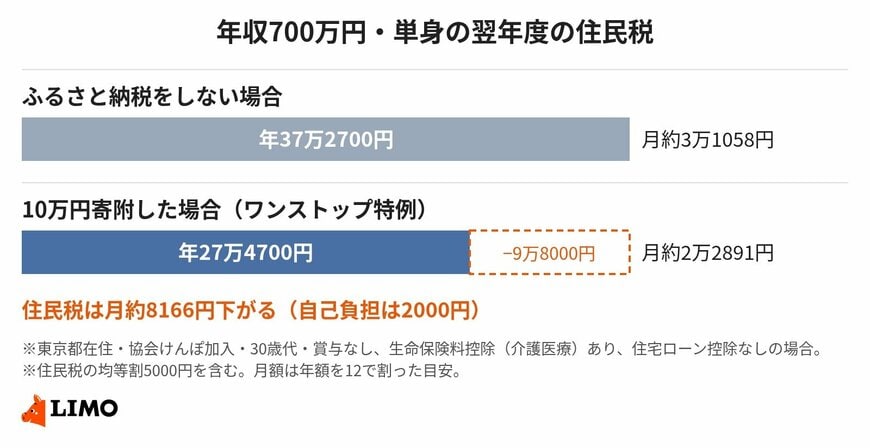
この条件では、2026年分の所得税は年約26万9000円です。翌年度(2027年度)の住民税は年37万2700円で、月にすると約3万1058円が給与から差し引かれます。
1.2 ふるさと納税の上限は約10万7700円
ふるさと納税の控除のうち、住民税の「特例分」には、住民税所得割額の2割までという上限があります。この試算では住民税所得割額が36万7700円なので、特例分の上限は7万3540円です。
ここから逆算すると、自己負担2000円で済む寄附額の上限は約10万7691円になります。この記事では、上限に近い10万円を寄附したケースで計算します。
2. 10万円のふるさと納税で、翌年度の住民税は月約8200円下がる
ふるさと納税の控除の受け方には、確定申告をする方法と、確定申告をしない「ワンストップ特例制度」の2つがあります。
ワンストップ特例制度は、確定申告が不要な給与所得者で、寄附先が5団体以内の場合に使えます。この場合、控除はすべて翌年度の住民税から差し引かれます。
- ワンストップ特例制度を使った場合:翌年度の住民税が年9万8000円、月にして約8166円下がる
- 確定申告をした場合:2026年分の所得税が約2万円戻り、翌年度の住民税が年7万7988円(月約6499円)下がる
どちらの方法でも、税金が下がる額の合計は約9万8000円で、自己負担は2000円です。