
データセンター向けの需要で売上・利益が急拡大しているキオクシアホールディングス。同社の稼ぎは一体どこから来ていて、いつまで続くのでしょうか。AI需要は途切れないので、今回は景気の波がない「スーパーサイクル」だという見方もあります。しかし元機関投資家の泉田良輔氏は、インフラへの投資は一巡するとしばらく戻ってこない、というのが過去の教訓だと指摘します。キオクシアはいま、そのサイクルのどこにいるのでしょうか。泉田氏が、キオクシアの稼ぎの源泉と事業のサイクル、そして決算資料のどこを読めば位置を確かめられるのかを解説します。
1. キオクシアはどんな会社か:赤字からの劇的なV字回復
キオクシアホールディングスは、データを長く保存するための半導体メモリである「NANDフラッシュメモリ」を専門に製造している企業です。もともとは東芝のメモリ事業が母体となって誕生しました。
同社の業績は、景気や市況によって利益が大きく振れる「シクリカル(景気敏感)」な特性を持っています。有価証券報告書を見ると、2023年3月期には約990億円、2024年3月期には約2,527億円もの営業赤字を計上していました。しかし、2025年3月期には約4,517億円の営業黒字に転じています。
キオクシアの営業利益の推移(2022年3月期〜2026年3月期)1/4
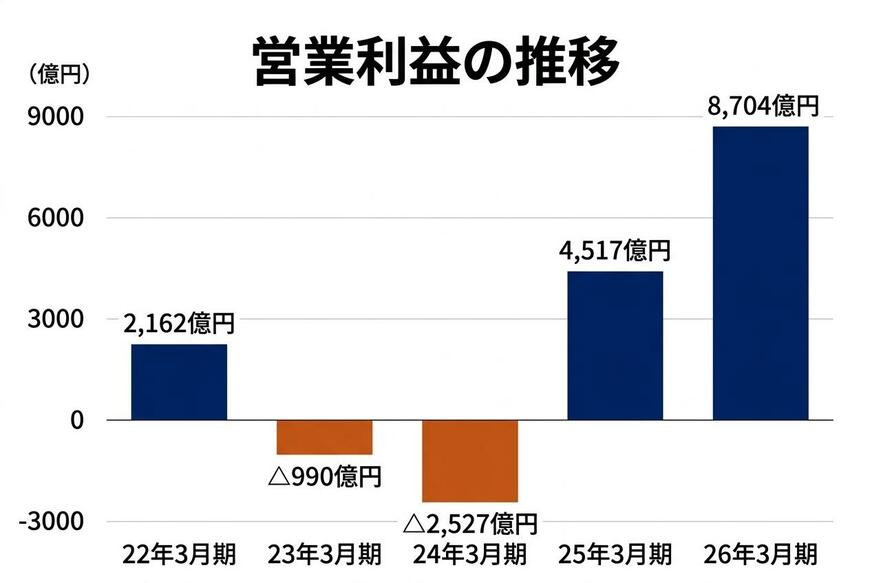
出所:キオクシアホールディングス「有価証券報告書(第8期)」(2026年6月24日)を基にイズミダイズム作成
そして直近の2027年3月期第1四半期(2026年4〜6月)の決算では、売上収益が1兆7,671億円、営業利益(IFRS=国際会計基準)が1兆2,700億円に達し、過去最高を記録しました。
さらに会社は、次の第2四半期(2026年7〜9月)の業績見通し(ガイダンス)として、売上収益2兆3,900億円を見込んでいます。これは直前の第1四半期と比べて35.2%の増加(前四半期比)です。会社はこの見通しの理由を「データセンター向けの需要が引き続き旺盛に推移することが予想される」と説明しています。
第1四半期の売上収益と第2四半期のガイダンス2/4
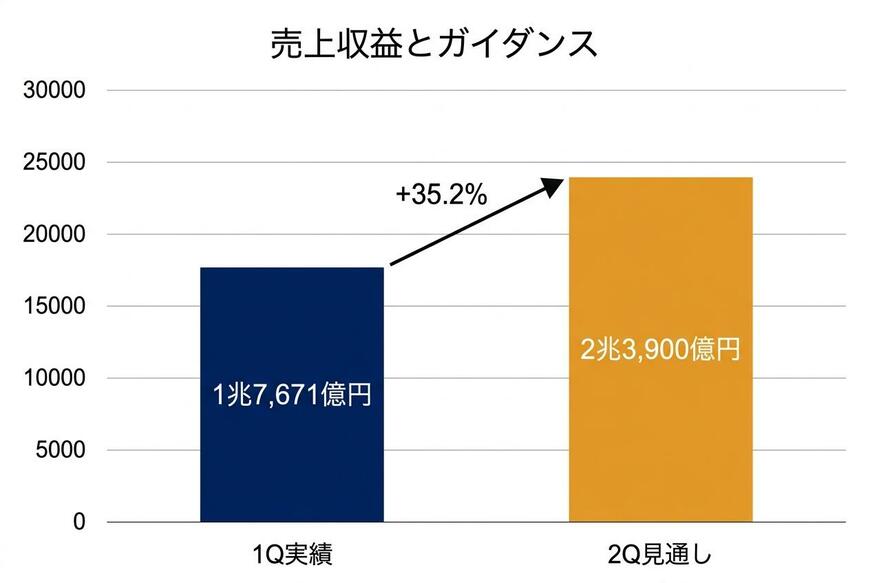
出所:キオクシアホールディングス「2027年3月期 第1四半期 決算説明会」資料(2026年7月31日)p.15を基にイズミダイズム作成
2. 稼ぎの源泉は「ハイパースケーラーの設備投資」の伸び率
キオクシアの稼ぎを左右するのは、巨大なデータセンターを持つ大手IT企業(ハイパースケーラー)の設備投資です。泉田氏はこれを最も大事な要素に挙げます。
ここで注意すべきは、設備投資の「額」そのものではなく、「伸び率(変化率)」が重要になるという点です。泉田氏は、ハイパースケーラーの設備投資の変化率がマイナスになれば、キオクシアの売上も減っていくと指摘します。
では、その伸び率はいつまで続くのか。泉田氏は、伸びにはいずれ終わりがあると見ています。データセンターへの投資をリターンとして回収できるビジネスモデルが、まだ固まっていないからです。
「インフラとしての設備投資に何兆円も使われているわけです。それが終わってサービスの競争になり、しっかり利益を上げる企業が出てこないと、またここ(インフラ投資)には戻ってきません」
泉田氏によれば、インフラは一度投資が終わると、しばらく次の投資は来ません。過去の光ファイバーがその例です。いまの旺盛な需要がいつまでも同じ伸びで続くとは限らない、という視点を持っておく必要があります。
3. 「インフラが先か、アプリが先か」AI投資の現在地
この事業サイクルを理解するために、泉田氏は過去のIT技術の普及の歴史を振り返ります。
「インフラが先かアプリが先か。必ずインフラの方が先です」
ここでいうアプリとは、スマートフォンのアプリではなく、インフラを使って提供されるサービスや商品のことです。泉田氏がいつも例に挙げるのがiPhoneです。泉田氏によれば、iPhoneが売れたのは端末が革新的だったからというより、第3世代移動通信(3G)が普及し、そのインフラを使って面白いことができる商品だったからです。
「インフラがあって、どういう適用ができるサービスなのか、商品なのかが決まります」
インフラが先、サービスが後3/4
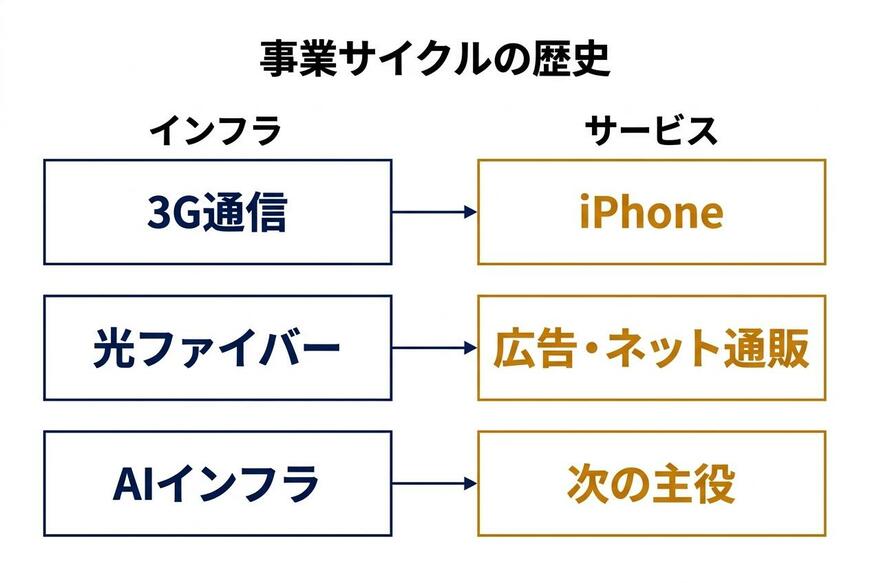
出所:泉田良輔氏の解説を基にイズミダイズム作成
3.1 ドットコムバブルの教訓と次の主役
泉田氏は、インフラへの投資が先行し、その後サービスに注目が移るという流れが、いわゆる「ITバブル(ドットコムバブル)」のときと全く同じだと指摘します。
泉田氏によれば、当時は光ファイバーやルーター、スイッチの関連銘柄(ルーター・スイッチのシスコ、光ファイバーのコーニングなど)が大きな話題になり、株価が一気に上がりました。
しかし、その後はインターネットの「冬の時代」が続き、底は2002年だったと泉田氏は振り返ります。泉田氏によれば、ITバブルの当時はAmazonも赤字でした。米国株を担当していた泉田氏が社内でAmazonを薦めても「赤字の会社は嫌だ」と言われたという体験も明かします。
時間がたつと、インフラへの投資は一巡して伸びが鈍る一方で、インターネットを使った新しいサービスに注目が集まり、そこで稼ぐ企業が出てきて株式市場が再び盛り上がっていったと泉田氏は説明します。また、インターネットの普及で大きく変わったのは広告とEC(ネット通販)だったと見ています。
「AIがインフラとして普及していくなかで、これを使ってどういうサービスを提供できるかという勝負に移ってきています」
NANDフラッシュメモリのようなハードウェアの事業はこれからも続きますが、泉田氏は株式市場の興味は間違いなくサービスへ移ると話します。ただし「次は誰が主役なのかはまだ見えていない」とも述べており、次の主役がどこから現れるかはこれからの焦点です。