

親から預金を相続したとき、残っている住宅ローンの返済に回そうと考える人もいるでしょう。ただ、相続した預金は、遺産分割や相続税の手続きが終わるまで自由に使えないことがあります。
国税庁によると、相続税の申告と納税の期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。1月6日に亡くなった場合は、その年の11月6日が期限になります。
この記事では、就業者がいない二人以上世帯の住宅ローン残高と金融資産を確認したうえで、相続税の基礎控除と期限を押さえ、相続した預金500万円で住宅ローンを繰り上げ返済した場合の効果を計算例で見ていきます。
1. 就業者がいない二人以上世帯で、住宅ローンなどの借入金がある世帯は6.2%
はじめに、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で、世帯に就業者がいない世帯の借入の状況を見ます。
1.1 就業者数別では最も低く、全国の18.7%の3分の1ほど
就業者がいない二人以上世帯705世帯のうち、借入金がある世帯は6.2%でした。就業者数別の区分では最も低い割合です。
借入金がある世帯に目的を3つまで聞くと、「住宅の取得または増改築などの資金」が31.8%、「日常の生活資金」が29.5%、「土地・建物等の実物資産への投資資金」が13.6%でした。
1.2 借入金額を回答した44世帯の住宅ローン残高は平均317万円
借入金額を回答した44世帯の住宅ローン残高は、平均317万円、中央値0万円でした。回答数が少ないため、参考値として読んでください。
- 50万円未満:2.3%
- 50万~100万円未満:2.3%
- 100万~200万円未満:6.8%
- 200万~300万円未満:6.8%
- 300万~500万円未満:2.3%
- 500万~700万円未満:4.5%
- 700万~1000万円未満:4.5%
- 1000万~1500万円未満:6.8%
- 1500万~2000万円未満:2.3%
- 2000万円以上:4.5%
- 無回答(ゼロも含む):56.8%
分母には住宅ローン残高がゼロの世帯や無回答の世帯も含まれ、その割合は56.8%です。一方で、1000万円以上が残る世帯も13.6%あります。
2. 就業者がいない世帯の金融資産は平均2544万円、3000万円以上が27.5%
同じ調査で、就業者がいない世帯の金融資産保有額を見ます。金融資産を保有していない世帯を含めた705世帯の分布です。
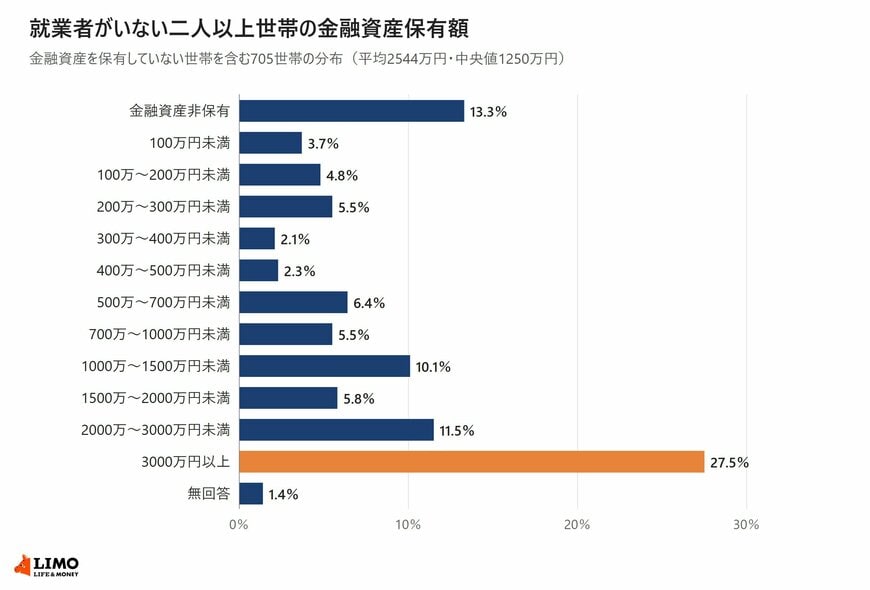
- 金融資産非保有:13.3%
- 100万円未満:3.7%
- 100万~200万円未満:4.8%
- 200万~300万円未満:5.5%
- 300万~400万円未満:2.1%
- 400万~500万円未満:2.3%
- 500万~700万円未満:6.4%
- 700万~1000万円未満:5.5%
- 1000万~1500万円未満:10.1%
- 1500万~2000万円未満:5.8%
- 2000万~3000万円未満:11.5%
- 3000万円以上:27.5%
- 無回答:1.4%
2.1 平均は2544万円、中央値は1250万円
就業者がいない世帯の金融資産保有額は、平均2544万円、中央値1250万円でした。全国の平均1940万円・中央値720万円をどちらも上回ります。
ただし、金融資産を保有していない世帯も13.3%あり、手元のお金の多い世帯と少ない世帯の差が大きい区分です。
3. 相続税の基礎控除は3000万円+600万円×法定相続人の数、申告と納税は10か月以内
相続した預金を繰り上げ返済に回す前に、相続税がかかるかどうかと期限を確認します。国税庁のタックスアンサー「No.4152 相続税の計算」「No.4205 相続税の申告と納税」によります。
3.1 法定相続人が2人なら、基礎控除は4200万円
相続税は、課税価格の合計額から基礎控除額(3000万円+600万円×法定相続人の数)を差し引いた額にかかります。法定相続人が子2人なら、基礎控除は4200万円です。
取得した財産の価額の合計額が基礎控除額の範囲内であれば、申告も納税も必要ありません。
3.2 申告期限までに、遺産分割が終わっていなくても申告が必要
基礎控除を超える場合、相続税の申告と納税は、被相続人が亡くなったことを知った日の翌日から10か月以内です。国税庁のタックスアンサー「No.4208」では、遺産が分割されていなくても申告期限は延びないとしています。
4. 相続した預金500万円で繰り上げ返済、期間短縮型なら減る利息は49万3839円
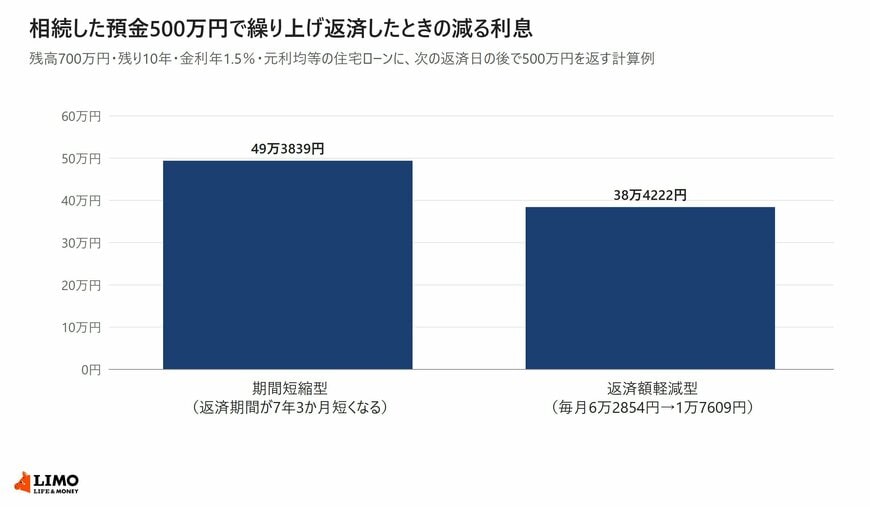
残高700万円・残り10年・金利年1.5%・元利均等返済の住宅ローンで計算しました。毎月の返済額は6万2854円で、次の返済日のあとに、相続した預金500万円を繰り上げ返済します。金利は完済まで変わらないものとしています。
相続した預金500万円で繰り上げ返済したときの減る利息2/2
出所:LIMO編集部作成
4.1 期間短縮型なら返済期間は7年3か月短くなる
500万円を期間短縮型で返すと、利息は49万3839円減り、返済期間は7年3か月短くなります。毎月の返済額は6万2854円のままです。
4.2 返済額軽減型なら毎月の返済は1万7609円に
同じ500万円を返済額軽減型で返すと、返済期間は変わらず、毎月の返済額は1万7609円に下がります。減る利息は38万4222円で、期間短縮型より10万9617円少なくなります。利息は毎月の残高から計算して円未満を四捨五入しています。
相続税の基礎控除は法定相続人が2人なら4200万円で、超える場合の申告と納税は10か月以内です。相続した預金で繰り上げ返済するときは、この期限と手続きを終えてから返す額を決めると、納税資金が足りなくなる心配がありません。
相続税がかかるかどうかは、国税庁のホームページにある「相続税の申告要否判定コーナー」でおおよそ確かめられます。
ここからは、相続した預金を引き出すまでの手続きと、繰り上げ返済の額を決めるときに確かめたいことを見ていきます。


