

3. 源泉徴収なしの特定口座や一般口座の売却益は、配偶者の合計所得金額に入る
確定申告をしないことを選べるのは、源泉徴収を選択した特定口座の売却益だけです。それ以外の口座で得た売却益は、配偶者控除の判定に入ります。
3.1 申告不要にできるのは、源泉徴収口座の上場株式等の売却益
国税庁のタックスアンサー「No.1476 特定口座制度」によると、特定口座内の所得に源泉徴収を選択した場合は、その源泉徴収口座内の上場株式等の譲渡による所得を申告不要とすることができます。
源泉徴収を選択しない特定口座(簡易申告口座)は、金融商品取引業者等が送る特定口座年間取引報告書を使って簡便に申告する口座です。合計所得金額の計算で申告しなければ含めないとされているのは、源泉徴収選択口座の所得です。
3.2 源泉徴収の選択は年単位で、年の途中で変更できない
特定口座で源泉徴収を選ぶには、その年の最初の譲渡の時までに「特定口座源泉徴収選択届出書」を出す必要があります。
選択は年単位なので、年の途中で源泉徴収を行わないように変更することはできません。配偶者控除の判定を考えて口座を選ぶなら、その年の最初に売る前に決めておきます。
4. 株の損失を繰り越すために確定申告すると、繰越控除前の売却益で判定する
前の年に株の売却で損失が出た配偶者は、損失を翌年以後に繰り越すために確定申告をすることがあります。このとき、配偶者控除の判定では、繰越控除を差し引く前の金額を使います。
4.1 上場株式等の譲渡損失は、翌年以後3年間、確定申告で繰越控除できる
国税庁のタックスアンサー「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」によると、損益通算しても控除しきれない損失は、翌年以後3年間にわたり、確定申告によって繰越控除できます。
繰越控除を受けるには、損失が生じた年分から連続して確定申告書を出す必要があり、上場株式等の譲渡がなかった年も申告が要ります。NISA口座内で生じた譲渡損失は、損益通算も繰越控除もできません。
4.2 合計所得金額は、上場株式等に係る譲渡損失の繰越控除を適用する前の金額
国税庁「合計所得金額の計算について(令和8年分)」は、上場株式等に係る譲渡損失の繰越控除などの適用を受けている場合、合計所得金額はその適用前の金額をいうとしています。
給与所得46万円の配偶者が、前の年から100万円の譲渡損失を繰り越し、今年60万円の売却益を申告した場合で考えます。繰越控除で今年の売却益にかかる税金は0円になっても、配偶者控除の判定に使う合計所得金額は106万円です。
譲渡損失を繰り越して申告した配偶者の合計所得金額2/2
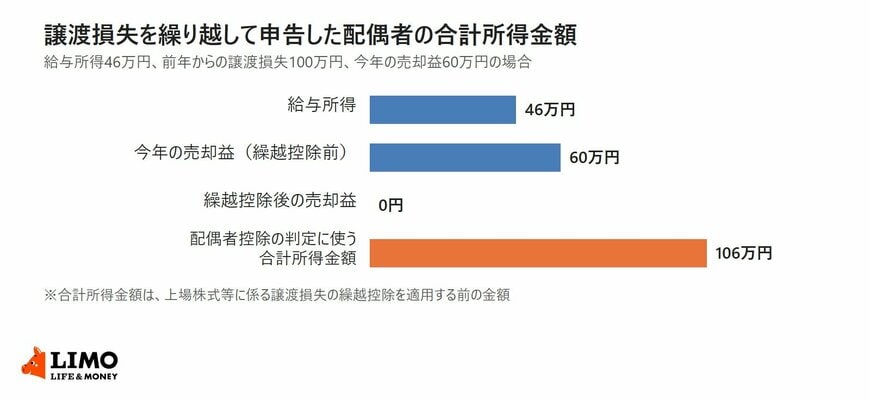
出所:国税庁「合計所得金額の計算について(令和8年分)」、国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」を参考にLIMO編集部作成
5. 上場株式の配当を確定申告すると、配当所得も合計所得金額に入る
上場株式の配当は、確定申告をしないことを選べます。配当控除などのために申告すると、その配当所得は配偶者の合計所得金額に入ります。
5.1 上場株式等の配当は、総合課税・申告分離課税・申告不要から選べる
国税庁のタックスアンサー「No.1330 配当金を受け取ったとき(配当所得)」によると、配当所得は原則として総合課税ですが、大口株主等以外が受ける上場株式等の配当等は、申告分離課税を選ぶこともできます。
総合課税の対象にした配当所得は、一定のものを除き配当控除の適用を受けられます。上場株式等の配当等は金額にかかわらず確定申告を要しないとされ、申告しないことを選んだ配当は合計所得金額に含まれません。
5.2 源泉徴収口座の譲渡損失を申告すると、口座に受け入れた配当も申告が必要
国税庁のタックスアンサー「No.1476 特定口座制度」によると、源泉徴収口座内で生じた譲渡損失を申告する場合は、その口座に受け入れた配当等を申告不要とすることはできません。
損失を繰り越すために申告すると、同じ口座の配当も配偶者の合計所得金額に入ります。
6. 一時所得は、50万円の特別控除を差し引いた額の2分の1が合計所得金額に入る
株以外にまとまった収入があった配偶者は、一時所得にも注意します。一時所得は、収入の全額が合計所得金額に入るわけではありません。
6.1 一時所得は「総収入金額-支出した金額-特別控除額(最高50万円)」
国税庁のタックスアンサー「No.1490 一時所得」は、一時所得の金額を、総収入金額から収入を得るために支出した金額と特別控除額(最高50万円)を差し引いた額としています。
国税庁「合計所得金額の計算について(令和8年分)」は、一時所得の例として、生命保険契約等に基づく一時金や損害保険契約等に基づく満期返戻金、遺失物拾得の報労金などを挙げています。
6.2 合計所得金額に入るのは、総合課税の長期譲渡所得と一時所得の合計額の2分の1
同じ資料によると、合計所得金額には、総合課税の長期譲渡所得と一時所得の合計額(損益通算後の金額)の2分の1の金額を加えます。
一時所得の利益が50万円以下なら、特別控除で一時所得の金額は0円になり、配偶者の合計所得金額は増えません。
7. まとめ
配偶者の株の売却益は、NISA口座での売却か、源泉徴収ありの特定口座で確定申告しないなら、配偶者控除の合計所得金額に入りません。源泉徴収なしの口座の売却益や、確定申告した売却益・配当は判定に入ります。
損失を繰り越すために申告した年は、繰越控除前の売却益で判定します。パート収入120万円の配偶者に60万円の売却益があると、合計所得金額は46万円か106万円に分かれ、配偶者控除38万円と配偶者特別控除26万円の差が出ます。
配偶者の確定申告の予定と年末調整で見積もる所得は、勤務先の年末調整の担当部署や税務署で確かめておくと安心です。
参考資料
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「合計所得金額の計算について(令和8年分)」
- 国税庁「No.1476 特定口座制度」
- 国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」
- 国税庁「No.1330 配当金を受け取ったとき(配当所得)」
- 国税庁「No.1490 一時所得」
- 金融庁「NISAを知る」
鶴田 綾


