


12月の年末調整では、配偶者の1年間の合計所得金額を見積もって、配偶者控除や配偶者特別控除を受けられるかを判定します。
配偶者がパートの給与のほかに株を売って利益を得た場合、その売却益が合計所得金額に入るかどうかは、使っている口座の種類と確定申告をするかどうかで変わります。NISA口座の売却益は非課税で、判定に入りません。
この記事では、配偶者に株の売却益がある場合の配偶者控除の判定を、口座の種類ごとに国税庁の資料で確認します。
1. 配偶者控除の合計所得金額には、確定申告した株の売却益や配当も入る
配偶者控除の判定に使う合計所得金額には、給与所得のほか、株式の売却益や配当による所得も入ります。ただし、確定申告をしないことを選べる所得は、申告しなければ含めません。
1.1 令和8年分の配偶者控除は、配偶者の合計所得金額62万円以下が要件
国税庁のタックスアンサー「No.1191 配偶者控除」によると、令和8年分の控除対象配偶者は、年間の合計所得金額が62万円以下(給与だけなら給与収入136万円以下)の人です。
62万円を超えて133万円以下なら、配偶者特別控除の対象になります。どちらも、控除を受ける本人の合計所得金額が1000万円以下であることが条件です。
1.2 申告分離課税の株式の譲渡所得や配当所得は、合計所得金額に加える
国税庁「合計所得金額の計算について(令和8年分)」は、申告分離課税の所得がある場合は、その所得金額の合計額を合計所得金額に加算するとしています。
その他の所得の例として、申告分離課税の適用を受けた上場株式等に係る譲渡所得等や、申告分離課税を選択した上場株式等の配当所得が挙げられています。
1.3 源泉徴収選択口座の売却益や申告不要の配当は、確定申告をしなければ含めない
同じ資料は、源泉徴収選択口座を通じて行った上場株式等の譲渡による所得等で、確定申告をしないことを選択したものは、合計所得金額に含まれないとしています。
確定申告をしないことを選択した配当等も、合計所得金額に含まれません。
2. NISA口座の売却益・配当は非課税で、配偶者の合計所得金額に入らない
NISA口座で得た利益は、確定申告をするかどうかを考える前に、そもそも所得税がかかりません。配偶者控除の判定でも数えない収入です。
2.1 NISAは売却益・配当金・分配金が非課税
金融庁のNISA特設ウェブサイトは、NISAの特徴として、運用益(売却益・配当/分配金)が非課税であることを挙げています。
国税庁のタックスアンサー「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」では、非課税所得は配偶者控除を受けられるかどうかを判定する合計所得金額から除かれるとしています。
2.2 パート収入120万円と売却益60万円なら、口座で合計所得金額は46万円か106万円
パートの給与収入が120万円の配偶者は、令和8年分の給与所得控除74万円を差し引いて、給与所得は46万円です。この配偶者が株を売って60万円の利益を得た場合で比べます。
NISA口座の売却や、源泉徴収ありの特定口座で確定申告しない場合は、合計所得金額は46万円のままで配偶者控除の対象です。確定申告をした場合や源泉徴収なしの口座の場合は106万円になり、配偶者特別控除の対象に切り替わります。
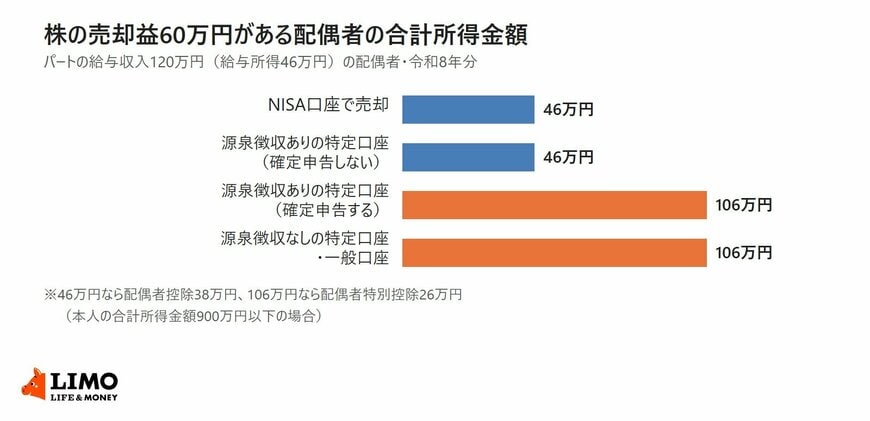
本人の合計所得金額が900万円以下なら、配偶者の合計所得金額が46万円のときは配偶者控除38万円、106万円のときは配偶者特別控除26万円です。同じ60万円の売却益でも、控除額に12万円の差が出ます。
配偶者に株の売却益があるときは、NISA口座での売却か、源泉徴収ありの特定口座で確定申告しないなら、合計所得金額に入りません。確定申告をした売却益は、配偶者控除の判定に入ります。
どの口座で売ったかと申告の予定は、証券会社から届く特定口座年間取引報告書と合わせて、夫婦で確かめておくと安心です。
ここからは、源泉徴収なしの口座の扱い、損失の繰越控除や配当の申告をしたときの判定、一時所得の数え方を見ていきます。


