

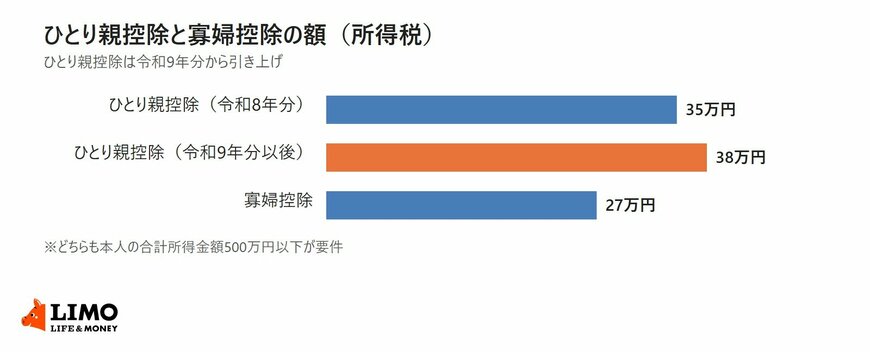
3. 夫と死別した人は、扶養親族がいなくても寡婦控除27万円を受けられる
寡婦控除は、夫と離婚・死別した人のうち、ひとり親に当たらない人が受けられる所得控除です。死別と離婚とで、扶養親族の要件が違います。
3.1 寡婦控除は12月31日の現況で、ひとり親に当たらず合計所得金額500万円以下の人
国税庁のタックスアンサー「No.1170 寡婦控除」によると、寡婦控除の額は27万円です。寡婦とは、原則としてその年の12月31日の現況で、ひとり親に該当せず、合計所得金額が500万円以下の人です。
事実上婚姻関係と同様の事情にあると認められる一定の人がいる場合は、対象になりません。ここでいう「夫」は、民法上の婚姻関係にある人です。
3.2 夫と死別した人は扶養親族の要件がなく、夫と離婚した人は扶養親族がいることが要件
夫と死別した後に婚姻をしていない人は、扶養親族がいなくても寡婦控除の対象です。
一方で、夫と離婚した後に婚姻をしていない人は、扶養親族がいることが要件になります。子と離れて暮らしている人や、子以外の親族を扶養していない人は、離婚した年の寡婦控除を受けられません。
4. 子がいる人はひとり親控除35万円、令和9年分からは38万円に引き上げ
離婚・死別のどちらでも、生計を一にする子がいる人はひとり親控除の対象になります。ひとり親控除は、寡婦控除と違って性別を問いません。
4.1 ひとり親控除の子は、令和8年分は総所得金額等が62万円以下
国税庁のタックスアンサー「No.1171 ひとり親控除」によると、ひとり親とは、原則としてその年の12月31日の現況で、婚姻をしていないことまたは配偶者の生死の明らかでない一定の人のうち、3つの要件すべてに当てはまる人です。
- 事実上婚姻関係と同様の事情にあると認められる一定の人がいないこと
- 生計を一にする子がいること
- 合計所得金額が500万円以下であること
この場合の子は、ほかの人の同一生計配偶者や扶養親族になっていない人に限られます。子の総所得金額等の上限は、令和8年分から62万円以下に引き上げられました。
4.2 ひとり親控除の38万円は令和9年分から、令和8年分の年末調整は35万円
国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」によると、ひとり親控除の控除額は38万円(改正前35万円)に引き上げられました。
この改正は令和9年分以後の所得税に適用されるため、令和8年分の年末調整には影響しません。令和8年中に死別・離婚した人の年末調整では、ひとり親控除は35万円です。
5. 離婚・死別した年の年末調整は、配偶者控除等申告書と扶養控除等(異動)申告書で申告する
離婚・死別した年は、勤務先に出す申告書の書き方も変わります。健康保険の被扶養者の届出も必要です。
5.1 死別した配偶者の配偶者控除は、配偶者控除等申告書に亡くなった日までの所得を書く
死別した年に配偶者控除を受けるときは、配偶者控除等申告書に、亡くなった配偶者のその年1月1日から死亡日までの合計所得金額を書いて出します。
離婚した年は、元配偶者を配偶者控除等申告書に書きません。寡婦控除やひとり親控除に当たる人は、扶養控除等(異動)申告書の該当する欄に記載して勤務先に申告します。
5.2 健康保険の被扶養者だった配偶者は、離婚・死亡で削除の届出が必要
日本年金機構は、被扶養者が離婚したときや死亡したときを、被扶養者の削除(非該当)の届出が必要な場合として挙げています。
会社員の配偶者を健康保険の被扶養者にしていた人は、勤務先を通じて被扶養者(異動)届を出します。所得税の配偶者控除とは別の手続きです。
6. まとめ
配偶者控除は12月31日の現況で判定するため、年の途中で離婚した年は受けられません。配偶者と死別した年は、亡くなった時の現況で判定し、所得は1月1日から死亡日までで見ます。
死別した年は、配偶者控除に加えてひとり親控除や寡婦控除を受けられることがあり、夫と死別して子がいる人は所得税の控除が合計73万円です。ひとり親控除は令和8年分が35万円で、令和9年分から38万円になります。
自分がどの控除に当たるかは、勤務先の年末調整の担当部署や税務署で確かめておくと安心です。
参考資料
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1191 配偶者控除(質疑応答)」
- 国税庁「配偶者控除とひとり親控除の双方適用」
- 国税庁「No.1170 寡婦控除」
- 国税庁「No.1171 ひとり親控除」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- e-Gov法令検索「所得税法」
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
鶴田 綾


