


12月の年末調整では、配偶者控除を受けられるかどうかを、その年の12月31日の状況で判定します。
年の途中で離婚した場合と、配偶者と死別した場合とでは、この判定の扱いが分かれます。離婚した年は配偶者控除を受けられませんが、死別した年は亡くなった時の状況で判定するため、配偶者控除とひとり親控除などを両方受けられることがあります。
この記事では、離婚・死別した年の配偶者控除の判定を、国税庁の資料で確認します。
1. 配偶者控除は12月31日の現況で判定し、年の途中で離婚した元配偶者は対象外
配偶者控除や配偶者特別控除は、いつの時点の状況で判定するかが法律で決まっています。まず、離婚した年の扱いを見ていきます。
1.1 控除対象配偶者は「12月31日の現況」で民法の規定による配偶者であることが要件
国税庁のタックスアンサー「No.1191 配偶者控除」によると、控除対象配偶者は、その年の12月31日の現況で4つの要件すべてに当てはまる人です。
要件の1つ目は、民法の規定による配偶者であることです。令和8年分は、配偶者の合計所得金額が62万円以下(給与だけなら給与収入136万円以下)であることも要件になります。
1.2 離婚前に生計を一にしていても、配偶者控除・配偶者特別控除は受けられない
所得税法第85条第3項は、控除対象配偶者や配偶者特別控除の対象になる「生計を一にする配偶者」に当たるかどうかを、その年12月31日の現況で判定すると定めています。
年の途中で離婚し、12月31日に婚姻をしていなければ、民法の規定による配偶者には当たりません。離婚する前の期間に生計を一にしていたとしても、その年の配偶者控除・配偶者特別控除は受けられません。
2. 配偶者と死別した年は、亡くなった時の現況で配偶者控除を判定する
配偶者が年の途中で亡くなった場合は、12月31日ではなく、亡くなった時点が判定の基準になります。死別した年は、配偶者控除と、本人がひとり親や寡婦に当たる場合の控除を両方受けられることがあります。
2.1 亡くなった配偶者の所得は、1月1日から死亡日までの合計所得金額で判定する
所得税法第85条第3項のただし書きは、判定の対象になる人がその当時すでに死亡している場合は、死亡の時の現況によると定めています。
国税庁のタックスアンサー「No.1191 配偶者控除」の質疑応答では、配偶者の合計所得金額62万円以下の要件は、その年の1月1日から死亡日までの合計所得金額で判定するとしています。配偶者控除額の月割計算は行いません。
2.2 配偶者控除とひとり親控除は、同じ年に両方受けられる
国税庁の質疑応答事例「配偶者控除とひとり親控除の双方適用」は、妻を控除対象配偶者としていた従業員の妻が9月に亡くなった例を取り上げています。
回答では、配偶者控除は妻が亡くなった時点で判定し、ひとり親控除は12月31日の時点で判定するため、要件を満たしていれば両方を受けられるとしています。
離婚・死別した年に受けられる所得税の控除の合計(令和8年分)1/2
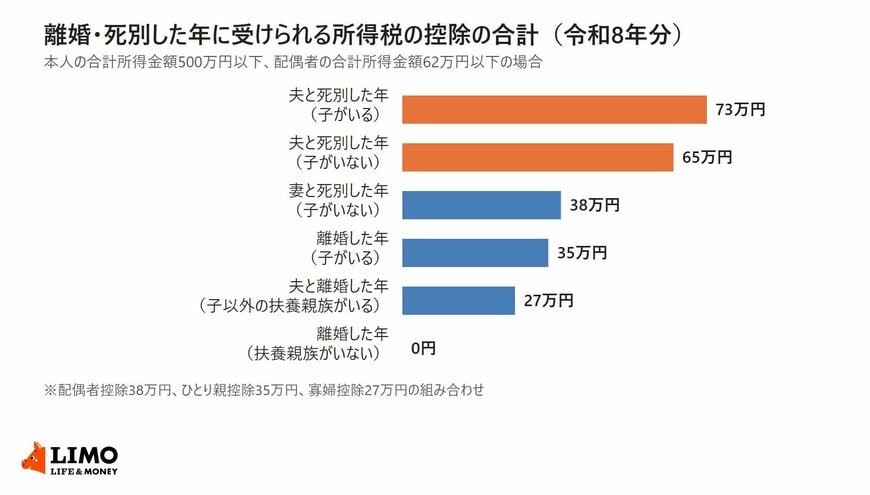
出所:国税庁「No.1191 配偶者控除」、国税庁「No.1171 ひとり親控除」、国税庁「No.1170 寡婦控除」を参考にLIMO編集部作成
本人の合計所得金額が500万円以下で、生計を一にしていた配偶者の所得が62万円以下なら、夫と死別した年に子がいる人は配偶者控除38万円とひとり親控除35万円で合計73万円です。子がいない場合は、寡婦控除27万円と合わせて65万円になります。
離婚した年は配偶者控除がなく、子がいればひとり親控除の35万円、夫と離婚して子以外の扶養親族がいれば寡婦控除の27万円が対象です。
年の途中で離婚した年は、12月31日に婚姻をしていないため配偶者控除を受けられません。配偶者と死別した年は、亡くなった時の現況で判定するので、配偶者控除に加えてひとり親控除や寡婦控除を受けられることがあります。
離婚や死別のあった年は、勤務先に出す配偶者控除等申告書と扶養控除等(異動)申告書の記載を、12月の年末調整の前に見直しておくと安心です。
ここからは、寡婦控除とひとり親控除の要件の違いと、離婚・死別した年の年末調整で出す書類を見ていきます。


