
住宅ローンを借りて間もない20歳代のなかには、預貯金だけでなく、投資信託や株式で資産を育てている人もいるでしょう。繰り上げ返済のお金をどこから出すかで、実際に返せる額は変わります。
投資信託や株式を売って利益が出ると、その利益には所得税と住民税、復興特別所得税を合わせて20.315%の税金がかかります。利益20万円なら税金は4万630円で、その分だけ返せる額が減ります。
この記事では、20歳代の二人以上世帯の住宅ローン残高と金融資産の内訳を確認したうえで、繰り上げ返済の原資を預貯金から出す場合と投資信託を売って出す場合で、減る利息がどれだけ違うかを計算例で見ていきます。
1. 20歳代の二人以上世帯で、住宅ローンなどの借入金がある世帯は28.7%
はじめに、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で、世帯主が20歳代の世帯の借入の状況を見ます。
1.1 20歳代は年代別で最も高く、全国の18.7%を10.0ポイント上回る
世帯主が20歳代の二人以上世帯171世帯のうち、借入金がある世帯は28.7%でした。30歳代の27.8%を上回り、年代別で最も高い割合です。
40歳代は24.8%、50歳代は22.3%で、年代が上がるにつれて借入金がある世帯の割合は下がります。
1.2 20歳代の借入の目的は、住宅の取得または増改築などの資金が36.7%
借入金がある20歳代の世帯に借入の目的を3つまで聞くと、「住宅の取得または増改築などの資金」が36.7%で最も多くなりました。
次いで「耐久消費財の購入資金」が34.7%、「こどもの教育・結婚資金」が18.4%です。住宅と耐久消費財の割合が近いのが20歳代の特徴です。
2. 20歳代の住宅ローン残高は平均919万円、2000万円以上が22.4%
続いて、世帯主が20歳代で借入金額を回答した49世帯の住宅ローン残高を見ます。回答数が少ないため、参考値として読んでください。
- 50万円未満:22.4%
- 50万~100万円未満:8.2%
- 100万~200万円未満:2.0%
- 200万~300万円未満:0.0%
- 300万~500万円未満:4.1%
- 500万~700万円未満:2.0%
- 700万~1000万円未満:0.0%
- 1000万~1500万円未満:2.0%
- 1500万~2000万円未満:0.0%
- 2000万円以上:22.4%
- 無回答(ゼロも含む):36.7%
2.1 50万円未満と2000万円以上が同じ22.4%で、中央値は21万円
20歳代の住宅ローン残高は、平均が919万円、中央値が21万円でした。50万円未満と2000万円以上がどちらも22.4%で、住宅ローンを借りたばかりの世帯と、住宅ローンがほとんどない世帯に分かれています。
この表の分母には、残高がゼロの世帯や無回答の世帯も含まれています。
3. 20歳代の金融資産は平均683万円、そのうち預貯金が275万円
繰り上げ返済の原資になる金融資産を、同じ調査で見ます。金融資産を保有していない世帯を含めると、20歳代の金融資産保有額は平均525万円、中央値125万円で、金融資産を保有していない世帯は21.6%でした。
3.1 保有世帯の内訳は、預貯金275万円、投資信託102万円、株式79万円
金融資産を保有している20歳代の世帯に限ると、保有額は平均683万円です。種類別の内訳は次のとおりです。
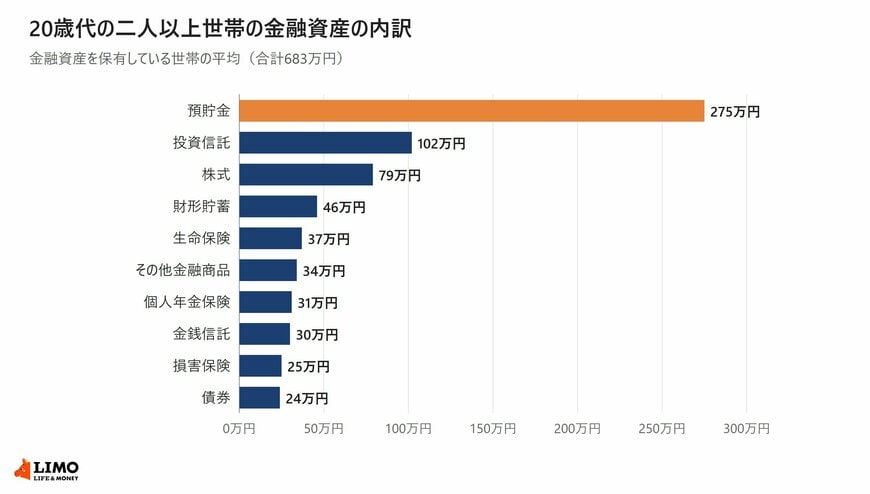
- 預貯金:275万円(うち定期性預貯金121万円)
- 投資信託:102万円
- 株式:79万円
- 財形貯蓄:46万円
- 生命保険:37万円
- その他金融商品:34万円
- 個人年金保険:31万円
- 金銭信託:30万円
- 損害保険:25万円
- 債券:24万円
投資信託と株式を合わせると181万円で、保有額の約4分の1を占めます。繰り上げ返済の原資を考えるときは、預貯金だけでなく、これらを売ったときの税金も見ておく必要があります。
4. 投資信託を売って住宅ローンを繰り上げ返済すると、利益に20.315%の税金がかかる
国税庁のタックスアンサー「No.1463 株式等を譲渡したときの課税(申告分離課税)」で、株式や投資信託を売ったときの税金を確認します。
4.1 譲渡益の税率は所得税15%と住民税5%、復興特別所得税を合わせて20.315%
上場株式等の譲渡益(譲渡価額から取得費と委託手数料等を引いた額)にかかる税率は、所得税15%、住民税5%です。2013年から2047年までの各年分は、所得税額に2.1%を掛けた復興特別所得税もかかります。
取得費80万円の投資信託を100万円で売ると、譲渡益は20万円です。所得税3万円、復興特別所得税630円、住民税1万円で、税金は合計4万630円になり、手元に残るのは95万9370円です。
4.2 残高2800万円・残り32年なら、減る利息の差は1万4556円
住宅ローン残高2800万円・残り32年・金利年1.0%・元利均等返済で、1回目の毎月返済の直後に繰り上げ返済する場合で計算しました。毎月の返済額は8万5235円で、金利は完済まで変わらないものとしています。
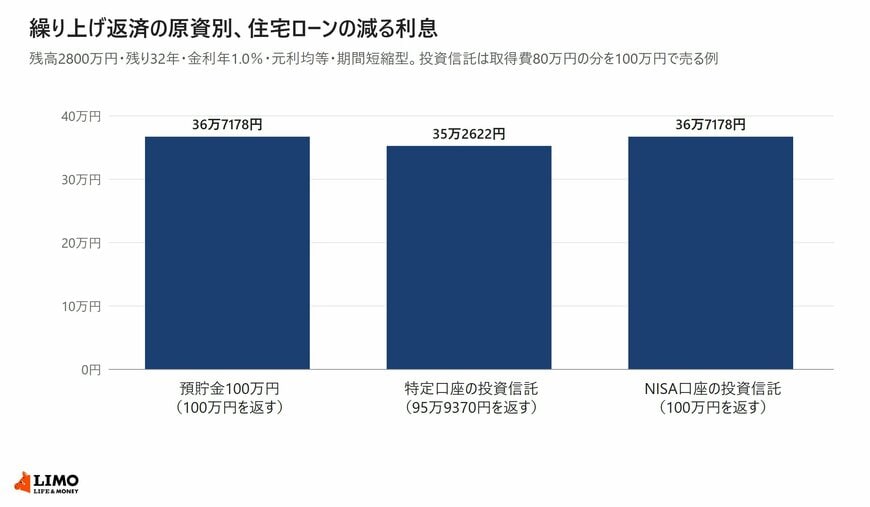
預貯金から100万円を期間短縮型で返すと、利息は36万7178円減り、返済期間は1年4か月短くなります。投資信託を売って95万9370円を返すと、減る利息は35万2622円、短くなる期間は1年3か月で、差は1万4556円です。
利息は毎月の残高から計算して円未満を四捨五入しています。委託手数料など、売るときにかかる費用は含めていません。
20歳代の金融資産では預貯金が中心ですが、投資信託と株式も合わせて181万円あります。売って繰り上げ返済に回す場合は、利益の20.315%が差し引かれ、預貯金から同じ額を出すより減る利息が小さくなります。
売る前に、証券会社の取引画面や取引報告書で取得費と評価益を確かめておくと、手元に残る額が見積もれます。
ここからは、NISA口座で持っている場合や、預貯金の中から原資を選ぶときの考え方を整理します。