2016年11月に固定期間10年の住宅ローンを借りた人は、2026年11月で固定金利の期間が終わります。終了後の金利をどうするかとあわせて、手元のお金で繰り上げ返済をするかどうかを考える人もいるでしょう。
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」では、世帯主が40歳代で年収750万~1000万円未満の世帯のうち、借入金の残高が2000万円以上ある世帯は14.8%でした。
この記事では、この層の借入金と金融資産を確認したうえで、10年固定の期間が終わるときに300万円を繰り上げ返済すると、終了後の金利によって減る利息がどれだけ変わるかを計算例で見ていきます。
1. 40歳代・年収750万~1000万円未満の二人以上世帯、借入金残高2000万円以上は14.8%
はじめに、同じ調査の設問間クロス集計で、世帯主の年代と年収をかけ合わせた借入金残高の分布を確認します。年収は税引後の年間手取り収入です。
1.1 借入金がない世帯は72.5%
世帯主が40歳代で年収750万~1000万円未満の182世帯のうち、借入金がない世帯は72.5%でした。二人以上世帯全体の81.3%を下回ります。
1.2 残高の区分では2000万円以上が最も多く14.8%
残高の区分では2000万円以上が14.8%で最も多く、1500万~2000万円未満が3.3%、700万~1000万円未満が2.7%でした。
同じ40歳代では、年収500万~750万円未満の世帯の2000万円以上は8.1%、年収1000万~1200万円未満は15.7%です。
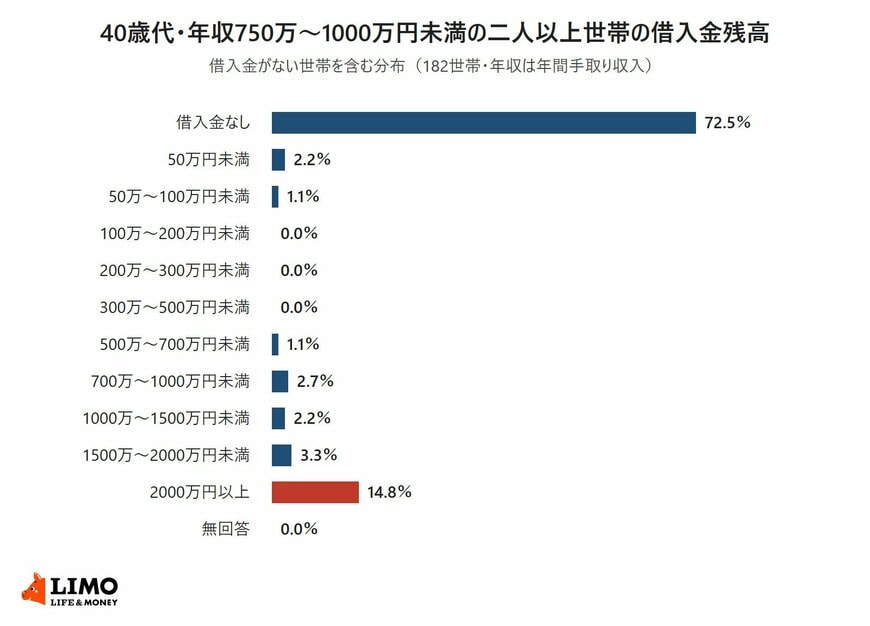
- 借入金なし:72.5%
- 50万円未満:2.2%
- 50万~100万円未満:1.1%
- 100万~200万円未満:0.0%
- 200万~300万円未満:0.0%
- 300万~500万円未満:0.0%
- 500万~700万円未満:1.1%
- 700万~1000万円未満:2.7%
- 1000万~1500万円未満:2.2%
- 1500万~2000万円未満:3.3%
- 2000万円以上:14.8%
- 無回答:0.0%
2. 40歳代・年収750万~1000万円未満の世帯の金融資産は平均2012万円、中央値1000万円
繰り上げ返済の原資になる金融資産も、同じ区分で確認します。
2.1 金融資産を持っていない世帯は9.3%
金融資産を持たない世帯も含めた保有額は、平均2012万円、中央値1000万円でした。金融資産を保有していない世帯は9.3%です。
この区分では、1000万~1500万円未満と3000万円以上がともに17.0%でした。300万円の繰り上げ返済は、多くの世帯で金融資産の一部でまかなえる額といえます。
3. 固定期間が終わると、手続きをしなければ変動金利に変わる銀行もある
固定期間が終わったあとの金利の扱いは、借入先によって異なります。三菱UFJ銀行の案内で確認します。
3.1 三菱UFJ銀行は、変動金利なら手続き不要、再び固定にするなら申し込みが必要
三菱UFJ銀行は、固定金利の期間が終わったときに変動金利を選ぶ場合、手続きは不要としています。再び固定金利を選ぶ場合は、取引店かインターネットで申し込みます。
取引店で申し込むと特約設定の手数料が1万1000円(税込)かかり、インターネットなら無料です。
3.2 一部繰上返済の手数料も、申し込み方法で違う
三菱UFJ銀行の一部繰上返済の手数料は、2025年8月1日現在、インターネットなら無料、店頭窓口は1万6500円です。固定期間の終了にあわせて繰り上げ返済を考える場合も、申し込み方法を確かめておくと手数料を抑えられます。
4. 2016年11月に3500万円を10年固定で借りた場合の計算例
2016年11月に3500万円を35年・元利均等返済で借り、固定期間10年の金利を年0.8%と仮定しました。毎月の返済額は9万5571円で、2026年11月に固定期間が終わる時点の残高は約2598万円、残りの返済期間は25年です。
固定期間の終了後は、残り25年の間、金利が年1.5%か年2.5%で変わらないものとして計算しました。手数料は含めていません。
300万円の繰り上げ返済で減る利息2/2
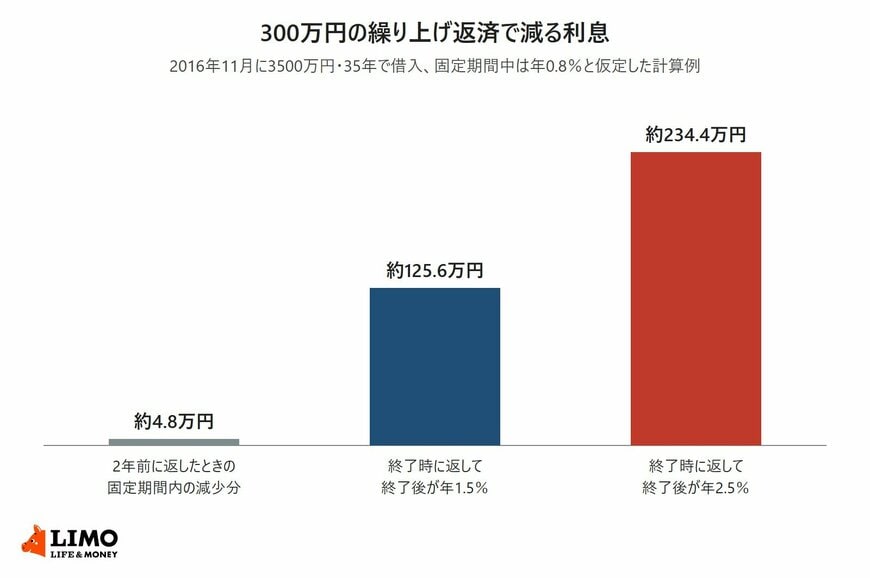
出所:LIMO編集部作成
- 終了の2年前に返したときの、固定期間の残り2年分で減る利息:約4.8万円
- 終了時に返して、終了後の金利が年1.5%の場合:約125.6万円
- 終了時に返して、終了後の金利が年2.5%の場合:約234.4万円
4.1 終了後の金利が年1.5%なら、毎月の返済額は8326円増えて10万3897円に
固定期間の終了後に金利が年1.5%になると、残り25年で計算し直した毎月の返済額は10万3897円で、8326円増えます。
終了時に300万円を期間短縮型で繰り上げ返済すると、毎月の返済額は10万3897円のまま返済期間が3年4か月短くなり、減る利息は約126万円です。
4.2 終了後の金利が年2.5%なら、減る利息は約234万円
終了後の金利が年2.5%の場合、毎月の返済額は11万6543円で、2万972円増えます。終了時に300万円を期間短縮型で返すと、返済期間は3年9か月短くなり、減る利息は約234万円になります。
同じ300万円でも、終了後の金利が1.0ポイント違うと、減る利息に100万円を超える差が出る計算です。
ここからは、固定期間の終了前に返す場合との違いを確かめたうえで、終了の前に確かめておきたいことを見ていきます。