【住宅ローンの繰り上げ返済】12月31日の年末残高で控除は夫婦別々。ペアローンで200万円を金利年2.0%の側に返すと利息は「約110万円」減る


目次[開く][閉じる]
- 1. 世帯主夫婦のみの二人以上世帯で、住宅ローンなどの借入金がある世帯は14.6%
- 1.1 世帯主夫婦のみの世帯は、全国の18.7%より借入金がある割合が低い
- 1.2 借入の目的は住宅の取得または増改築などの資金が42.3%
- 2. 世帯主夫婦のみの世帯の住宅ローン残高は平均1023万円、中央値300万円
- 2.1 2000万円以上の世帯が19.0%、無回答(ゼロも含む)は39.8%
- 2.2 中央値300万円が平均1023万円を大きく下回るのは、ゼロを含む無回答が多いため
- 3. ペアローンと収入合算では、住宅ローンの本数と繰り上げ返済の先が違う
- 3.1 ペアローンは夫婦それぞれが自分の住宅ローンを組み、それぞれが住宅ローン控除の対象になる
- 3.2 収入合算の連帯債務は1本の住宅ローンで、控除は負担割合で分ける
- 4. 金利が違う2本のペアローン、200万円の繰り上げ返済は金利の高いほうに返すと利息が多く減る
- 4.1 金利年2.0%の妻のローンに返すと、減る利息は約110万円
- 4.2 金利年1.0%の夫のローンに返すと、減る利息は約52万円
- 5. ペアローンで返済額軽減型を選ぶと、毎月の返済額はどちらも7000円から8000円台下がる
- 5.1 妻のローンなら毎月8477円、夫のローンなら毎月7538円下がる
- 5.2 どちらの収入で返していくかも判断の材料になる
- 6. ペアローンの繰り上げ返済で、住宅ローン控除と団体信用生命保険も変わる
- 6.1 返した側の年末残高が減り、その人の住宅ローン控除が減ることがある
- 6.2 団体信用生命保険の保障は、それぞれのローンの残高に連動する
- 7. ペアローンの繰り上げ返済を申し込む前に、夫婦で確かめておきたいこと
- 7.1 2本のローンの金利と残高、返済期間を並べる
- 7.2 繰り上げ返済の資金を誰が出すかを決めておく
- 7.3 繰り上げ返済の手数料と手続きの方法を確かめる
- 8. まとめ
- 参考資料
4. 金利が違う2本のペアローン、200万円の繰り上げ返済は金利の高いほうに返すと利息が多く減る
夫が残高1500万円・金利年1.0%、妻が残高1000万円・金利年2.0%のペアローンを、どちらも残り25年・元利均等返済で返している夫婦が、200万円を期間短縮型で繰り上げ返済した場合を計算しました。金利は完済まで変わらない前提で、手数料は含めていません。
ペアローンの夫のローンと妻のローン、200万円をどちらに返すかで減る利息の計算例2/2
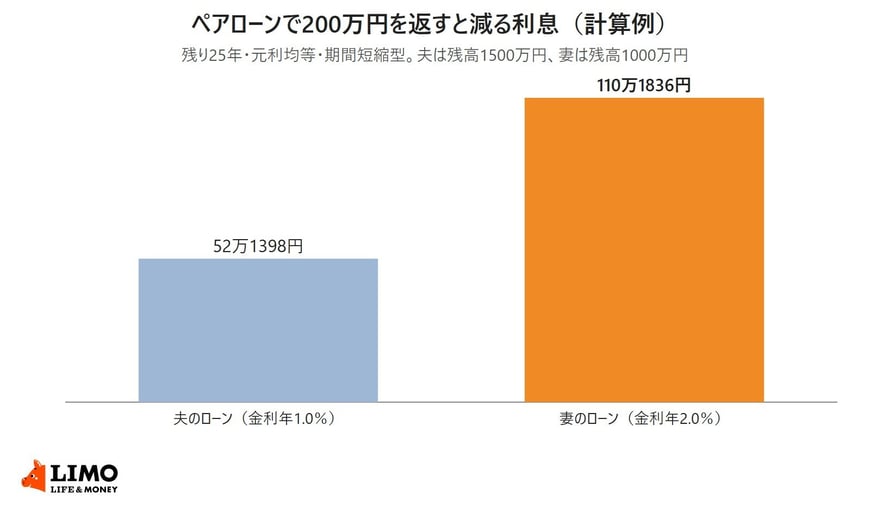
出所:LIMO編集部による計算例(元利均等返済・残り25年・期間短縮型)
4.1 金利年2.0%の妻のローンに返すと、減る利息は約110万円
妻のローンの毎月の返済額は4万2385円で、残り25年間の利息は約272万円です。ここに200万円を期間短縮型で返すと、減る利息は約110万円、返済期間は6年1か月短くなります。
4.2 金利年1.0%の夫のローンに返すと、減る利息は約52万円
夫のローンの毎月の返済額は5万6531円で、残り25年間の利息は約196万円です。同じ200万円を夫のローンに返すと、減る利息は約52万円、返済期間は3年8か月短くなります。
残高は夫のほうが多くても、金利が高い妻のローンに返したほうが、減る利息は2倍以上になります。利息を減らすことだけを考えるなら、まず金利の高いほうから返すのが基本です。
5. ペアローンで返済額軽減型を選ぶと、毎月の返済額はどちらも7000円から8000円台下がる
期間を縮めるのではなく、毎月の返済額を下げたい場合は返済額軽減型を選びます。同じ200万円を返済額軽減型で返した場合も計算しました。
5.1 妻のローンなら毎月8477円、夫のローンなら毎月7538円下がる
200万円を妻のローンに返済額軽減型で返すと、毎月の返済額は4万2385円から3万3908円になり、8477円下がります。減る利息は約54万円です。
夫のローンに返した場合は、毎月の返済額が5万6531円から4万8993円になり、7538円下がります。減る利息は約26万円です。
5.2 どちらの収入で返していくかも判断の材料になる
ペアローンでは、夫婦それぞれが自分のローンを返していきます。どちらかが働き方を変える予定があるなら、その人のローンの毎月の返済額を下げておくという考え方もあります。利息の減り方だけでなく、これから先の夫婦それぞれの収入の見通しと合わせて決めます。
6. ペアローンの繰り上げ返済で、住宅ローン控除と団体信用生命保険も変わる
ペアローンでは、繰り上げ返済した側の住宅ローンだけが減ります。そのため、住宅ローン控除と団体信用生命保険にも影響が出ます。
6.1 返した側の年末残高が減り、その人の住宅ローン控除が減ることがある
住宅ローン控除は、12月31日時点の年末残高等に0.7%をかけた額と、入居した年や住宅の区分で決まる控除限度額の小さいほうで計算します。ペアローンでは夫婦それぞれが自分の年末残高で計算します。
年末残高等の0.7%が控除限度額を下回っている人が200万円を返すと、その人の控除額は年に最大1万4000円少なくなります。控除を受けている期間は、どちらの控除がどれだけ減るかも確かめておきます。
6.2 団体信用生命保険の保障は、それぞれのローンの残高に連動する
ペアローンでは、団体信用生命保険もそれぞれのローンに付くのが一般的です。万一のときに保険金で返済されるのは、その人のローンの残高です。どちらかのローンだけを減らすと、夫婦の間で保障の対象になる残高の配分も変わります。
7. ペアローンの繰り上げ返済を申し込む前に、夫婦で確かめておきたいこと
どちらのローンに返すかを決める前に、次の3つを夫婦で確かめておきます。
7.1 2本のローンの金利と残高、返済期間を並べる
返済予定表で、それぞれの残高・金利・残りの返済期間を並べます。金利タイプが違う場合は、変動金利の見直しで今後どちらの金利が上がりうるかも見ておきます。
7.2 繰り上げ返済の資金を誰が出すかを決めておく
ペアローンでは、繰り上げ返済の資金を誰が出したかも整理しておきます。自分のローンを返すために配偶者のお金を使うと、贈与にあたるかどうかが問題になることがあります。迷うときは税務署に確認しておくと安心です。
7.3 繰り上げ返済の手数料と手続きの方法を確かめる
一部繰上返済の手数料は、インターネットと窓口で違うことがあります。ペアローンは2本のローンなので、両方に少しずつ返すと手数料も2回かかる場合があります。
8. まとめ
世帯主夫婦のみの二人以上世帯で借入金がある世帯は14.6%、住宅ローン残高は平均1023万円、中央値300万円でした。
ペアローンは夫婦それぞれのローンが別なので、繰り上げ返済の先を選べます。計算例では、200万円を金利年2.0%のローンに返すと利息は約110万円減り、金利年1.0%のローンに返した場合の約52万円の2倍以上でした。
ただ、返した側の住宅ローン控除や団体信用生命保険の対象額も変わります。金利の高さを第一の目安にしつつ、控除と保障、夫婦それぞれの収入の見通しも並べて決めてください。具体的な手続きは借入先の金融機関に確認すると確実です。
参考資料
鶴田 綾