【住宅ローンの繰り上げ返済】12月31日の年末残高で控除は夫婦別々。ペアローンで200万円を金利年2.0%の側に返すと利息は「約110万円」減る

mapo_japan/shutterstock.com


目次[開く][閉じる]
- 1. 世帯主夫婦のみの二人以上世帯で、住宅ローンなどの借入金がある世帯は14.6%
- 1.1 世帯主夫婦のみの世帯は、全国の18.7%より借入金がある割合が低い
- 1.2 借入の目的は住宅の取得または増改築などの資金が42.3%
- 2. 世帯主夫婦のみの世帯の住宅ローン残高は平均1023万円、中央値300万円
- 2.1 2000万円以上の世帯が19.0%、無回答(ゼロも含む)は39.8%
- 2.2 中央値300万円が平均1023万円を大きく下回るのは、ゼロを含む無回答が多いため
- 3. ペアローンと収入合算では、住宅ローンの本数と繰り上げ返済の先が違う
- 3.1 ペアローンは夫婦それぞれが自分の住宅ローンを組み、それぞれが住宅ローン控除の対象になる
- 3.2 収入合算の連帯債務は1本の住宅ローンで、控除は負担割合で分ける
- 4. 金利が違う2本のペアローン、200万円の繰り上げ返済は金利の高いほうに返すと利息が多く減る
- 4.1 金利年2.0%の妻のローンに返すと、減る利息は約110万円
- 4.2 金利年1.0%の夫のローンに返すと、減る利息は約52万円
- 5. ペアローンで返済額軽減型を選ぶと、毎月の返済額はどちらも7000円から8000円台下がる
- 5.1 妻のローンなら毎月8477円、夫のローンなら毎月7538円下がる
- 5.2 どちらの収入で返していくかも判断の材料になる
- 6. ペアローンの繰り上げ返済で、住宅ローン控除と団体信用生命保険も変わる
- 6.1 返した側の年末残高が減り、その人の住宅ローン控除が減ることがある
- 6.2 団体信用生命保険の保障は、それぞれのローンの残高に連動する
- 7. ペアローンの繰り上げ返済を申し込む前に、夫婦で確かめておきたいこと
- 7.1 2本のローンの金利と残高、返済期間を並べる
- 7.2 繰り上げ返済の資金を誰が出すかを決めておく
- 7.3 繰り上げ返済の手数料と手続きの方法を確かめる
- 8. まとめ
- 参考資料
夫婦2人で住宅ローンを組んでいると、繰り上げ返済に回すお金ができたときに、どちらのローンから返すかを決める必要があります。ペアローンは夫婦それぞれが別の住宅ローンを契約しているため、返す先によって減る利息も、その後の住宅ローン控除も変わってきます。
一方、収入合算で1本の住宅ローンを組んでいる場合は、繰り上げ返済の先は1つです。同じ「夫婦で借りる」でも、組み方によって考えることが違います。
この記事では、世帯主夫婦のみの二人以上世帯の住宅ローン残高を確認したうえで、ペアローンと収入合算の違いを解説します。
記事の後半では、金利が違う2本のペアローンでどちらに返すと利息がどれだけ減るかを計算例で見ていきます。
1. 世帯主夫婦のみの二人以上世帯で、住宅ローンなどの借入金がある世帯は14.6%
まず、夫婦だけで暮らす世帯がどのくらい借入金を抱えているかを、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」の世帯類型別の集計で確認します。
1.1 世帯主夫婦のみの世帯は、全国の18.7%より借入金がある割合が低い
世帯主夫婦のみの二人以上世帯のうち、住宅ローンなどの借入金がある世帯は14.6%でした。二人以上世帯全体の18.7%を下回ります。
同じ調査で、世帯主夫婦と子のみの世帯は24.2%です。子どもがいる世帯に比べると、夫婦のみの世帯で借入金がある割合は低くなっています。
1.2 借入の目的は住宅の取得または増改築などの資金が42.3%
借入金がある世帯主夫婦のみの世帯に借入の目的を3つまで聞くと、「住宅の取得または増改築などの資金」が42.3%で最も多くなりました。
次いで「日常の生活資金」が19.3%、「耐久消費財の購入資金」が16.1%です。
2. 世帯主夫婦のみの世帯の住宅ローン残高は平均1023万円、中央値300万円
続いて、世帯主夫婦のみの二人以上世帯で借入金額を回答した274世帯の住宅ローン残高を見ます。
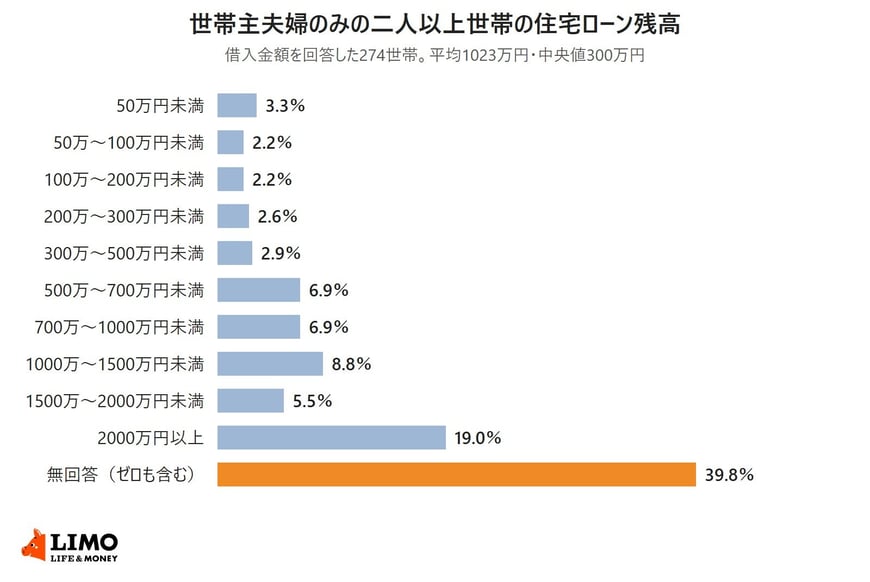
2.1 2000万円以上の世帯が19.0%、無回答(ゼロも含む)は39.8%
世帯主夫婦のみの世帯の住宅ローン残高は、平均が1023万円、中央値が300万円でした。2000万円以上の世帯が19.0%あります。
- 50万円未満:3.3%
- 50万~100万円未満:2.2%
- 100万~200万円未満:2.2%
- 200万~300万円未満:2.6%
- 300万~500万円未満:2.9%
- 500万~700万円未満:6.9%
- 700万~1000万円未満:6.9%
- 1000万~1500万円未満:8.8%
- 1500万~2000万円未満:5.5%
- 2000万円以上:19.0%
- 無回答(ゼロも含む):39.8%
2.2 中央値300万円が平均1023万円を大きく下回るのは、ゼロを含む無回答が多いため
この分布の分母には、残高がゼロの世帯や無回答の世帯も含まれています。世帯主夫婦のみの世帯では無回答(ゼロも含む)が39.8%と、二人以上世帯全体の28.7%より多く、中央値が平均を大きく下回っています。
3. ペアローンと収入合算では、住宅ローンの本数と繰り上げ返済の先が違う
夫婦で住宅ローンを組む方法には、ペアローンと収入合算があります。繰り上げ返済で「どちらから返すか」を考える必要があるのは、ペアローンの場合です。
3.1 ペアローンは夫婦それぞれが自分の住宅ローンを組み、それぞれが住宅ローン控除の対象になる
三菱UFJ銀行はペアローンを、同じ物件について夫婦や親子などが各自の収入を基準に、それぞれ住宅ローンを組む方法と案内しています。申し込みも2人それぞれで必要です。
住宅ローンが2本あるので、借入額や金利タイプ、返済期間を別々に決めることができ、住宅ローン控除もそれぞれが対象になります。住宅ローン控除は12月31日時点の年末残高等で計算するため、ペアローンでは夫婦それぞれの年末残高で計算します。繰り上げ返済も、どちらのローンに充てるかを選んで申し込むことになります。
3.2 収入合算の連帯債務は1本の住宅ローンで、控除は負担割合で分ける
収入合算で夫婦が連帯債務者になる場合は、住宅ローンは1本です。繰り上げ返済をすれば、その1本の残高が減ります。
住宅ローン控除については、国税庁のタックスアンサー「No.1211-1」で、連帯債務がある場合は確定申告で「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」も必要とされています。1本のローンの年末残高を、夫婦それぞれの負担割合で分けて控除を計算する仕組みです。
世帯主夫婦のみの世帯の住宅ローン残高は平均1023万円、中央値300万円でした。夫婦2人で借りている場合は、この残高がペアローンの2本に分かれているのか、1本の連帯債務なのかで、繰り上げ返済の考え方が変わります。
まずは手元の金銭消費貸借契約書や返済予定表で、住宅ローンが何本あり、それぞれの名義と金利がどうなっているかを確かめておくと、次の判断がしやすくなります。
ここからは、ペアローンで金利が違う2本のどちらに返すかを、計算例で比べます。

