4. 住宅ローン残高1585万円・残り25年の計算例、300万円の繰り上げ返済は早いほど利息が減る
中部の平均と同じ住宅ローン残高1585万円を、残り25年・金利年1.0%・元利均等返済で返している世帯が、300万円を期間短縮型で繰り上げ返済した場合を計算しました。金利は完済まで変わらない前提で、繰り上げ返済の手数料は含めていません。
300万円を繰り上げ返済する時期ごとに、減る利息を比べた計算例3/3
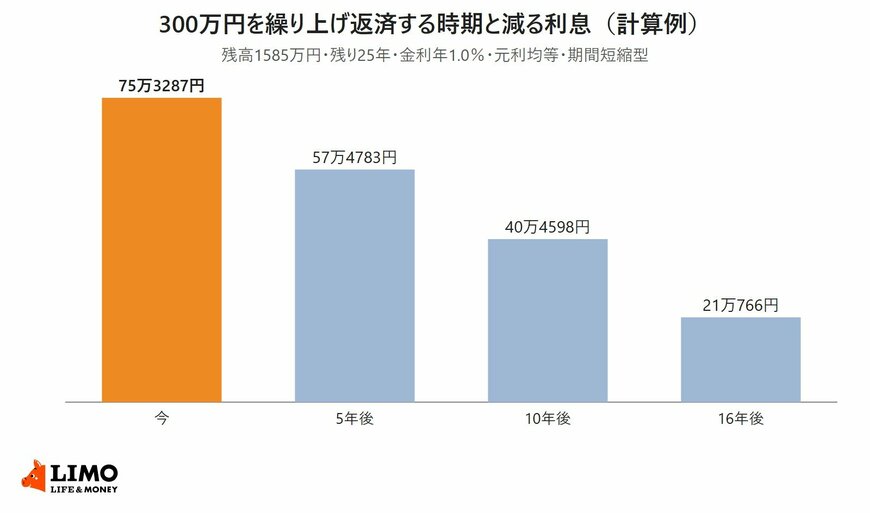
出所:LIMO編集部による計算例(元利均等返済・金利年1.0%・期間短縮型)
4.1 今300万円を返すと減る利息は約75万円、16年後なら約21万円
繰り上げ返済をしない場合、毎月の返済額は5万9734円で、25年間に払う利息の合計は約207万円です。
子どもが6歳で、4月に小学校へ入る年に300万円を返すと、減る利息は約75万円です。5年後(小学6年生の頃)なら約57万円、10年後(高校1年生の頃)なら約40万円、16年後(大学を卒業する頃)なら約21万円にとどまります。
4.2 返済期間が短くなる幅は、今なら5年2か月、16年後なら4年5か月
期間短縮型では、毎月の返済額は変わらず、返済期間が短くなります。300万円を今返すと返済期間は5年2か月短くなり、16年後に返すと4年5か月短くなります。
返す時期が遅いほど、それまでに利息が付いた期間が長くなるため、同じ300万円でも減る利息は小さくなります。
5. 教育費の山の前に返すなら、返済額軽減型で毎月の返済額を下げる方法もある
繰り上げ返済には、返済期間を変えずに毎月の返済額を下げる返済額軽減型もあります。教育費がかさむ時期の毎月の負担を軽くしたい場合の選び方です。
5.1 今300万円を返済額軽減型で返すと、毎月の返済額は1万1306円下がる
同じ計算例で、今300万円を返済額軽減型で返すと、毎月の返済額は5万9734円から4万8428円になり、1万1306円下がります。年間では13万円あまり、返済にかかるお金が減ります。
5.2 減る利息は約39万円で、期間短縮型の約75万円より少ない
返済額軽減型で減る利息は約39万円です。同じ時期に期間短縮型で返した場合の約75万円と比べると、半分ほどにとどまります。
利息を減らす効果を重視するなら期間短縮型、子どもが高校や大学に通う時期の毎月の負担を下げたいなら返済額軽減型、と目的で分けて考えると選びやすくなります。
6. 子どもの教育費と住宅ローンの繰り上げ返済の時期を決める前に確かめたいこと
教育費と繰り上げ返済の時期を考えるときに、手元で確かめられることを3つ挙げます。
6.1 子どもの進学時期と学習費の見込みを年ごとに並べる
子どもの年齢から、高校入学・大学入学の年を書き出し、公立・私立それぞれの学習費の目安を並べます。大学の入学時は、授業料のほかに入学料や施設設備費もまとめてかかります。
繰り上げ返済に回したお金は、あとから引き出すことはできません。教育費の山が来る年に必要な額を残したうえで、残りを繰り上げ返済に回すかどうかを決めます。
6.2 繰り上げ返済の最低金額と手数料を借入先で確かめる
一部繰上返済は、金融機関によって受け付ける最低金額や手数料が違い、インターネットと窓口で条件が変わることもあります。少額を何回かに分けて返すつもりなら、1回ごとの手数料も含めて確かめておきます。
6.3 住宅ローン控除を受けている間は、年末残高の減り方も見る
住宅ローン控除は、12月31日時点の年末残高等をもとに控除額を計算します。控除を受けている期間に繰り上げ返済すると、控除額が減ることがあります。金融機関から届く年末残高等証明書で、残高の水準を確かめておきましょう。
7. まとめ
中部の二人以上世帯の住宅ローン残高は平均1585万円、中央値1500万円でした。文部科学省の調査では、公立の学習費総額は学校段階が上がるほど増え、私立大学の初年度には平均150万7647円がかかります。
計算例では、300万円の繰り上げ返済で減る利息は、今返せば約75万円、16年後なら約21万円でした。早く返すほど利息は減りますが、教育費の山の前に手元のお金が足りなくなっては意味がありません。
子どもの進学時期と必要な教育費を年ごとに並べ、残す額を先に決めてから繰り上げ返済の額と時期を考えてみてください。返済方法の選び方や手数料は、借入先の金融機関に確認すると確実です。
参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」
- 文部科学省「令和5年度子供の学習費調査結果のポイント」
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
鶴田 綾