子どもの教育費がかさむ前に住宅ローンを少しでも減らしておくか、それとも教育費の山を越えてから繰り上げ返済するか。子育て中の世帯では、手元のお金をどちらに回すかで迷う場面が出てきます。
繰り上げ返済は、早く返すほど減る利息が大きくなります。一方で、教育費は子どもの進学に合わせて増えていき、私立に進めば1年あたりの学習費は公立の数倍になることもあります。
この記事では、中部の二人以上世帯の住宅ローン残高と、文部科学省の調査でわかる学校段階ごとの学習費を確認します。
記事後半では、繰り上げ返済の時期によって減る利息がどれだけ変わるかを計算例で見ていきます。
1. 中部の二人以上世帯で、住宅ローンなどの借入金がある世帯は17.8%
まず、中部でどのくらいの世帯が借入金を抱えているかを、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で確認します。
1.1 中部の借入の目的は住宅の取得または増改築などの資金が55.1%
中部の二人以上世帯のうち、住宅ローンなどの借入金がある世帯は17.8%でした。全国の18.7%をやや下回ります。
借入金がある中部の世帯に借入の目的を3つまで聞くと、「住宅の取得または増改築などの資金」が55.1%で最も多くなりました。全国の48.1%を上回っています。
1.2 こどもの教育・結婚資金を借入の目的に挙げた中部の世帯は7.1%
「こどもの教育・結婚資金」を借入の目的に挙げた中部の世帯は7.1%で、全国では9.1%でした。
次いで多いのは「日常の生活資金」の15.7%、「耐久消費財の購入資金」の13.4%です。住宅のための借入が中心で、教育のために借りている世帯は1割に届いていません。
2. 中部の住宅ローン残高は平均1585万円、中央値1500万円
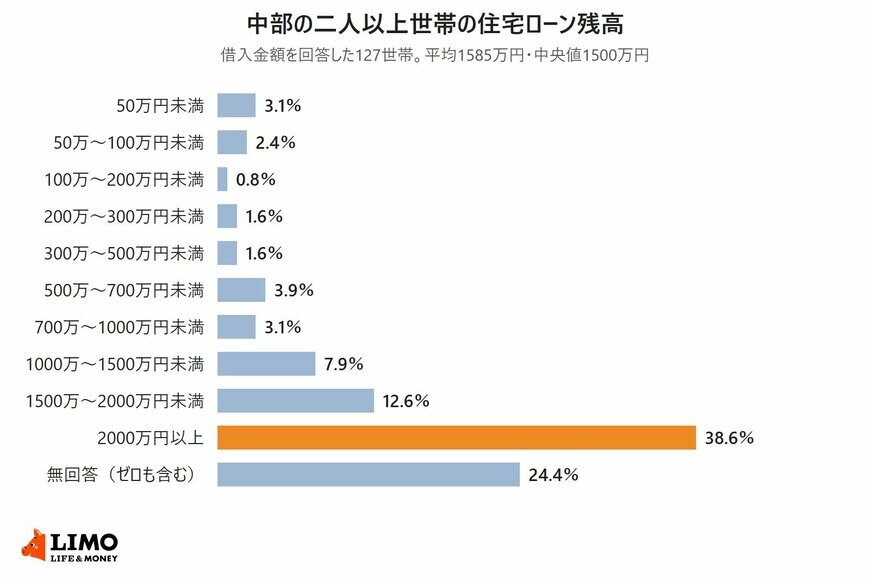
続いて、中部の二人以上世帯で借入金額を回答した127世帯の住宅ローン残高を見ます。
2.1 中部の住宅ローン残高は2000万円以上が38.6%
中部の住宅ローン残高は、平均が1585万円、中央値が1500万円でした。2000万円以上の世帯が38.6%を占めています。
- 50万円未満:3.1%
- 50万~100万円未満:2.4%
- 100万~200万円未満:0.8%
- 200万~300万円未満:1.6%
- 300万~500万円未満:1.6%
- 500万~700万円未満:3.9%
- 700万~1000万円未満:3.1%
- 1000万~1500万円未満:7.9%
- 1500万~2000万円未満:12.6%
- 2000万円以上:38.6%
- 無回答(ゼロも含む):24.4%
2.2 全国の平均1295万円・中央値900万円より、中部の残高は大きい
全国の二人以上世帯の住宅ローン残高は、平均1295万円、中央値900万円です。中部は平均・中央値とも全国を上回っています。
なお、この分布の分母には、残高がゼロの世帯や無回答の世帯も含まれています。中部の無回答(ゼロも含む)は24.4%でした。
3. 子供の学習費総額は私立の小学校で年174万1516円、公立の高等学校で年59万6954円
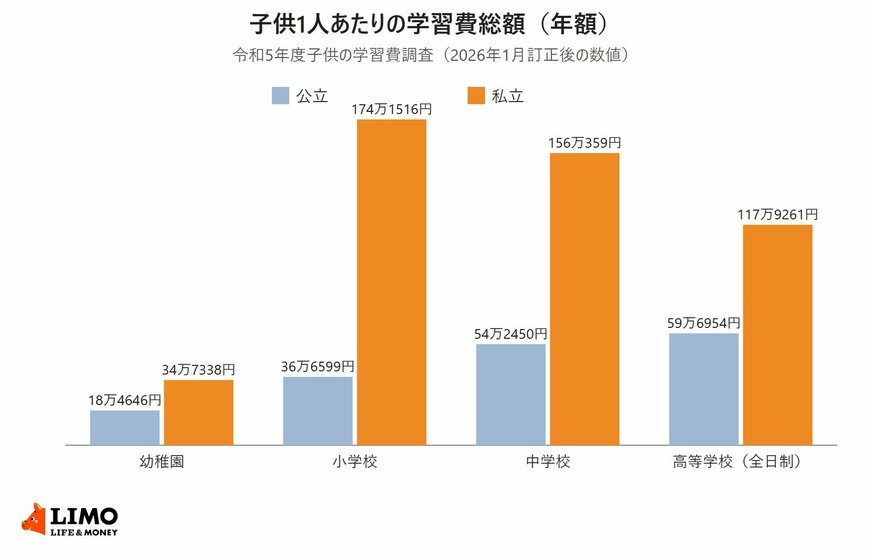
教育費がいつ、どのくらいかかるかは、文部科学省「令和5年度子供の学習費調査」で確かめられます。この調査の令和5年度分は、計算の誤りなどを訂正した数値が2026年1月16日に公表されており、ここでは訂正後の数値を使います。
3.1 公立は学校段階が上がるほど学習費総額が増える
学習費総額は、学校に払う学校教育費や給食費に、塾や習い事などの学校外活動費を合わせた1年あたりの額です。
- 幼稚園:公立18万4646円、私立34万7338円
- 小学校:公立36万6599円、私立174万1516円
- 中学校:公立54万2450円、私立156万359円
- 高等学校(全日制):公立59万6954円、私立117万9261円
公立だけを見ると、幼稚園から高等学校まで学校段階が上がるごとに学習費総額は増えています。私立は小学校が最も高く、公立との差は小学校で4.8倍、高等学校(全日制)で2.0倍です。
3.2 私立大学の初年度は、授業料・入学料・施設設備費などで平均150万7647円
大学に進むと、入学の年に大きな支出がまとまります。文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」によると、私立大学(学部)の平均は授業料が96万8069円、入学料が24万365円、施設設備費が17万2550円でした。
実験実習料なども含めた初年度の学生納付金等の総計は、平均150万7647円です。高等学校の3年間に続いて、大学の入学時にもう一度大きな山が来ることになります。
子どもが小さいうちは教育費が比較的少なく、高校から大学にかけて支出が膨らみます。住宅ローンの繰り上げ返済にお金を回せる時期と、教育費に備えたい時期は重なりやすいといえます。
中部の二人以上世帯の住宅ローン残高は平均1585万円で、2000万円以上の世帯が4割近くありました。教育費の山がいつ来るかを先に並べておくと、繰り上げ返済に回せる額と時期を考えやすくなります。
ここからは、住宅ローン残高1585万円の計算例で、繰り上げ返済の時期と減る利息の関係を見ていきます。