
在職中に家族が亡くなったとき、勤務先から支払われる退職金がどう扱われるのかは、あまり知られていません。退職金は本人が受け取るものと考えがちですが、亡くなった後は遺族が受け取ることになります。
国税庁は、亡くなった人に支給されるはずだった退職金を「死亡退職金」として相続税の課税対象にしています。厚生労働省の「令和5年就労条件総合調査」では、会社員の定年退職者の平均退職給付額は、大学・大学院卒(管理・事務・技術職)で1896万円でした。
この記事では、会社員の退職金の平均額を確認したうえで、死亡退職金のうち相続税がかからない金額と、平均額を当てはめた試算を見ていきます。
1. 会社員の退職金は定年退職で平均1896万円
まず、会社員の退職金がどのくらいの金額になるのかを確認します。厚生労働省の「令和5年就労条件総合調査」は、勤続20年以上かつ45歳以上で退職した人について、退職一時金と退職年金を合わせた1人あたりの平均額を集計しています。
1.1 大学・大学院卒は1896万円、高校卒は1682万円
定年で退職した人の平均退職給付額は、学歴と職種によって次のように分かれました。
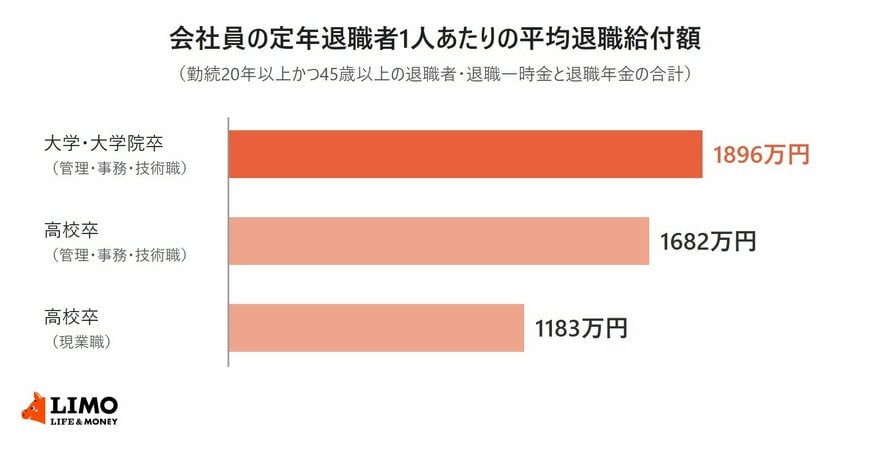
- 大学・大学院卒(管理・事務・技術職):1896万円
- 高校卒(管理・事務・技術職):1682万円
- 高校卒(現業職):1183万円
大学・大学院卒と高校卒(現業職)では713万円の差があります。同じ調査では、大学・大学院卒の定年退職でも勤続20年から24年は1021万円、35年以上は2037万円と、勤続年数によって金額が変わります。
1.2 退職給付制度がある企業は74.9%
退職金は、すべての会社にあるわけではありません。退職給付(一時金・年金)制度がある企業は74.9%で、30人以上99人以下の企業では70.1%でした。
死亡退職金が支払われるかどうかも、勤務先に退職金の制度があることが前提になります。
2. 在職中に亡くなると退職金は「死亡退職金」として相続税の対象に
在職中に亡くなった場合、本人に支払われるはずだった退職金は遺族が受け取ります。国税庁のタックスアンサーでは、この死亡退職金を相続税の課税対象として扱っています。
2.1 死亡後3年以内に支給が確定したもの
対象になるのは、亡くなった人に支給されるべきだった退職手当金や功労金などで、死亡後3年以内に支給額が確定したものです。名目を問わず、実質的に退職手当金等にあたるものが含まれます。
在職中の死亡だけでなく、生前に退職して、亡くなった後3年以内に支給額が確定した場合も同じ扱いになります。
2.2 非課税は「500万円×法定相続人の数」まで
死亡退職金には、相続税がかからない枠が設けられています。非課税限度額は「500万円×法定相続人の数」で、数え方には次の決まりがあります。
- 法定相続人の数には、相続を放棄した人も含める
- 養子を数に含めるのは、実子がいれば1人、実子がいなければ2人まで
- 相続人以外の人が受け取った死亡退職金には、非課税の適用がない
相続人が複数で受け取ったときは、非課税限度額を受け取った額の割合で分け、それぞれの課税される金額を計算します。
2.3 平均1896万円を当てはめると396万円が課税対象
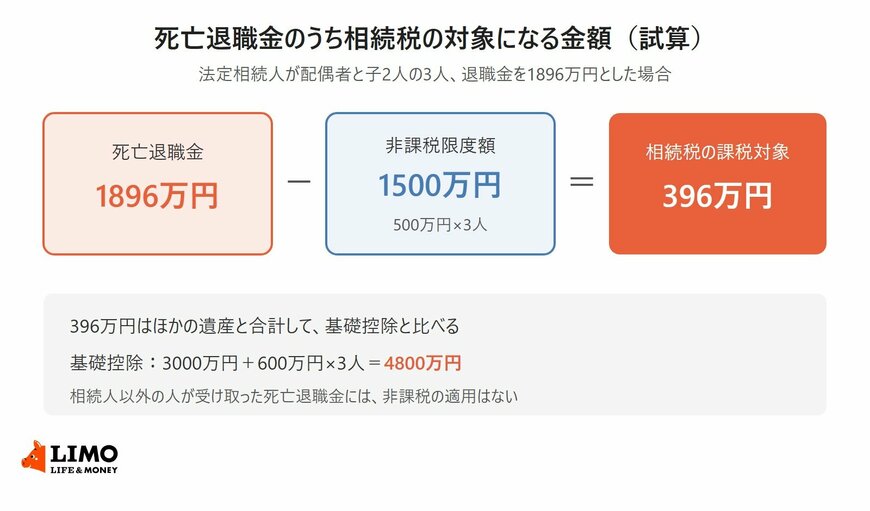
たとえば、法定相続人が配偶者と子2人の3人で、死亡退職金を1896万円受け取ったとします。非課税限度額は500万円×3人で1500万円となり、残りの396万円が相続税の課税対象に加わります。
法定相続人が3人なら死亡退職金の非課税は1500万円まで。1896万円なら396万円が相続税の課税対象に2/2
出所:国税庁「No.4117 相続税の課税対象になる死亡退職金」、国税庁「No.4152 相続税の計算」をもとにLIMO編集部作成
ただし、396万円にそのまま相続税がかかるわけではありません。ほかの遺産と合計した額から基礎控除の「3000万円+600万円×法定相続人の数」を差し引き、残りがある場合に相続税が計算されます。
法定相続人が3人なら、基礎控除は4800万円です。
会社員の定年退職の平均1896万円を死亡退職金として受け取っても、配偶者と子2人なら1500万円までは非課税で、課税対象に加わるのは396万円でした。
勤務先に退職金の制度があるか、金額がどう決まるかは、就業規則や退職金規程で確かめられます。
ここからは、死亡退職金を受け取る遺族の決まり方と、支給の確定が遅れた場合の税金の違い、相続税の申告期限を確認していきます。