4. 上の子を多子加算の判定対象に含めるには?確認書が必要
高校を卒業した上の子を、「第3子以降」の判定対象として入れてもらうには、手続きが必要です。
こども家庭庁は、18歳の年度末を過ぎて22歳の年度末までの兄や姉について、親が監護に相当する世話などをし、その生計費を負担している場合は、「監護相当・生計費の負担についての確認書」などの提出が必要だとしています。
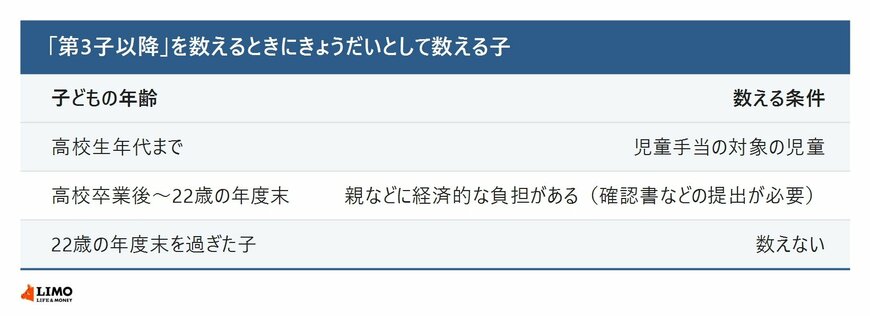
上の子が大学などに進学し、親が学費や生活費を負担している場合などが考えられます。上の子が働いて自分で生計を立てている場合などは、数えられないことがあります。手続きや必要な書類は、お住まいの市区町村の窓口で確認してください。
5. いつ振り込まれる?偶数月に2か月分
児童手当は、毎月ではなく、偶数月に前月分までの2か月分がまとめて支給されます。
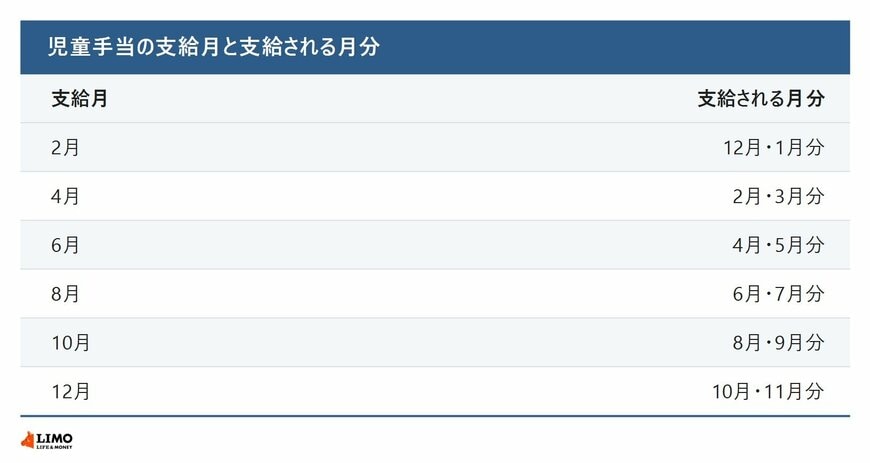
たとえば第1子・第2子が3歳以上なら、1回あたり1人2万円、第3子なら6万円が振り込まれます。給料とは振り込まれる時期がずれるため、生活費の口座に入ったままだと、ほかの支出と混ざりやすくなります。
6. FPの検証:振り込まれたら別口座へ
児童手当を全部貯めると、第1子・第2子は1人234万円、2歳差の3人きょうだいなら合計1116万円になりました。一方で、第3子の加算はきょうだいの年の差によって途中で終わることがあり、上の子を数えてもらうための確認書の手続きもあります。
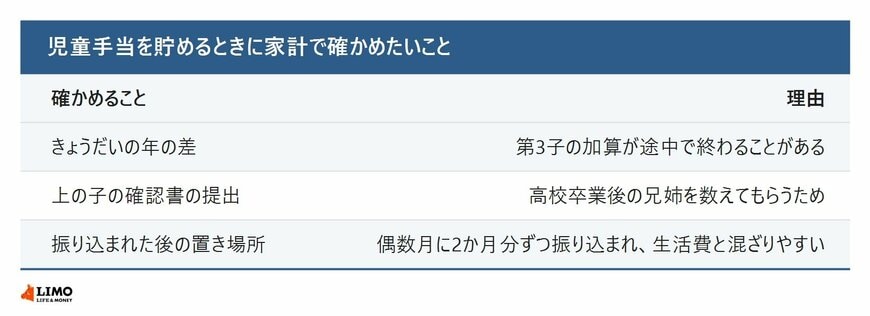
確実に貯めるには、振り込まれたら、生活費とは別の口座に移す流れを決めておくのが効果的です。偶数月の振込日に合わせて、自動で別口座に移す設定ができる金融機関もあります。
また、子育てにかかるお金は家庭ごとに違い、児童手当を毎月の生活費に充てている家庭も少なくありません。全部を貯めることにこだわらず、「第3子の加算分だけは貯める」「高校生年代の分は進学費用に回す」など、家計に合わせて決めておくと続けやすくなります。
7. まとめ
児童手当を0歳から高校生年代まで全部貯めると、第1子・第2子は1人234万円、第3子以降は648万円で、2歳差の3人きょうだいなら合計1116万円になります。
ただし、第3子として数えられるのは、上の子が22歳の年度末までで、親に経済的な負担がある場合です。年の差が大きいと第3子の加算は途中で終わり、10歳差なら144万円少なくなります。上の子が高校を卒業したら、確認書の提出が必要かどうかを市区町村で確かめておきましょう。
※本記事は情報提供を目的としています。ケースはこども家庭庁の資料をもとに設定した試算例で、試算は一定の前提に基づく概算です。実際に受け取る額や手続きは、お住まいの市区町村にご確認ください。
参考資料
青木 里美