「児童手当は使わずに、子どもの将来のために全部貯めておきたい。高校を卒業するまでに、いくらになるのだろう」。そう考えている方も多いのではないでしょうか。
児童手当は、2024年10月分から所得制限がなくなり、支給は高校生年代まで延びました。第3子以降は月3万円に増えています。ただ、全部貯めたときの金額を考えるうえで、見落としやすい点が3つあります。生まれた順番で月額が大きく違うこと。「第3子以降」の加算対象となる期間には区切りがあること。そして、上の子を多子加算の判定対象に含めるには手続きが必要な場合があること。
ここでは、こども家庭庁の資料をもとに、児童手当を0歳から高校生年代まで全部貯めた場合の金額を、きょうだいの人数や年の差ごとに確かめます。
※編集部:本記事のケースは、こども家庭庁の資料をもとに設定した試算例です。
1. 全部貯めるといくら?1人234万円
まずは、1人あたりの金額からみていきましょう。
こども家庭庁によると、児童手当は、0歳から18歳になった後の最初の3月31日まで(高校生年代まで)の子どもを育てている人に支給されます。月額は次のとおりです(こども家庭庁「児童手当Q&A」)。
- 【3歳未満】月1万5000円(第3子以降は月3万円)
- 【3歳以上・高校生年代まで】月1万円(第3子以降は月3万円)
4月生まれの子どもが、0歳から高校生年代の終わりまで受け取った場合で試算すると、次のようになります。
- 【第1子・第2子】1万5000円×36か月+1万円×180か月で、234万円
- 【第3子以降】3万円×216か月で、648万円
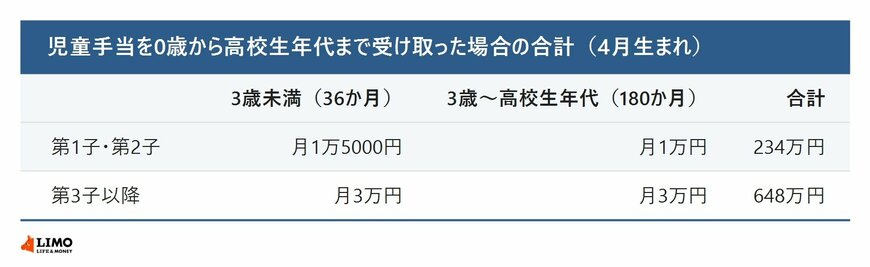
※試算の前提:4月生まれで、0歳の4月分から18歳になった後の3月分まで216か月受け取るとしています。実際に受け取る月数は、生まれた月や申請の時期によって変わります。
2. 3人きょうだいなら?総額1116万円
では、きょうだいがいる場合はどうでしょうか。2歳差の3人きょうだいで、3人とも全部貯めた場合を試算しました。
- 【第1子】234万円
- 【第2子】234万円
- 【第3子】648万円
- 【3人の合計】1116万円
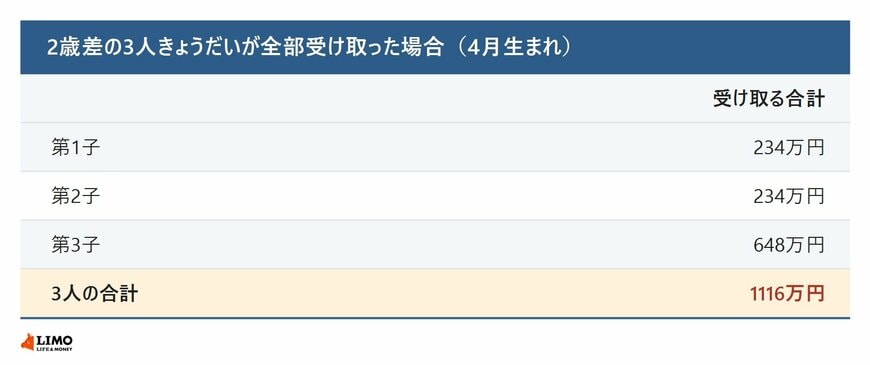
第3子の648万円は、第1子・第2子の約2.8倍にあたります。3人の合計の半分以上を、第3子の分が占める計算です。
3. 年の差で変わる?最大144万円減も
ただし、第3子がずっと「第3子」として判定対象に含まれるとは限りません。
こども家庭庁によると、「第3子以降」は、児童と、その兄や姉のうち22歳になった後の最初の3月31日までの間にあって、親などに経済的な負担がある子を、年齢が上の子から数えて3人目以降の子をいいます。
つまり、いちばん上の子が22歳の年度末を過ぎると、上の子が数えられなくなり、それまでの第3子は「第2子」として月1万円になります。第1子と第3子の年の差ごとに、第3子が受け取る合計を試算しました。
- 【4歳差まで】第3子のまま高校生年代を終えるので、648万円
- 【6歳差】最後の2年間は月1万円になり、600万円(48万円減)
- 【10歳差】最後の6年間は月1万円になり、504万円(144万円減)
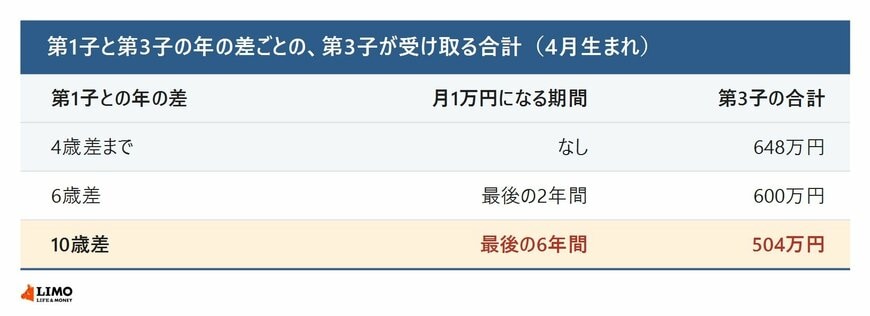
※試算の前提:きょうだいは全員4月生まれで、第1子は22歳の年度末まで親が経済的な負担をしているものとします。第1子が数えられなくなった後は、第3子を月1万円で計算しています。
年の差が大きいきょうだいほど、第3子の加算が途中で終わり、全部貯めた金額も少なくなります。将来の教育費の計画を立てるときは、この点も織り込んでおきたいところです。
ここからは、上の子を「第3子以降」の判定対象とするための手続きと、児童手当が振り込まれる時期を確かめます。