
配偶者を亡くしたあと、遺族年金があるから当面の生活は何とかなると考えている人は少なくないかもしれません。
しかし、遺族年金は配偶者と死別すれば誰でも受け取れるものではなく、亡くなった方の年金の加入状況や保険料の納付状況、遺族の年齢や収入などの条件をすべて満たした場合に支給されます。
子がいない、亡くなった方が自営業だった、遺族の年収が一定以上あるといった事情によっては、遺族年金の一部または全部を受け取れないこともあります。
この記事では、遺族年金の支給要件を整理したうえで、配偶者と死別しても遺族年金を受け取れない主なケースと、受け取れても止まったり減ったりするケース、早めに確認しておきたいことを解説します。
1. 遺族年金を受け取れるかは「3つの条件」で決まる
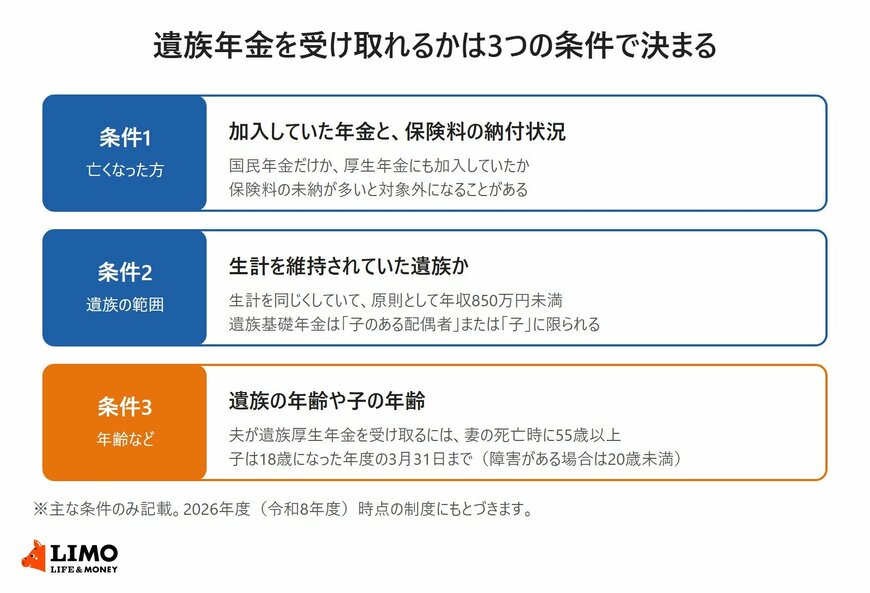
遺族年金を受け取れるかどうかは、大きく分けて、亡くなった方に関する条件、遺族の範囲に関する条件、年齢などの条件の3つで判断されます。
1.1 遺族基礎年金と遺族厚生年金の2種類がある
遺族年金には、国民年金の「遺族基礎年金」と、厚生年金保険の「遺族厚生年金」があります。
遺族基礎年金を受け取れるのは、亡くなった方によって生計を維持されていた「子のある配偶者」または「子」です。
遺族厚生年金を受け取れるのは、厚生年金保険の被保険者または被保険者であった方が亡くなった場合で、亡くなった方によって生計を維持されていた配偶者、子、父母、孫、祖父母のうち、優先順位の最も高い方です。
1.2 亡くなった方の要件も問われる
遺族年金は、遺族の側だけでなく、亡くなった方が一定の要件を満たしていることも必要です。
たとえば遺族基礎年金は、国民年金の被保険者である間に亡くなったときや、保険料納付済期間・保険料免除期間・合算対象期間などを合算した期間が25年以上ある方が亡くなったときなどに支給されます。
遺族厚生年金も、厚生年金保険の被保険者である間に亡くなったときや、老齢厚生年金の受給権者であった方(合算した期間が25年以上ある方に限る)が亡くなったときなど、要件が決まっています。
2. 配偶者と死別しても遺族年金を受け取れない主なケース
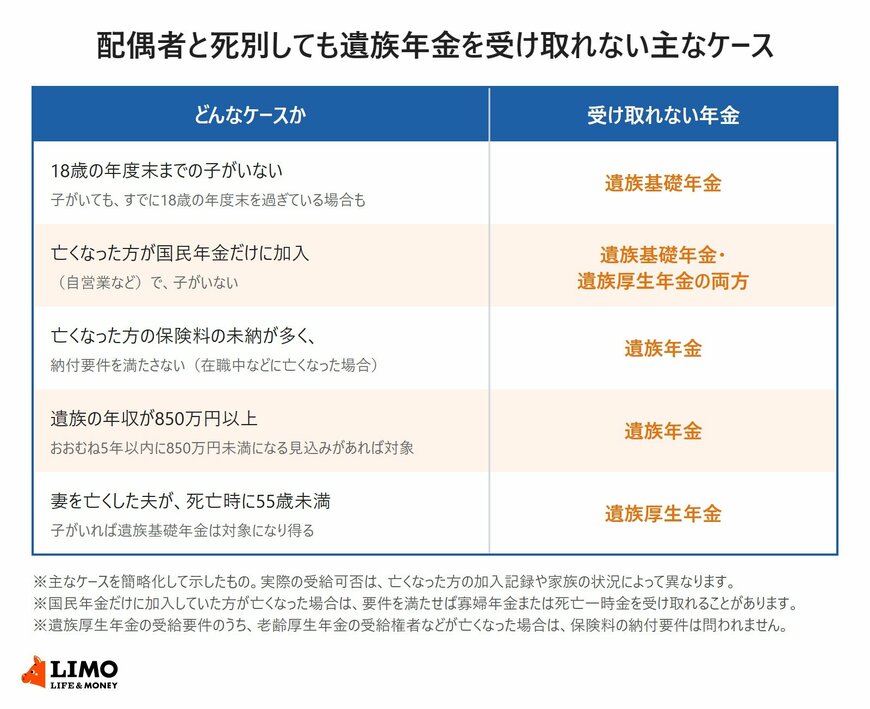
3つの条件のどれかを満たさないと、配偶者と死別しても遺族年金の一部または全部を受け取れません。
2.1 ケース1:18歳の年度末までの子がいない
遺族基礎年金を受け取れるのは「子のある配偶者」または「子」に限られるため、子がいない配偶者は遺族基礎年金の対象になりません。
ここでいう「子」は、死亡当時に18歳になった年度の3月31日までの間にある子(障害等級1級・2級の障害の状態にある場合は20歳未満)で、婚姻していない子に限られます。
子がいても、すでに18歳の年度末を過ぎている場合は対象外です。
また、子は亡くなった方の実子または養子を指し、養子縁組をしていない配偶者の子は含まれません。
2.2 ケース2:亡くなった方が国民年金だけに加入していて、子がいない
自営業やフリーランスなどで国民年金だけに加入していた方が亡くなった場合、厚生年金保険の加入期間がなければ遺族厚生年金は支給されません。
そのうえで子がいなければ遺族基礎年金も対象外となり、遺族年金をまったく受け取れないことになります。
ただし、この場合でも国民年金の独自給付として、要件を満たせば「寡婦年金」または「死亡一時金」を受け取れることがあります(両方の要件を満たす場合はどちらか一方を選択)。
2.3 ケース3:亡くなった方の保険料の納付要件を満たしていない
国民年金や厚生年金保険の被保険者である間に亡くなった場合などは、亡くなった方の保険料の納付状況も確認されます。
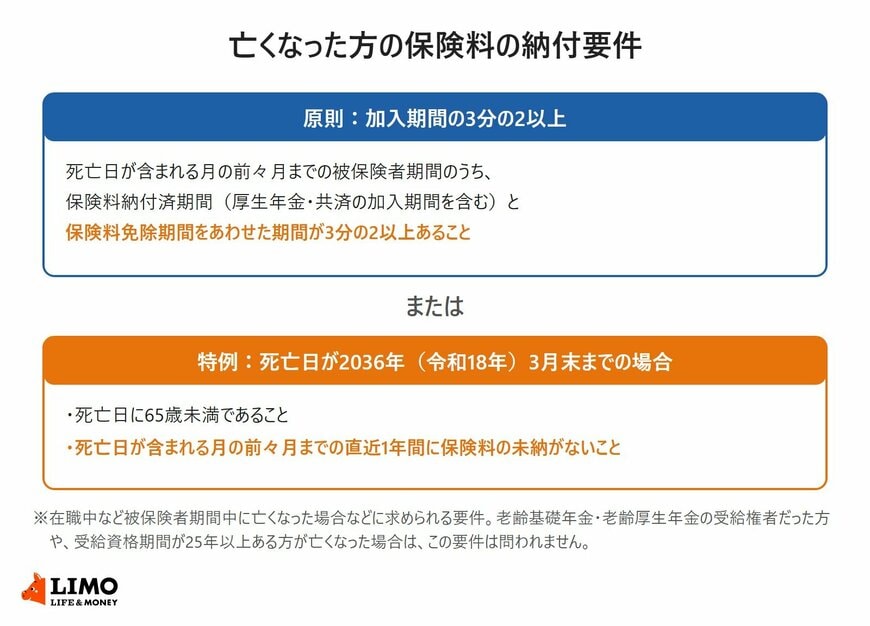
原則として、死亡日の前日において、死亡日が含まれる月の前々月までの被保険者期間のうち、保険料納付済期間(厚生年金保険の被保険者期間などを含む)と保険料免除期間をあわせた期間が3分の2以上あることが必要です。
この要件を満たさなくても、死亡日が2036年(令和18年)3月末日までにあり、死亡日に65歳未満で、死亡日が含まれる月の前々月までの直近1年間に保険料の未納期間がなければ、納付要件を満たすものとされています。
保険料の未納が長く続いていた場合は、この要件を満たせず遺族年金を受け取れないことがあります。
2.4 ケース4:遺族の年収が850万円以上ある
遺族年金を受け取れるのは、亡くなった方によって生計を維持されていた遺族です。
生計を維持されていたといえるのは、死亡当時に亡くなった方と生計を同一にしていて(同居している、または別居していても仕送りを受けていた、健康保険の被扶養者だったなど)、原則として年収が850万円未満の方です。
共働きで遺族自身の年収が850万円以上ある場合は、原則として対象外になります。
ただし、死亡当時に年収850万円以上でも、おおむね5年以内に退職や廃業などで年収が850万円未満になると認められる事由がある場合は、遺族年金を受け取れます。
2.5 ケース5:妻を亡くした夫が、死亡当時55歳未満
夫が遺族厚生年金を受け取るには、妻が亡くなった当時に55歳以上であることが必要で、実際に受け取れるのは60歳からです。
そのため、妻を亡くしたときに夫が55歳未満であれば、遺族厚生年金は受け取れません。
ただし、子のある夫は遺族基礎年金の対象になり、遺族基礎年金を受け取っている間に限っては、60歳より前でも遺族厚生年金をあわせて受け取ることができます。
2.6 自分が受け取れるかを確認するための3つのポイント
いざというときに慌てないよう、次の3点を夫婦で確認しておくと、遺族年金を受け取れるかの見通しを立てやすくなります。
- 配偶者が加入している年金は国民年金だけか、厚生年金保険にも加入しているか
- 18歳になった年度の3月31日までの子がいるか
- 保険料の未納期間がないか(ねんきん定期便やねんきんネットで確認できる)
ここからは、遺族年金を受け取れる場合でも、止まったり減ったりするケースを見ていきます。