4. 申告はいつ?届出書が要る場合も
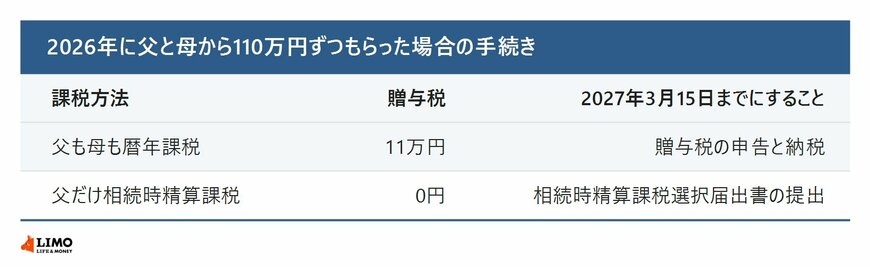
父も母も暦年課税で合計220万円をもらった場合は、もらった子どもが、翌年2月1日から3月15日までに贈与税の申告と納税をします(国税庁「No.4402 贈与税がかかる場合」)。2026年にもらったなら、2027年3月15日までに11万円を納めることになります。
父だけ相続時精算課税を選ぶ場合は、選ぶ最初の年の翌年の申告期限までに、「相続時精算課税選択届出書」を税務署に出す必要があります(国税庁「No.4103 相続時精算課税の選択」)。贈与税が0円でも手続きがいる点に注意してください。
2026年に父と母から110万円ずつもらった場合の手続きの目安です。4/6
出所:国税庁「No.4402 贈与税がかかる場合」、国税庁「No.4103 相続時精算課税の選択」をもとにLIMO編集部作成
5. 相続のときは?父と母で扱いが違う
暦年課税でもらった財産も、相続のときに相続財産に足されることがあります。2024年1月1日以後の贈与から、その期間は亡くなる前3年から7年に延びました(延びた4年分は総額100万円まで加算しません)。一方、相続時精算課税の基礎控除110万円の部分は、相続財産に加算されません(財務省「贈与税に関する資料」「令和5年度税制改正」)。
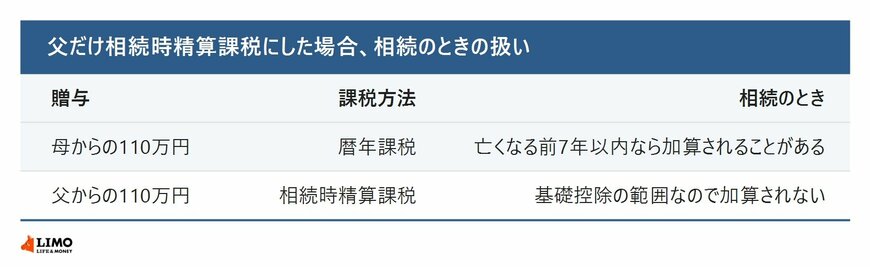
相続財産に加算されるのは、相続などで財産を取得した人が受けた贈与です。相続税がかかるかどうかは財産全体で決まるため、相続税の心配がない家庭もあります。
6. FPの検証:決め手は誰から、どの方法か
父と母から110万円ずつもらうケースでは、同じ220万円でも、贈与税は11万円にも0円にもなりました。「110万円までは非課税」という言葉は、もらう人1人あたり、暦年課税の場合の話だということが分かります。
親から援助を受けるときは、金額を決める前に、次の3つを家族で確かめておきたいところです。
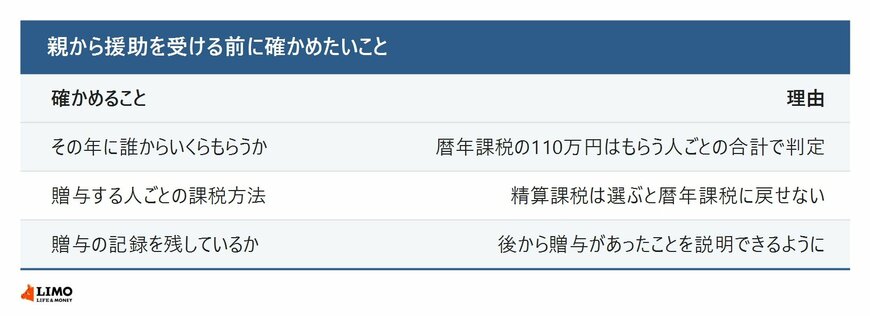
① その年に「誰から・いくら」もらうかの全体像を把握する
暦年課税の場合、父母はもちろん祖父母からの援助などもすべて合算し、同じ「110万円の枠」で計算します。そのため、1年間にもらう合計額がいくらになるのかを漏れなく確認しておくことが大切です。
② 贈与者(あげる人)ごとに「課税方法」をどちらにするか決める
父と母それぞれについて、原則の「暦年課税」にするか、後から変更できない「相続時精算課税」にするかを検討します。将来の相続も含めて、どちらの制度を使うのが有利か、家族で事前に話し合いましょう。
③ 贈与の事実を税務署などに後から客観的に説明できる記録を残す
現金での手渡しは避け、銀行振込を利用して通帳に履歴を残したり、贈与契約書を作成したりするのがおすすめです。税務調査が入った際にも「贈与があったこと」を明確に証明できる状態にしておきましょう。
住宅の購入資金などには、一定の要件を満たせば贈与税がかからない特例もあります。援助の目的がはっきりしているときは、使える制度がないかも税務署や税理士に確かめてから受け取ると安心です。
7. まとめ
贈与税(暦年課税)の基礎控除110万円は、もらう人1人あたり1年間の金額です。父と母から110万円ずつ、合計220万円をもらうと、両方とも暦年課税なら110万円を超えた分に贈与税がかかり、モデルケースでは11万円でした。
父からの贈与だけ相続時精算課税を選べば、父と母の110万円がそれぞれの基礎控除に収まり、贈与税は0円になります。ただし、一度選ぶと父からの贈与は暦年課税に戻せず、選ぶ年には届出書も必要です。援助を受ける前に、誰から、どの方法で、いくらもらうのかを家族で話し合っておきましょう。
※本記事は情報提供を目的としています。ケースは国税庁と財務省の資料をもとに設定した試算例で、試算は一定の前提に基づく概算です。実際の税額や手続きは、住所地の税務署や税理士にご確認ください。

参考資料
青木 里美