
「父と母が、それぞれ110万円ずつ援助してくれることになった。贈与税は110万円までかからないと聞いたから、2人分の220万円でも大丈夫だろう」。そう考えている方もいるかもしれません。
親から援助を受けられること自体は、ありがたいことです。ただ、受け取るときに見落としやすい点が3つあります。110万円が「あげる人ごと」ではなく「もらう人ごと」の金額であること。贈与税の課税方法は、あげる人ごとに選べること。そして、選んだ方法によって後から戻せないことがあること。
ここでは、30代の会社員が、同じ年に父と母からそれぞれ110万円ずつ、合計220万円の贈与を受けるケースをモデルに、この3つを国税庁と財務省の資料で確かめます。
※編集部:本記事のケースは、国税庁と財務省の資料をもとに設定した試算例です。
1. 父母から110万円ずつなら贈与税はいくらになるのか
まずは、贈与税がかかるかどうかの線引きからみていきましょう。
国税庁によると、贈与税(暦年課税)は、1月1日から12月31日までの1年間にもらった財産の合計額から、基礎控除額の110万円を差し引いた残りの額にかかります。1年間にもらった財産の合計額が110万円以下なら、贈与税はかかりません(国税庁「No.4402 贈与税がかかる場合」)。
ポイントは、この110万円が、財産をもらう人1人について1年間で110万円だということです。父と母のように、あげる人が2人いても、110万円の枠が2つになるわけではありません。
同じ年にもらった場合を、3つのケースで比べました。
- 【父から110万円だけ】合計110万円で、贈与税は0円
- 【父と母から55万円ずつ】合計110万円で、贈与税は0円
- 【父と母から110万円ずつ】合計220万円で、贈与税は11万円
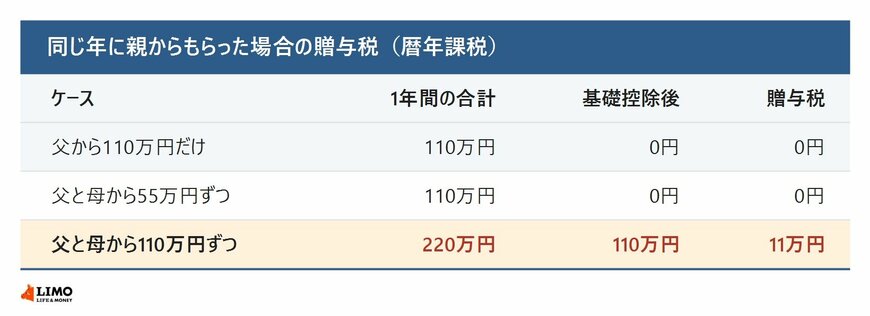
※試算の前提:もらう人は贈与を受けた年の1月1日時点で18歳以上とし、父母などの直系尊属からの贈与に使う税率(特例税率)で計算しています。ほかに贈与を受けた財産はないものとします。
父と母から110万円ずつもらうと、合計220万円から110万円を引いた110万円に贈与税がかかります。基礎控除後の金額が200万円以下なので税率は10%で、モデルケースでは11万円です。
2. 父だけ「相続時精算課税」を選ぶと贈与税はどうなる?
では、この11万円は避けられないのでしょうか。カギになるのが、贈与税のもう1つの課税方法「相続時精算課税」です。
財務省の資料によると、相続時精算課税は、60歳以上の人から18歳以上の推定相続人(子など)や孫への贈与で選べる制度です。選ぶかどうかは贈与者ごと、受贈者ごとに決めます。2024年1月1日以後の贈与からは、暦年課税の基礎控除とは別に、相続時精算課税にも毎年110万円の基礎控除ができました(財務省「贈与税に関する資料」「令和5年度税制改正」)。
モデルケースで、父と母が60歳以上として、父からの贈与だけ相続時精算課税を選んだ場合を比べました。
- 【父も母も暦年課税】合計220万円から110万円を引いた110万円に課税され、11万円
- 【父だけ相続時精算課税・母は暦年課税】父の110万円は精算課税の基礎控除、母の110万円は暦年課税の基礎控除の範囲に収まり、0円
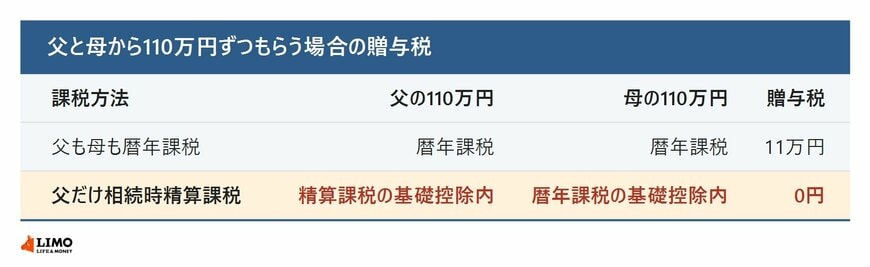
※試算の前提:父と母は贈与の年の1月1日時点で60歳以上、もらう人は18歳以上とします。父と母のほかに、この年に贈与を受けた財産はないものとします。
財務省の資料では、相続時精算課税を選んだ贈与者からの贈与には、暦年課税の基礎控除は使えないとされています。父の分を精算課税の110万円で、母の分を暦年課税の110万円で、それぞれ別の枠として使う形です。
3. 「相続時精算課税」の注意点とは
贈与税が0円になるからといって、すぐに選んでよいとは限りません。相続時精算課税と暦年課税の違いを、父の110万円について整理しました。
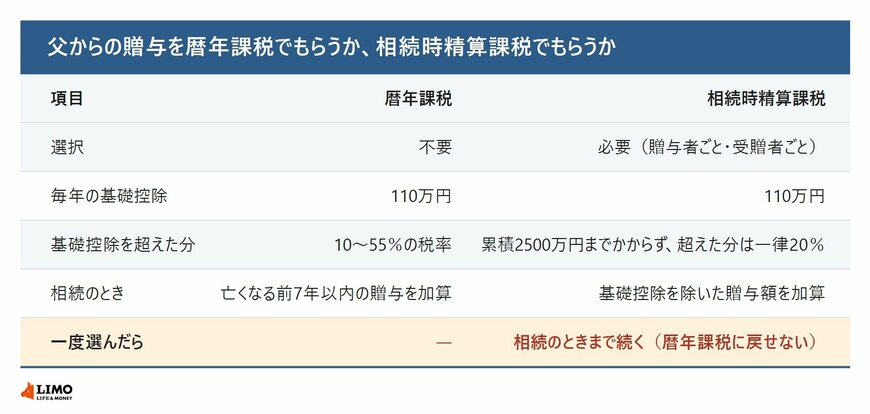
もっとも大きな違いは、相続時精算課税は一度選ぶと、その人からの贈与は相続のときまでずっと相続時精算課税になることです。来年以降に父から多めの援助を受けたときも、暦年課税の110万円は使えません。
また、基礎控除の110万円を超えた分は、累積2500万円までは贈与税がかからない一方で、父が亡くなったときに相続財産に足して相続税を計算します。今年の11万円だけでなく、これから父から受ける援助と、父の相続全体を見て決めることが大切です。