4. 何歳まで生きるかで、必要な貯金額はこう変わる
毎月の不足額がわかったら、次は何年分を用意するかです。ここでは、65歳から85歳までと90歳までの2つの期間で考えます。
4.1 65歳の平均余命と、90歳まで生きる人の割合
厚生労働省「令和7年簡易生命表」によると、65歳の平均余命は男性が19.68年、女性が24.52年です。男性はおおむね85歳、女性は90歳近くまでが目安になります。
同じ生命表では、90歳まで生きる人の割合は男性26.7%、女性50.8%です。65歳まで生きた人に限ると、男性の約3割、女性の約5割が90歳を迎える計算になります。
平均余命までの資金だけを用意すると、それより長生きした場合に足りなくなります。とくに女性は、90歳までを目安に考えておくと安心です。
4.2 持ち家・賃貸×85歳・90歳の必要額
毎月の不足額が65歳からずっと続くとして、必要な貯金の額を計算しました。
- 持ち家・85歳まで(20年):276万5520円
- 持ち家・90歳まで(25年):345万6900円
- 賃貸・85歳まで(20年):1308万3840円
- 賃貸・90歳まで(25年):1635万4800円
持ち家なら90歳まででも350万円弱ですが、賃貸では85歳まででも1300万円を超えます。貯金が数百万円の場合、賃貸だと数年で底をつく計算です。
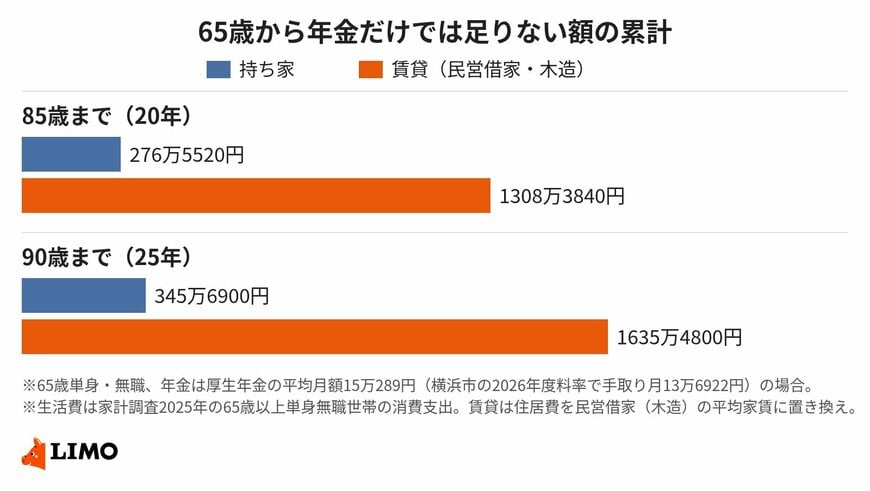
試算の前提は次のとおりです。
- 65歳・単身で、年金以外の収入はない(横浜市在住、国民健康保険に加入)
- 年金は、厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」の厚生年金(第1号)老齢年金の平均月額15万289円
- 手取りは、国民健康保険料・介護保険料(横浜市の2026年度の料率・第9期の段階)と所得税・住民税を、同じ年の年金収入をもとに差し引いた額
- 生活費は家計調査2025年の65歳以上単身無職世帯の消費支出。賃貸は、住居費1万1416円を令和5年住宅・土地統計調査の民営借家(木造)の1か月当たり家賃5万4409円に置き換えた
- 物価や年金額の変動、医療・介護の大きな出費は考慮していない
5. 不足を小さくするために確認したいこと
必要な貯金の額を左右するのは、住まいの費用と、年金以外の収入があるかどうかです。次の3つを確認しておきましょう。
5.1 住まいの費用を見直す
住宅・土地統計調査によると、公営の借家の1か月当たり家賃は平均2万4961円で、民営借家(木造)の半分以下です。
住居費を公営の借家の家賃に置き換えると、毎月の不足額は2万5068円、90歳までの累計は752万400円になります。民営の賃貸に比べ、必要な貯金の額は半分以下に収まります。
5.2 働いて収入を得る期間を延ばす
65歳以降も働いて収入を得れば、その分だけ貯金を取り崩さずに済みます。たとえば月5万円の収入が5年続けば、合計300万円です。
持ち家の場合、これだけで85歳までの不足額(276万5520円)をほぼ埋められます。
5.3 年金の受け取り方を見直す
老齢年金は、受け取り始める時期を66歳以降に遅らせる「繰下げ受給」ができます。1か月遅らせるごとに0.7%増え、75歳まで遅らせると最大84%増えます。増えた額は一生続きます。
ただし、繰り下げている間は年金を受け取れません。年金が増えると税や保険料の負担も増えるため、働く期間や貯金と組み合わせて考えることが大切です。
6. まとめ
厚生年金の平均月額15万289円の手取りは月13万6922円で、65歳以上の単身無職世帯の生活費(月14万8445円)にわずかに届きません。
持ち家なら、90歳までの不足は約346万円です。一方、民営の賃貸に住むと不足は月5万円を超え、90歳までに約1635万円が必要になります。
まずは、ねんきん定期便で自分の年金見込額を確認し、手取りと毎月の生活費の差を計算してみましょう。そのうえで、住まいの費用や働く期間、年金の受け取り方を組み合わせて、必要な貯金の額を見積もっておくと安心です。
参考資料
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
- 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7(2025)年簡易生命表の概況」
- 日本年金機構「年金の繰下げ受給」
- 横浜市「国民健康保険料の保険料率」
- 横浜市「介護保険料」
- 横浜市「個人市民税・県民税」
和田 直子