

4. 年金とパートの給与がある配偶者は、所得金額調整控除で合計所得金額が最大10万円下がる
年金を受け取りながらパートで働く配偶者は、給与所得と公的年金等に係る雑所得を合計して判定します。このとき、所得金額調整控除という仕組みで合計所得金額が小さくなることがあります。
4.1 給与所得は給与収入から給与所得控除を差し引き、令和8年分の最低額は74万円
国税庁のタックスアンサー「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」によると、令和8年分は給与所得控除額が74万円で、給与収入105万円なら給与所得は31万円です。
給与のほかに年金がある配偶者は、この給与所得に公的年金等に係る雑所得を足して合計所得金額を出します。
4.2 給与所得と年金の雑所得の両方があると、所得金額調整控除で最大10万円差し引かれる
国税庁のタックスアンサー「No.1411 所得金額調整控除」によると、給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額の両方があり、その合計額が10万円を超える人は、所得金額調整控除の対象です。
控除額は、給与所得控除後の給与等の金額(10万円が上限)と公的年金等に係る雑所得の金額(10万円が上限)の合計から10万円を差し引いた額で、給与所得から差し引きます。
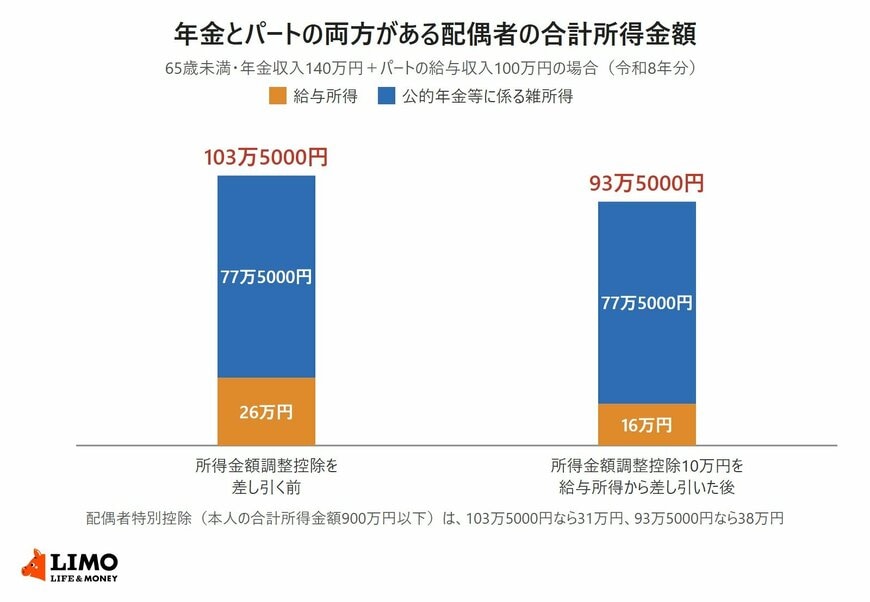
4.3 65歳未満で年金収入140万円とパート収入100万円なら、合計所得金額は93万5000円
65歳未満で年金収入が140万円の場合、公的年金等に係る雑所得は140万円×0.75-27万5000円で77万5000円です。パートの給与収入が100万円なら、給与所得は74万円を差し引いて26万円です。
どちらも10万円を超えているので、所得金額調整控除は10万円です。合計所得金額は26万円と77万5000円の合計103万5000円から10万円を差し引いた93万5000円になります。
本人の合計所得金額が900万円以下なら、配偶者特別控除は38万円です。所得金額調整控除を差し引く前の103万5000円で見積もると31万円の区分になるため、7万円の差が出ます。
65歳未満で年金収入140万円とパート収入100万円なら、所得金額調整控除10万円を差し引いて合計所得金額は93万5000円2/2
出所:国税庁「No.1600 公的年金等の課税関係」、国税庁「No.1411 所得金額調整控除」、国税庁「No.1195 配偶者特別控除」を参考にLIMO編集部作成
5. 障害年金・遺族年金は非課税で、配偶者控除の合計所得金額に入れない
年金と名の付くものでも、すべてが公的年金等に係る雑所得になるわけではありません。障害年金のように所得税がかからない年金は、配偶者控除の判定から外れます。
5.1 国民年金法・厚生年金保険法は、老齢の年金以外の給付に租税を課さないと定めている
国民年金法第25条は、給付として支給を受けた金銭を標準として租税その他の公課を課することができないとし、老齢基礎年金と付加年金だけを例外にしています。厚生年金保険法第41条も、老齢厚生年金を除く保険給付について同じように定めています。
このため、障害基礎年金・障害厚生年金や遺族基礎年金・遺族厚生年金には所得税がかかりません。
5.2 非課税の年金は、配偶者控除の判定に使う合計所得金額から除かれる
国税庁のタックスアンサー「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」では、非課税所得は配偶者控除を受けられるかどうかを判定する合計所得金額から除かれるとしています。
障害基礎年金だけを受け取っている配偶者なら、年金の額にかかわらず、配偶者の合計所得金額は0円として判定します。障害年金のほかにパートの給与だけがある場合は、給与所得だけで判定します。
6. 年金の扶養親族等申告書で本人を源泉控除対象配偶者にしている配偶者は、配偶者特別控除の対象外
年金を受け取る配偶者は、自分の年金の源泉徴収のために「公的年金等の受給者の扶養親族等申告書」を出すことがあります。その書き方によっては、本人が配偶者特別控除を受けられなくなります。
6.1 配偶者特別控除には、配偶者が年金の扶養親族等申告書で本人を源泉控除対象配偶者として源泉徴収を受けていないという要件がある
国税庁のタックスアンサー「No.1195 配偶者特別控除」は、配偶者特別控除の要件のひとつとして、配偶者が公的年金等の受給者の扶養親族等申告書に記載された源泉控除対象配偶者がある居住者として源泉徴収されていないことを挙げています。
ただし、配偶者が年末調整や確定申告で配偶者特別控除の適用を受けなかった場合などは除かれます。
6.2 夫婦の双方がお互いに配偶者特別控除を受けることはできない
国税庁「令和8年分 年末調整のしかた」でも、夫婦の双方がお互いに配偶者特別控除の適用を受けることはできないとされています。
夫婦ともに所得がある場合は、年金の扶養親族等申告書と勤務先に出す配偶者控除等申告書の内容が食い違っていないかを、夫婦で見比べておくと安心です。
7. 年金だけの配偶者は65歳未満で年金収入122万円、65歳以上で172万円までが配偶者控除の目安
年金を受け取る配偶者の配偶者控除は、年金収入から公的年金等控除を差し引いた所得で判定します。
年金だけなら、65歳未満は年金収入122万円、65歳以上は172万円が配偶者控除の目安で、配偶者特別控除は65歳未満が214万1円、65歳以上が243万円までが対象です。
年金を受け取りながらパートの給与もある配偶者は、所得金額調整控除で合計所得金額が最大10万円下がります。
なお、障害年金や遺族年金のような所得税のかからない年金は、金額にかかわらず合計所得金額は0円として判定します。
たとえば、障害年金のほかにパート収入がある場合は、パート収入だけで判定します。
配偶者の年金の種類や所得の計算などで悩んだときは、勤務先の年末調整の担当部署や税務署で確かめておくと安心です。
参考資料
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.1411 所得金額調整控除」
- 国税庁「令和8年分 年末調整のしかた」
- e-Gov法令検索「国民年金法」
- e-Gov法令検索「厚生年金保険法」
鶴田 綾


