

12月の年末調整では、配偶者の1年間の所得を見積もって、配偶者控除や配偶者特別控除を受けられるかを判定します。
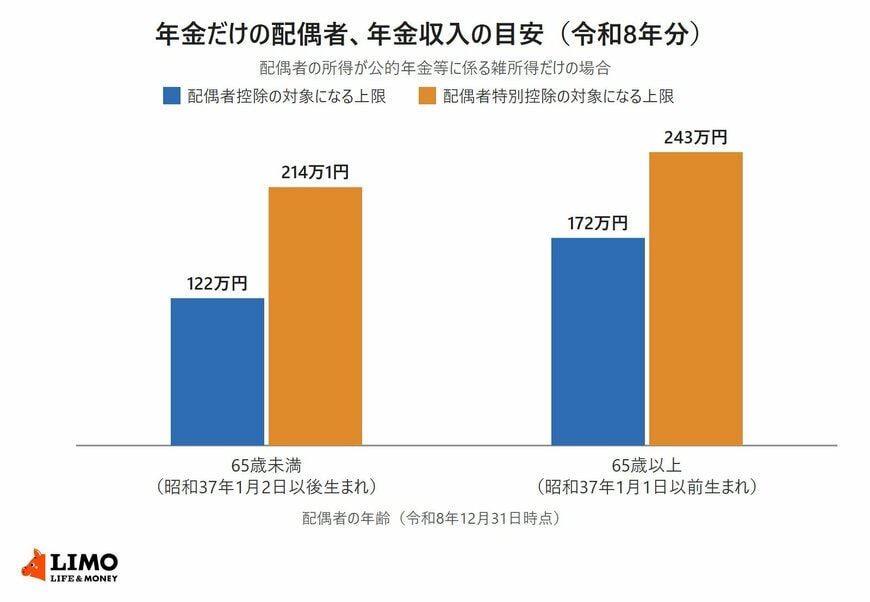
配偶者が年金を受け取っている場合、判定に使うのは年金の額そのものではなく、公的年金等控除を差し引いた後の所得です。公的年金等控除の額は配偶者の年齢で変わり、65歳未満の配偶者は年金収入122万円以下、65歳以上の配偶者は172万円以下が配偶者控除の目安になります。
この記事では、年金を受け取る配偶者の所得の計算と、65歳未満・65歳以上で変わる年金収入の目安を確認します。
1. 年金を受け取る配偶者の所得は「公的年金等の収入金額-公的年金等控除額」で計算する
配偶者控除・配偶者特別控除の判定には、配偶者の合計所得金額を使います。年金を受け取る配偶者の場合は、年金の収入から公的年金等控除額を差し引いた「公的年金等に係る雑所得」が所得になります。
1.1 令和8年分の配偶者控除は合計所得金額62万円以下、配偶者特別控除は62万円超133万円以下
国税庁のタックスアンサー「No.1191 配偶者控除」によると、令和8年分の配偶者控除の対象は、配偶者の合計所得金額が62万円以下の人です。
62万円を超えて133万円以下なら、配偶者特別控除の対象になります。どちらも、控除を受ける本人の合計所得金額が1000万円以下であることが条件です。
1.2 公的年金等に係る雑所得には、国民年金・厚生年金のほか確定給付企業年金も入る
国税庁のタックスアンサー「No.1600 公的年金等の課税関係」は、雑所得となる主な公的年金等として、国民年金法・厚生年金保険法などによる年金、過去の勤務により会社などから支払われる年金、確定給付企業年金法にもとづく年金を挙げています。
一方で、生命保険契約にもとづく年金などは公的年金等に当たりません。
1.3 公的年金等控除額は年齢で違い、最低額は65歳未満が60万円、65歳以上が110万円
公的年金等に係る雑所得以外の合計所得金額が1000万円以下の場合、65歳未満の人は年金収入が130万円未満なら、収入から60万円を差し引いた額が所得になります。65歳以上の人は、年金収入が330万円未満なら110万円を差し引きます。
国税庁「令和8年分 年末調整のしかた」では、令和8年分で65歳以上になるのは、昭和37年1月1日以前に生まれた人です。
2. 65歳未満で年金だけを受け取る配偶者は、年金収入122万円以下なら配偶者控除の対象
配偶者の所得が年金だけなら、年金収入がいくらまでなら配偶者控除を受けられるかを、年齢の区分ごとに示せます。国税庁「令和8年分 年末調整のしかた」に載っている目安で確認します。
2.1 65歳未満は、年金収入から60万円を差し引いて62万円以下になる122万円が目安
国税庁「令和8年分 年末調整のしかた」では、配偶者の所得が公的年金等に係る雑所得だけの場合、年齢65歳未満の人は公的年金等の収入金額が122万円を超えると配偶者控除を受けられないと示されています。
122万円から公的年金等控除の60万円を差し引くと、所得は62万円です。65歳になる前に老齢年金を繰上げて受け取っている人や、企業年金を受け取っている人は、この目安で確かめます。
2.2 65歳以上は年金収入172万円が目安で、65歳未満より50万円高い
65歳以上の人は公的年金等控除が110万円なので、年金収入172万円までなら所得は62万円以下に収まります。
同じ年金収入150万円でも、65歳以上なら配偶者控除の対象、65歳未満なら所得が85万円になって配偶者特別控除の対象です。
3. 65歳未満の配偶者特別控除は年金収入214万1円まで、65歳以上は243万円まで
年金収入が配偶者控除の目安を超えても、配偶者特別控除を受けられる範囲があります。65歳未満の人は、年金収入130万円を境に公的年金等に係る雑所得の計算式が変わります。
3.1 65歳未満で年金収入130万円以上なら、所得は「収入金額×0.75-27万5000円」
国税庁のタックスアンサー「No.1600 公的年金等の課税関係」の速算表では、65歳未満で年金収入が130万円以上410万円未満の人の公的年金等に係る雑所得は、収入金額の合計額に0.75をかけて27万5000円を差し引いた額です。
この式に当てはめると、年金収入214万円の所得は133万円です。国税庁「令和8年分 年末調整のしかた」は、65歳未満の人で公的年金等の収入金額が214万1円を超えると配偶者特別控除を受けられないとしています。
3.2 65歳以上は、年金収入243万円を超えると配偶者特別控除も受けられない
65歳以上の人は年金収入330万円未満なら公的年金等控除が110万円のままなので、年金収入243万円で所得は133万円です。
本人の合計所得金額が900万円以下なら、配偶者特別控除は配偶者の所得が95万円以下で38万円、そこから段階的に下がって130万円超133万円以下で3万円になります。
年金を受け取る配偶者の所得は、65歳未満なら年金収入122万円、65歳以上なら172万円までが配偶者控除の目安です。配偶者特別控除まで広げると、65歳未満は214万1円、65歳以上は243万円までが対象になります。
配偶者の年金の額は、年金の支払者から届く通知書で確かめられます。
ここからは、年金とパートの給与の両方がある配偶者の所得の計算と、障害年金を受け取っている場合の扱い、年金の扶養親族等申告書との関係を見ていきます。


