3. 【定期性預貯金は1世帯平均511万円】二人以上の世帯の貯蓄の24.8%、2020年の607万円から減る
総務省統計局の家計調査(貯蓄・負債編)の2025年平均の結果には、二人以上の世帯の貯蓄を種類別に見た金額がまとめられています。家計の中で、定期性預貯金がどのくらいの位置を占めているのかを見ていきます。
3.1 二人以上の世帯の定期性預貯金は511万円、通貨性預貯金は710万円
同資料によると、二人以上の世帯の1世帯あたりの貯蓄現在高は2059万円です。種類別に金額の多い順に並べると、通貨性預貯金710万円、定期性預貯金511万円、有価証券440万円、「生命保険など」369万円で、貯蓄現在高に占める割合はそれぞれ34.5%、24.8%、21.4%、17.9%です。同じ資料で、勤労者世帯の定期性預貯金は343万円で、勤労者世帯の貯蓄現在高(1717万円)に占める割合は20.0%です。
3.2 定期性預貯金は2020年の607万円から2025年は511万円に
推移を見ると、定期性預貯金は2020年の607万円から2025年は511万円になり、貯蓄現在高に占める割合は33.9%から24.8%に下がりました。一方、通貨性預貯金は2020年の556万円から2025年は710万円になっています。
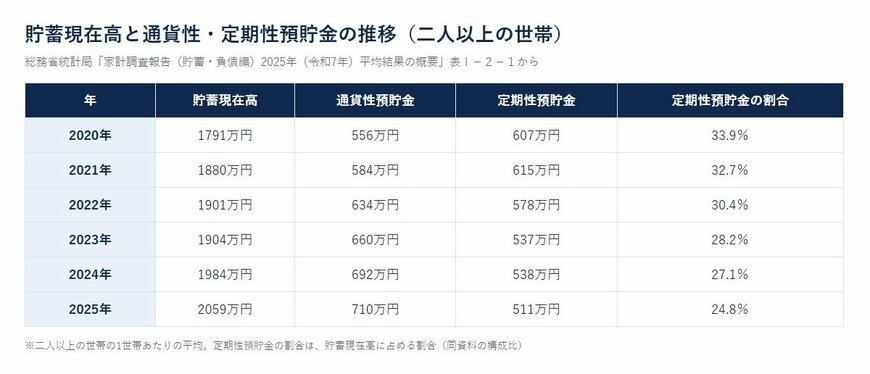
平均は、貯蓄の多い一部の世帯の影響を受けやすい数字だと考えられます。それでも、家計の中で、すぐに引き出せる預貯金と、期間を決めて預ける預貯金がどのように分かれているかを知ることは、自分のお金の置き場所を考える手がかりになるでしょう。定期性預貯金の金額は世帯の年齢や働き方によっても違うため、平均の数字は家計を見直すときの一つの目安として使うとよいでしょう。
4. 【定期貯金の利子を見るときの注意点】年平均利回りは100万円・税引前、預け入れの上限は1300万円
今回の利子は、条件をそろえて計算した目安です。計算の前提と、預ける前に知っておきたい決まりを確かめておきましょう。
4.1 年平均利回りは元金100万円・税引前、日割で計算されるため実際とわずかに違うことも
今回の利子は、金利一覧の年平均利回り(元金100万円・半年複利・税引前)をもとにした目安です。商品概要説明書によると、利子は1年を365日とする日割で計算されます。今回の金額は年平均利回りから出した目安のため、実際に受け取る利子とはわずかに違う場合があります。なお、障がい者の方などは、利子を非課税にできる場合があります。また、税金について国税庁によると、令和8年度税制改正で防衛特別所得税の創設や復興特別所得税の税率の引下げなどが行われ、令和9年以後に適用されますが、合計の税率に変更はないとされています。計算の前提を知っておくと、金融機関の案内や通知の金額と照らし合わせるときにも迷いにくくなるでしょう。
4.2 通常貯金と定期性貯金はそれぞれ1人1300万円まで、満期のあとは通常貯金を目安にした利率
ゆうちょ銀行のよくあるご質問によると、預け入れの上限は、通常貯金と定期性貯金でそれぞれ1人1300万円です。また、商品概要説明書によると、預入期間が過ぎたあとは、通常貯金の利率を目安とした利率が適用されます。満期のあとにお金をどうするかも、預ける前に考えておくと安心です。
5. 【ゆうちょの定期貯金に預ける前に】使う時期から期間を選び、金利のお知らせを確かめる
定期貯金に預ける前に、確かめておきたいことを見ていきましょう。
5.1 そのお金をいつ使うかを決めて、預入期間を選ぶ
まず、預けようとしているお金を、いつ、何に使う予定なのかを書き出します。10年使う予定のないお金なら10年、5年後に使う予定があるお金なら5年というように、使う時期に合わせて期間を選ぶと、途中で払い戻して利率が下がることを避けやすくなります。生活費の数か月分など、すぐに使うかもしれないお金は、通常貯金に残しておくと動かしやすいでしょう。たとえば、5年後に車の買い替えや子どもの進学を控えているならそのお金は5年、それより先まで使わないお金は10年というように、目的ごとに分けて考える方法もあります。
5.2 定期性貯金の金利の引き上げと、満期の扱いを確かめる
次に、ゆうちょ銀行のWebサイトで、定期性貯金の金利の引き上げのお知らせが出ていないかを確かめます。預ける時期によって適用される利率が変わることもあるため、お知らせの内容を見てから決めるのも一つの方法でしょう。お知らせが出たら、改定後の金利で今回と同じように利子を計算し直してみると、預ける期間を比べやすくなります。そして、満期のあとの扱いも預けるときに決めておきましょう。商品概要説明書によると、10年の定期貯金は、同じ期間で自動で預け直す扱い(継続預入・再預入)ができないとされています。5年の定期貯金なら、自動で預け直すのか、通常貯金に移すのかを選んでおきます。これから先の暮らしの予定とあわせて、お金の置き場所を見直すきっかけにするとよいでしょう。
6. まとめにかえて
まずは、定期貯金に預けようとしているお金の使い道と、使う予定の時期を書き出してみましょう。次に、その時期に合わせて預入期間を選び、ゆうちょ銀行のWebサイトで、定期性貯金の金利改定のお知らせが出ていないかを見ておきます。そして、満期のあとの扱いも決めたうえで、預ける日を手帳やカレンダーに書き込んでおきましょう。満期の時期もあわせて書いておくと、次にお金をどうするかの計画も立てやすくなります。
今回計算したように、100万円を10年預けると、税引後の利子は10万円を超えます。一方で、途中で払い戻すと、預けていた年数に応じた約定利率の60%を目安とした利率に下がる点も、忘れないようにしたいところです。利子の多さだけで期間を決めるのではなく、そのお金が暮らしの中でどんな役割を持っているのかを考えておくことが大切です。
すぐに使うお金、数年以内に使うお金、しばらく使わないお金と、目的ごとに分けて考えると、通常貯金と定期貯金をどう組み合わせるかが見えてくるでしょう。金利の動きも確かめながら、自分の暮らしの予定に合った預け方を考えていきましょう。
7. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金融商品の預け入れについて助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 預け入れの判断は、各金融機関の最新の情報をご自身でご確認の上、自己責任で行ってください。
- 預金の金利や商品の条件などは変更される可能性があるため、必ず各金融機関の公式サイトでご確認ください。
参考資料
- ゆうちょ銀行「金利一覧」
- ゆうちょ銀行「貯金金利の引き上げのお知らせ」
- ゆうちょ銀行「定期貯金」(商品概要説明書)
- ゆうちょ銀行「ゆうちょ銀行には、いくらまで預けることができますか。」
- 国税庁「No.1310 利息を受け取ったとき(利子所得)」
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要」(「家計調査結果」(総務省統計局))
宮野 茉莉子