
75歳以上の親の後期高齢者医療の保険料を、子どもが代わりに負担している家庭もあるでしょう。12月の年末調整を前に、その保険料を自分の社会保険料控除に入れられるのか気になっている人もいるかもしれません。
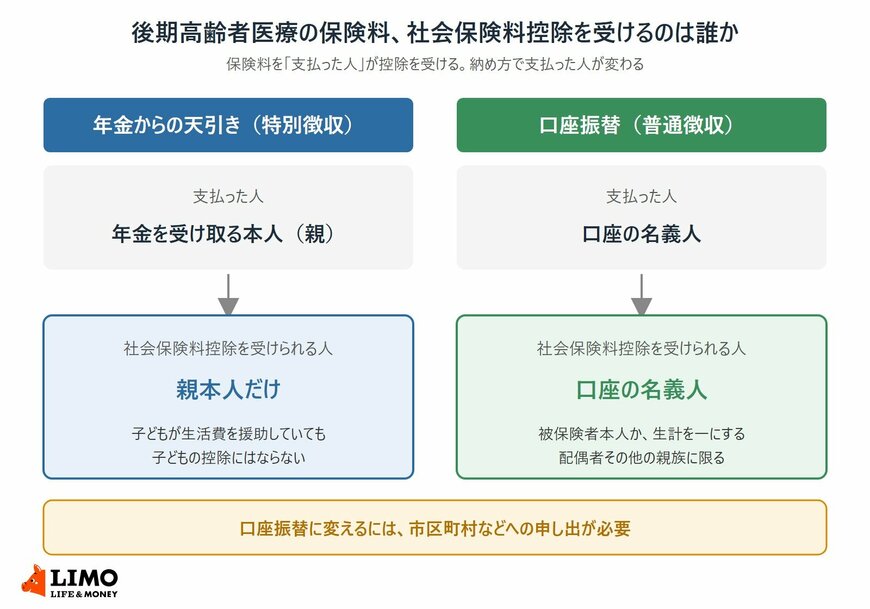
国税庁のタックスアンサーでは、年金から天引きされた保険料を控除できるのは、年金を受け取っている本人だけとされています。一方で、口座振替で支払った保険料は、口座の名義人が控除を受けられます。
この記事では、後期高齢者医療の保険料が誰の社会保険料控除になるのかを、納め方ごとに確認します。全国平均の保険料で、子どもの税金がいくら軽くなるのかも試算しました。
1. 【後期高齢者医療】年金から天引きされた保険料は本人の社会保険料控除になる
後期高齢者医療制度の保険料は、原則として年金から天引き(特別徴収)されます。まずは、天引きされた保険料が誰の控除になるのかを見ていきましょう。
1.1 社会保険料控除の対象になる保険料
社会保険料控除は、自分や、生計を一にする配偶者その他の親族が負担すべき社会保険料を支払ったときに受けられる控除です。国税庁は対象の一つに、後期高齢者医療制度の保険料を含む「高齢者の医療の確保に関する法律による保険料」を挙げています。
控除できる額に上限はなく、その年に実際に支払った金額の全額が対象です。年末調整や確定申告では、1月から12月までに支払った分を計算に入れます。
1.2 特別徴収なら支払ったのは年金の受給者
国税庁によると、年金から特別徴収された保険料を支払ったのは年金の受給者自身です。そのため、社会保険料控除を受けられるのも、年金を受け取っている本人に限られます。
子どもが生活費を援助していても、親の年金から天引きされた保険料を子どもの年末調整に入れることはできません。国税庁のタックスアンサーでは、年金から天引きされた介護保険料についても、天引きされた本人が支払ったものとして扱われています。
2. 口座振替なら名義人の子どもが年末調整で控除できる
後期高齢者医療制度の保険料は、市区町村などで手続きをすれば、年金からの天引きに代えて口座振替で納めることもできます。この場合は、控除を受ける人が変わります。
2.1 口座の名義人が控除を受けられる
国税庁の説明では、口座振替で徴収される保険料を支払ったのは、その口座の名義人です。名義人が被保険者本人か、被保険者と生計を一にする配偶者その他の親族であれば、その名義人に社会保険料控除が適用されます。
つまり、親と生計を一にする子どもの口座から引き落とされた保険料は、子どもの社会保険料控除になるのです。年末調整では、会社に出す「保険料控除申告書」の社会保険料控除の欄に書きます。
なお、国税庁が証明書の添付や提示を求めているのは、国民年金保険料や国民年金基金の掛金です。後期高齢者医療の保険料は、この対象に入っていません。
2.2 全国平均の年9万5875円なら税金は約1万9400円軽くなる
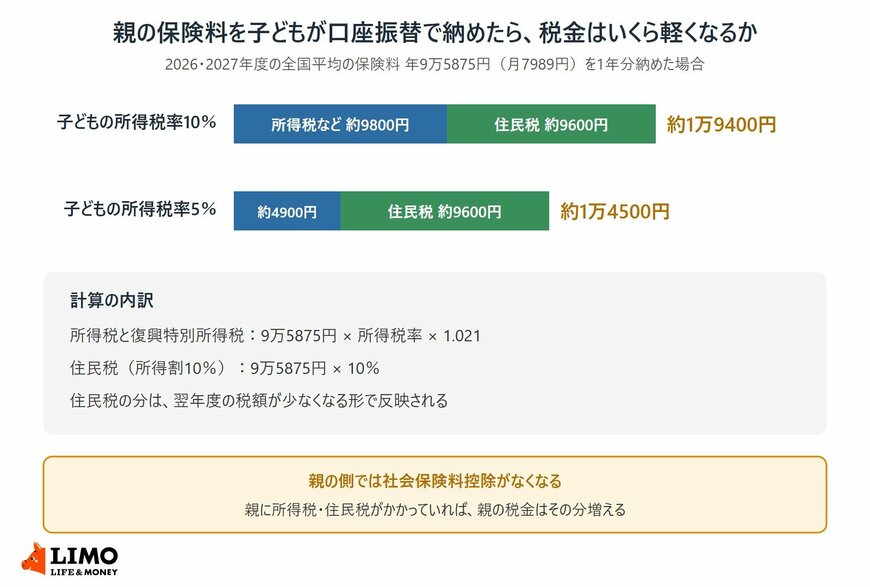
厚生労働省によると、2026・2027年度の後期高齢者医療の保険料は、被保険者1人あたり全国平均で年9万5875円(月7989円)の見込みです。この額を子どもが1年分口座振替で納め、子どもの所得税率が10%の場合で試算してみます。
- 所得税と復興特別所得税:9万5875円×10%×1.021=約9800円
- 住民税(所得割10%):9万5875円×10%=約9600円
- 合計:約1万9400円
住民税の分は、翌年度の税額が少なくなる形で反映されます。子どもの所得税率が5%なら、所得税と復興特別所得税の分は約4900円で、住民税と合わせて約1万4500円です。
全国平均の保険料を子どもが口座振替で納めると、所得税率10%なら税金は約1万9400円軽くなる2/2
出所:厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」、国税庁「No.1130 社会保険料控除」をもとにLIMO編集部作成
- 子どもの所得税率10%:所得税と復興特別所得税 約9800円、住民税 約9600円、合計 約1万9400円
- 子どもの所得税率5%:所得税と復興特別所得税 約4900円、住民税 約9600円、合計 約1万4500円
親の年金から天引きされている後期高齢者医療の保険料は、親本人の社会保険料控除です。子どもが年末調整に入れられるのは自分の口座から振り替えた分で、全国平均の年9万5875円なら、所得税率10%で税金は約1万9400円軽くなります。
親の保険料がいまどちらの方法で納められているかは、年金の振込通知書で後期高齢者医療の保険料が差し引かれているかを見れば確かめられます。
口座振替に切り替えるときの手続きと、親の側に出る影響も確認しておきましょう。