年金を受け取るようになってから、確定申告をしたことがないという人も多いのではないでしょうか。年金だけで暮らしているなら手続きは要らないと聞いて、そのままにしている人もいるでしょう。
2026年分の所得税は、基礎控除の引き上げにともない、12月15日の年金支払時に1年分が精算されます。国税庁の「No.1600 公的年金等の課税関係」によると、公的年金等の収入が400万円以下などの条件を満たせば、所得税の確定申告は不要です。
ただ、申告をしなくてよいことと、申告しても戻るお金がないことは別の話です。この記事では、確定申告不要制度の要件と、医療費控除を申告したときに所得税と住民税がいくら変わるかを試算していきます。
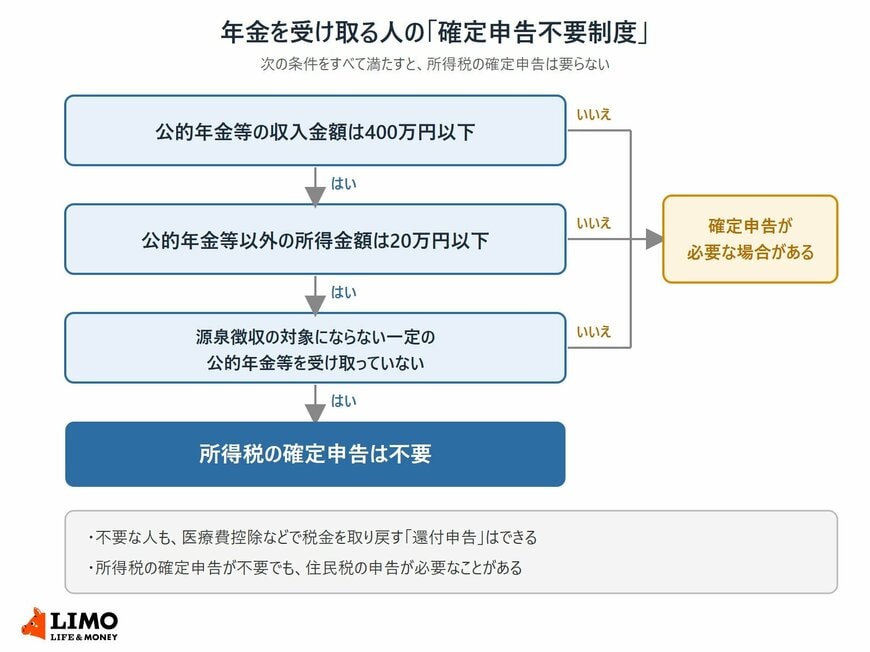
1. 【確定申告不要制度】公的年金等の収入が400万円以下なら所得税の確定申告は要らない
年金を受け取る人の手続きの負担を軽くするために設けられているのが、確定申告不要制度です。まずは、どんな人が対象になるのかを見ていきましょう。
1.1 要件は「400万円以下」と「20万円以下」の2つ
国税庁によると、次の2つをどちらも満たす人は、所得税の確定申告をする必要がありません。
- その年の公的年金等の収入金額が400万円以下
- 公的年金等以外の所得金額が20万円以下
公的年金等には、国民年金や厚生年金のほか、確定給付企業年金などの企業年金も含まれます。ただし、源泉徴収の対象にならない一定の公的年金等を受け取っている人は、この制度を使えません。
1.2 2026年分は12月15日の年金で所得税を精算
2026年度の税制改正で、所得税の基礎控除が引き上げられました。合計所得金額が489万円以下の人の基礎控除は、2026年分と2027年分は104万円です。
日本年金機構によると、11月分までの年金は改正前の控除額で所得税が天引きされています。12月の年金支払時に、改正後の控除額で1年分の税額を計算し直し、すでに天引きした額との差が精算されます。
2. 確定申告不要制度の対象でも医療費控除の還付申告はできる
確定申告不要制度は、申告しなくてもよいという仕組みで、申告を禁じるものではありません。国税庁も、医療費控除などで税金の還付を受けるための確定申告はできると案内しています。
2.1 年金の天引きに入らない控除
年金から天引きされる所得税は、年金から差し引かれた社会保険料や、扶養親族等申告書に書いた配偶者・扶養親族などをもとに計算されます。医療費控除や生命保険料控除、地震保険料控除は、この計算には含まれていません。
1年間に支払った医療費が多かった人や、生命保険料を払っている人は、申告すれば天引きされた所得税の一部が戻る場合があるのです。
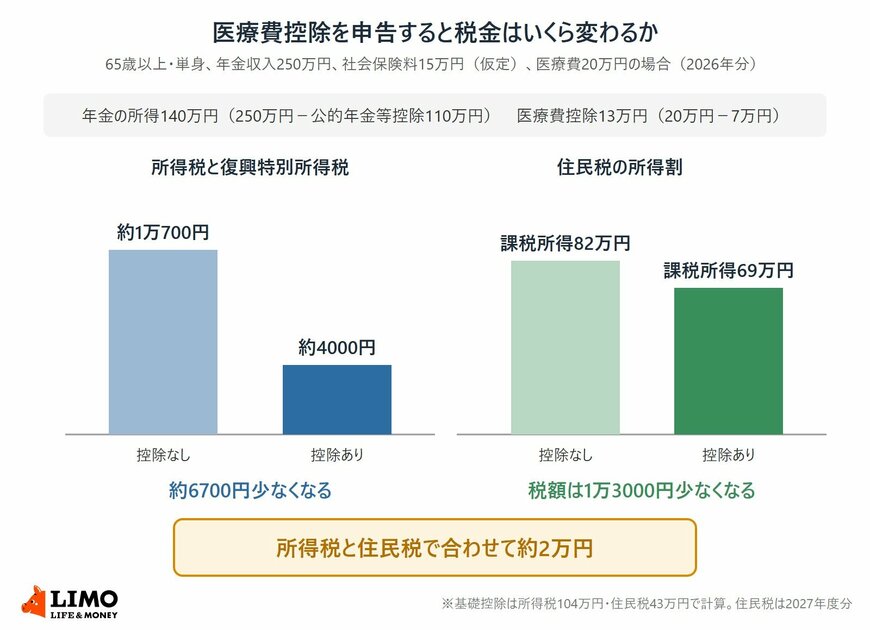
2.2 年金250万円・医療費20万円の65歳以上で試算
65歳以上の単身で、年金収入が年250万円、年金から天引きされる介護保険料などの社会保険料が仮に年15万円の人で計算してみます。65歳以上で年金収入が330万円未満なら、公的年金等控除は110万円です。
- 年金の所得:250万円-110万円=140万円
- 医療費控除なし:課税所得21万円(140万円-基礎控除104万円-社会保険料15万円)、所得税と復興特別所得税は約1万700円
- 医療費控除あり:控除額13万円(医療費20万円-7万円)、課税所得8万円、所得税と復興特別所得税は約4000円
医療費控除で差し引く額は原則10万円ですが、総所得金額等が200万円未満の人はその5%になります。所得が140万円なら7万円で、医療費20万円のうち13万円が控除の対象です。
年金250万円・医療費20万円なら、所得税と住民税で合わせて約2万円少なくなる2/2
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」、「No.1199 基礎控除」をもとにLIMO編集部作成
- 所得税と復興特別所得税:約1万700円→約4000円(約6700円少なくなる)
- 住民税の所得割:1万3000円少なくなる
- 合計:約2万円
所得税は約6700円少なくなり、年金からすでに天引きされた額のうち、この差にあたる分が確定申告で戻ります。住民税も所得割の税率が10%なので、控除額13万円の分だけ翌年度の税額が1万3000円少なくなる計算です。
公的年金等の収入が400万円以下、ほかの所得が20万円以下という2つの条件を満たせば、所得税の確定申告は要りません。それでも年金250万円・医療費20万円の65歳以上なら、医療費控除を申告すると所得税と住民税で約2万円の差が出ます。
1年間に支払った医療費は、病院や薬局の領収書を合計すると確かめられます。2026年分の還付申告は、2027年1月1日から税務署で受け付けられます。
ここからは、所得税がかからない人の住民税の申告と、医療費控除と保険料の関係、過去の分をさかのぼる申告について見ていきます。