定年後も再雇用で働き、給料と老齢年金の両方を受け取っている人は少なくありません。毎年12月に会社で年末調整があると、税金の手続きはそれで終わったと考えがちです。
2026年分の所得税は、基礎控除の引き上げなどが12月1日に施行され、給料は12月の年末調整、年金は12月の年金支払時にそれぞれ精算されます。
この記事では、国税庁の「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」をもとに、給料と年金を両方受け取る人の所得税がどこで精算されるのかを答えます。
1. 【年末調整】再雇用の給料と年金を受け取る人の疑問
今回取り上げるのは、次のような疑問です。
「66歳で、再雇用の給料を年300万円ほど受け取りながら、老齢年金も年200万円受け取っています。会社の年末調整で、年金の分の所得税もまとめて精算されるのでしょうか?」
先に答えをお伝えすると、会社の年末調整で精算されるのは給料の分だけです。年金の分は年末調整に入らず、給料と年金を合わせた最終的な所得税は、翌年の確定申告で決まります。
なぜそうなるのかを、2026年分の精算の流れから確認しましょう。
2. 2026年分の所得税は「年末調整」と「12月の年金」で別々に精算
2026年度の税制改正で、所得税の基礎控除が引き上げられました。国税庁によると、改正は2026年12月1日に施行され、2026年分の所得税から適用されます。
2.1 給料は会社の年末調整で
11月までの給料から天引きされる所得税は、改正前のルールで計算されています。その差は、12月の年末調整で引き上げ後の基礎控除をもとに1年分の税額を計算し直すことで精算されます。
2026年分と2027年分の基礎控除は、合計所得金額が489万円以下なら104万円です。合計所得金額が489万円を超えて655万円以下なら67万円、655万円を超えて2350万円以下なら62万円となります。
2.2 年金は12月の年金支払時に
年金から天引きされる所得税も、11月の支払分までは改正前のルールのままです。12月の年金支払時に、引き上げ後の控除額で計算した1年分の税額と、すでに天引きした税額との差が精算されます。
精算で納めすぎがわかった場合は、原則として年金の支払者である日本年金機構などから還付されます。偶数月の15日に支払われる年金のうち、2026年は12月15日の支払分で精算されることになるのです。
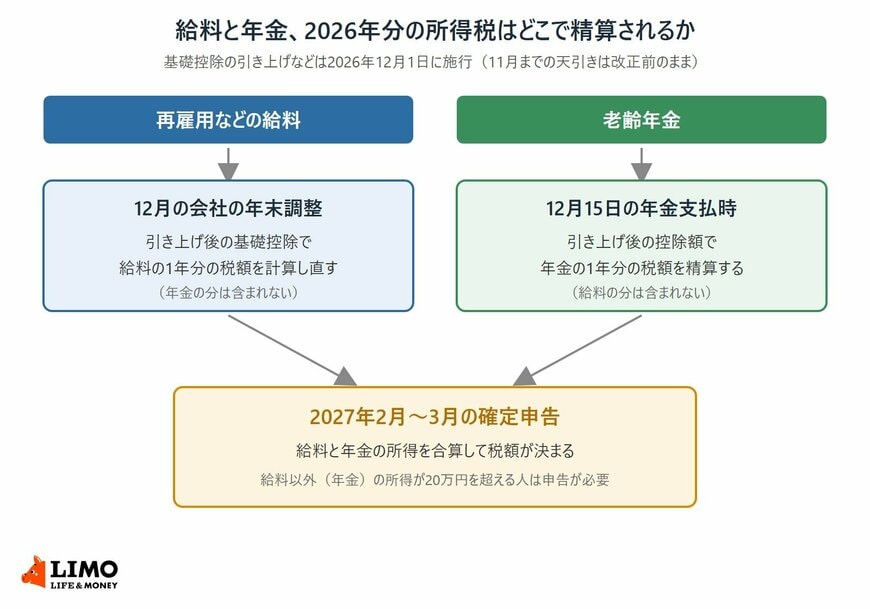
この2つの精算は、それぞれの支払者が自分の支払った分だけを対象に行います。会社は年金の額を、年金の支払者は給料の額を使わずに計算するため、両方を受け取る人の税額は、どちらの精算でも確定しません。
3. 給料と年金の両方を受け取る人は確定申告で合算する
では、給料と年金を合わせた税額はどこで確定するのでしょうか。答えは、翌年2月から3月にかけての確定申告です。
3.1 確定申告不要制度が使えない理由
年金を受け取る人には、確定申告不要制度があります。国税庁のタックスアンサーによると、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら、確定申告をする必要はありません。
再雇用の給料が年300万円なら、給料の所得は20万円を大きく超えます。給料を受け取る側から見ても、給料以外の所得、つまり年金の所得が20万円を超えると確定申告が必要とされているのです。
3.2 給料が年300万円、年金が年200万円の65歳以上なら
質問の例で、2026年分の所得を計算してみます。65歳以上で公的年金等の収入が330万円未満なら、年金から差し引ける公的年金等控除は110万円です。
- 給料の所得:300万円-給与所得控除98万円=202万円
- 年金の所得:200万円-公的年金等控除110万円=90万円
- 合計所得金額:292万円(基礎控除は104万円)
年末調整では、給料の所得202万円だけをもとに所得税が計算されます。また、65歳以上で年金が年205万円未満の人は、2026年中は年金から所得税が天引きされないため、年金の所得90万円にかかる税金はどこでも納めていない状態です。
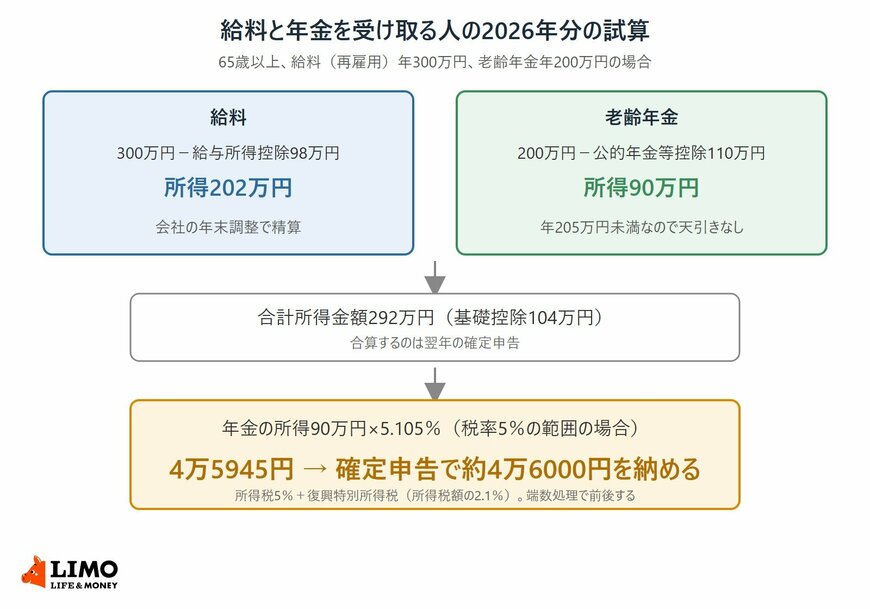
所得税の税率は、課税所得が195万円未満の部分なら5%です。給料と年金を合わせた課税所得が195万円未満に収まる人なら、年金の所得90万円にかかる所得税は4万5000円、復興特別所得税を含めると4万5945円になります。
確定申告では、端数の処理をしたうえで約4万6000円を納めることになります。年末調整で給料の税金が戻ってきても、年金の分はこのように後から精算される点を押さえておきましょう。
給料と年金の両方を受け取る人は、年末調整と12月の年金の精算が済んでも、翌年の確定申告で合算するまで所得税は確定しません。年末調整の後に会社から受け取る源泉徴収票と、年金の源泉徴収票をそろえておくと、申告の準備がしやすくなります。
ここからは、確定申告が不要になる年金額の目安や基礎控除申告書の注意点、2027年1月から変わる年金の天引きを見ていきます。