

3. 住民税の配偶者特別控除は、配偶者の所得が100万円を超えると所得税と同じ額
配偶者の合計所得金額が62万円を超えると、配偶者控除ではなく配偶者特別控除の対象になります。配偶者特別控除にも、所得税と住民税で額が違う区分があります。
3.1 配偶者の所得62万円超100万円以下では、住民税の配偶者特別控除は33万円
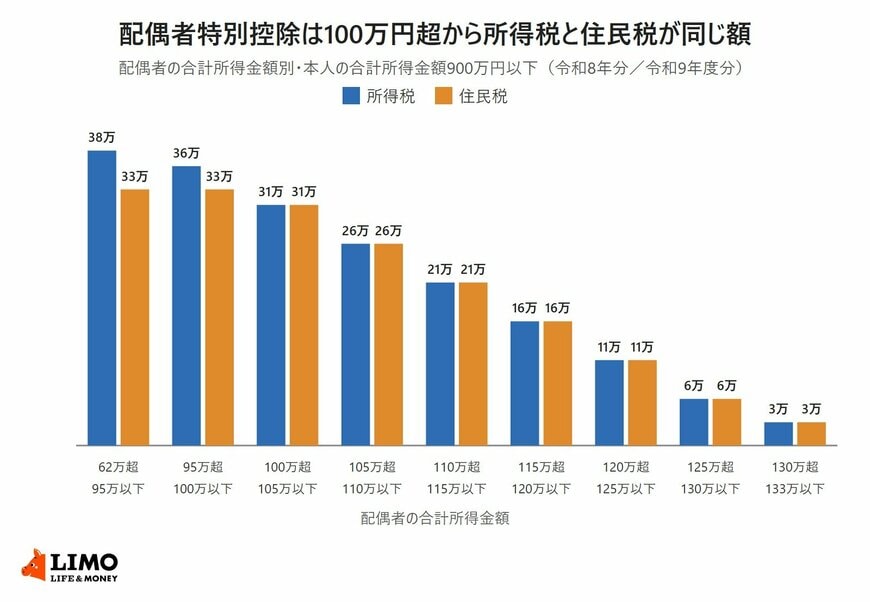
国税庁のタックスアンサー「No.1195 配偶者特別控除」によると、本人の合計所得金額が900万円以下の場合、所得税の配偶者特別控除は、配偶者の合計所得金額が62万円超95万円以下で38万円、95万円超100万円以下で36万円です。
住民税は、配偶者の合計所得金額が62万円超100万円以下の区分がまとめて33万円です。配偶者控除と同じく、所得税より少ない額になっています。
3.2 配偶者の所得が100万円を超えると、所得税・住民税とも31万円から3万円まで同じ額
配偶者の合計所得金額が100万円超105万円以下なら、所得税も住民税も配偶者特別控除は31万円です。そこから5万円刻みで26万円、21万円、16万円、11万円、6万円と下がります。
130万円超133万円以下は3万円で、133万円を超えると配偶者特別控除は受けられません。
配偶者の合計所得金額が100万円を超えると、配偶者特別控除は所得税と住民税で同じ額2/2
出所:国税庁「No.1195 配偶者特別控除」、長野市「令和9年度課税の個人市民税・県民税(住民税)控除の種類」を参考にLIMO編集部作成
4. 所得税と住民税の配偶者控除の差5万円は、住民税の調整控除で一部が戻る
住民税には、所得税と住民税の控除額の差による負担の増加を調整する「調整控除」があります。配偶者控除の5万円の差も、この計算に入ります。
4.1 調整控除は、所得税と住民税の人的控除額の差をもとに計算する
京都市の案内によると、配偶者控除(69歳以下の配偶者)の人的控除額の差は、本人の合計所得金額が900万円以下で5万円です。900万円超950万円以下で4万円、950万円超1000万円以下で2万円です。
合計所得金額が2500万円を超える人は、調整控除を受けられません。
4.2 合計課税所得金額200万円以下なら、配偶者控除の差5万円の5%にあたる2500円が調整控除に加わる
合計課税所得金額が200万円以下の場合、調整控除は「人的控除額の差の合計額に5万円を加えた額」と「合計課税所得金額」のうち少ない方の5%です。
本人の合計所得金額が900万円以下で配偶者控除を受ける人なら、合計課税所得金額が人的控除額の差の合計額に5万円を加えた額以上である限り、配偶者控除の差5万円の5%にあたる2500円の分だけ、調整控除が大きくなる計算です。
合計課税所得金額が200万円を超えると、人的控除額の差の合計額に5万円を加えた額から200万円を超えた分を差し引いて計算します。その額が5万円を下回るときは5万円として計算するので、調整控除は最低でも2500円です。
5. 住民税の配偶者控除は33万円、令和8年分は2027年6月の給与天引きから反映
住民税の配偶者控除は、本人の合計所得金額が900万円以下なら33万円で、所得税の38万円より5万円少ない額です。配偶者特別控除は、配偶者の所得が100万円を超える区分から所得税と住民税で同じ額になります。
令和8年分の配偶者控除が住民税に反映されるのは、令和9年度分として2027年6月から差し引かれる住民税です。所得税との控除額の差は、合計課税所得金額が200万円以下の人なら、配偶者控除の分として2500円が調整控除に加わります。
住民税の計算方法や控除の扱いでわからないことがあれば、1月1日に住んでいる市区町村の住民税の担当窓口で確かめておくと安心です。
参考資料
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「令和8年分 年末調整のしかた」
- 長野市「令和9年度課税の個人市民税・県民税(住民税)控除の種類」
- 長野市「給与からの市民税・県民税・森林環境税の特別徴収」
- 京都市「調整控除」
鶴田 綾


