

12月の年末調整では、配偶者控除等申告書を勤務先に出す人が多いはずです。
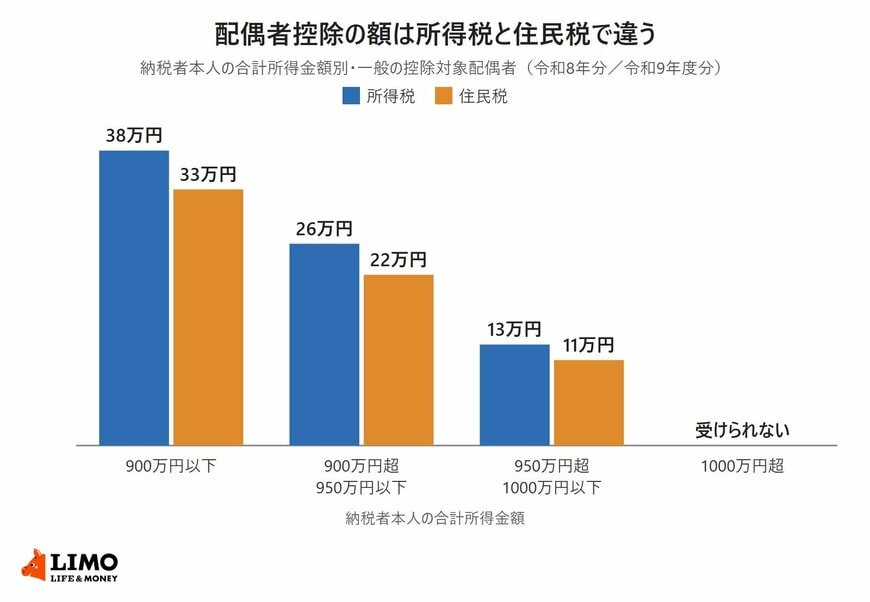
配偶者控除は所得税だけでなく住民税にもあり、控除額は同じではありません。本人の合計所得金額が900万円以下なら、所得税は38万円、住民税は33万円です。
この記事では、所得税と住民税の配偶者控除の額の違いと、令和8年分の配偶者控除が住民税に反映される時期を確認します。
1. 住民税の配偶者控除は33万円、所得税の38万円より5万円少ない
配偶者控除は、所得税と住民税のそれぞれで所得から差し引かれます。まず、2つの税の配偶者控除の額を、本人の所得の区分ごとに並べます。
1.1 本人の合計所得金額900万円以下なら、所得税38万円・住民税33万円
国税庁のタックスアンサー「No.1191 配偶者控除」によると、所得税の配偶者控除額は、納税者本人の合計所得金額が900万円以下なら38万円です。
長野市が公表している令和9年度分の住民税の控除一覧では、同じ900万円以下の区分で住民税の配偶者控除額は33万円です。所得税より5万円少ない額です。
1.2 本人の所得が900万円を超えると、住民税の配偶者控除は22万円・11万円に下がる
本人の合計所得金額が900万円を超えると、どちらの税でも配偶者控除の額は段階的に小さくなります。
所得税は900万円超950万円以下で26万円、950万円超1000万円以下で13万円です。住民税は同じ区分で22万円、11万円です。
本人の合計所得金額が900万円以下なら、配偶者控除は所得税38万円・住民税33万円1/2
出所:国税庁「No.1191 配偶者控除」、長野市「令和9年度課税の個人市民税・県民税(住民税)控除の種類」を参考にLIMO編集部作成
本人の合計所得金額が1000万円を超えると、所得税・住民税とも配偶者控除は受けられません。
2. 令和8年分の配偶者控除が住民税に反映されるのは、2027年6月からの給与天引き
年末調整で受けた配偶者控除は、住民税の計算にも使われます。ただし、住民税に反映されるのは翌年度の分からです。
2.1 令和8年中の所得にかかる住民税は令和9年度分として課税される
住民税は、前年1年間の所得をもとに計算されます。令和8年(2026年)中の所得にかかる住民税は、令和9年度分です。
長野市の令和9年度分の控除一覧では、住民税の配偶者控除は、生計を一にする配偶者の合計所得金額が62万円以下の場合に受けられるとされています。
2.2 勤務先は1月31日までに給与支払報告書を市区町村に出す
会社員の住民税は、勤務先が市区町村に出す給与支払報告書をもとに計算されます。長野市の案内によると、勤務先は給与支払報告書を1月31日までに提出することが法令で義務付けられています。
2.3 住民税は6月から翌年5月まで、12回に分けて給与から差し引かれる
市区町村は毎年5月31日までに、勤務先へ「特別徴収税額の決定通知書」を送ります。勤務先は、通知された月割額を6月から翌年5月までの給与から差し引きます。
令和8年分の年末調整で受けた配偶者控除が給与天引きの住民税に反映されるのは、2027年6月の給与からです。
配偶者控除の額は、本人の合計所得金額が900万円以下なら所得税38万円、住民税33万円です。年末調整で受けた控除が住民税に反映されるのは、翌年6月の給与からになります。
2027年5月から6月ごろに勤務先から渡される住民税の特別徴収税額の決定通知書で、所得控除の欄に配偶者控除が入っているかを確かめられます。
ここからは、配偶者の所得が62万円を超えたときの住民税の配偶者特別控除と、所得税との控除額の差の一部が戻る住民税の調整控除を見ていきます。


