

年末が近づくと、ボーナスや貯蓄の一部を住宅ローンの繰り上げ返済に回すかどうかを考える人もいるでしょう。気になるのが、住宅ローン控除が減ってしまわないかという点です。
住宅ローン控除の額は、12月31日時点の住宅ローンの年末残高等に0.7%をかけて計算し、入居した年と住宅の区分ごとに決まった控除限度額が上限になります。国税庁のタックスアンサーには、2022年から2030年までに入居した場合の控除限度額が載っています。
この記事では、九州の二人以上世帯の住宅ローン残高を確認したうえで、入居した年ごとの控除限度額と、年末残高が限度額の水準を上回っている人が繰り上げ返済したときの控除額の動きを計算例で見ていきます。
1. 九州の二人以上世帯で、住宅ローンなどの借入金がある世帯は21.6%
まず、九州でどのくらいの世帯が借入金を抱えているかを、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で確認します。
1.1 九州は全国の18.7%を2.9ポイント上回る
九州の二人以上世帯のうち、借入金がある世帯は21.6%でした。全国の18.7%を上回っています。
地域別に見ると、北海道は14.2%、東北は18.9%で、九州はこれらの地域より高い割合です。
1.2 九州で借入の目的として最も多いのは住宅の取得や増改築などの資金で41.7%
借入金がある九州の世帯に借入の目的を聞くと、「住宅の取得または増改築などの資金」が41.7%で最も多くなりました。
次いで「日常の生活資金」が19.2%、「耐久消費財の購入資金」が17.5%です。
2. 九州の住宅ローン残高は平均1116万円、中央値550万円
続いて、九州の二人以上世帯で借入金額を回答した120世帯の住宅ローン残高を見ます。
2.1 九州の26.7%は住宅ローン残高が2000万円以上
九州の住宅ローン残高は、平均が1116万円、中央値が550万円でした。2000万円以上の世帯が26.7%を占めています。
- 50万円未満:3.3%
- 50万~100万円未満:1.7%
- 100万~200万円未満:1.7%
- 200万~300万円未満:0.8%
- 300万~500万円未満:5.0%
- 500万~700万円未満:6.7%
- 700万~1000万円未満:5.8%
- 1000万~1500万円未満:8.3%
- 1500万~2000万円未満:5.0%
- 2000万円以上:26.7%
- 無回答(ゼロも含む):35.0%
2.2 無回答(ゼロも含む)が35.0%あり、中央値は平均を大きく下回る
この表の分母には、残高がゼロの世帯や無回答の世帯も含まれています。中央値550万円が平均1116万円の半分ほどにとどまるのは、このためです。
3. 住宅ローン控除の控除限度額は、入居した年と住宅の区分で変わる
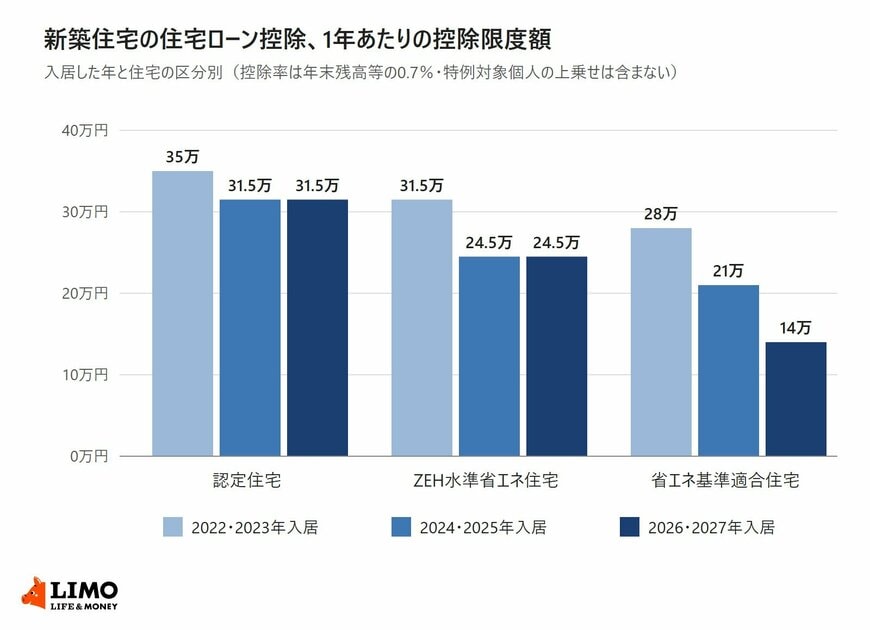
住宅ローン控除の控除額は、入居した年と住宅の区分によって上限が違います。国税庁のタックスアンサー「No.1211-1」で、新築住宅の場合の控除限度額を整理しました。
新築住宅の住宅ローン控除、入居した年と住宅の区分別の控除限度額1/2
出所:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」を参考にLIMO編集部作成
【認定住宅(認定長期優良住宅・認定低炭素住宅)】
- 2022年・2023年入居:35万円
- 2024年~2030年入居:31.5万円
【ZEH水準省エネ住宅】
- 2022年・2023年入居:31.5万円
- 2024年~2030年入居:24.5万円
【省エネ基準適合住宅】
- 2022年・2023年入居:28万円
- 2024年・2025年入居:21万円
- 2026年・2027年入居:14万円
3.1 住宅ローン控除の控除額は、年末残高等の0.7%と控除限度額の小さいほう
控除期間は、上に挙げた区分と入居した年では、いずれも13年です。省エネ基準適合住宅の2028年以降の入居と、その他の住宅の2024年以降の入居は、建築確認の時期などの条件を満たす場合を除いて控除の対象にならず、条件を満たした場合も控除期間は10年です。毎年の控除額は、年末残高等に0.7%をかけた額で、控除限度額を超える分は控除されません。
年末残高等は、住宅ローンの年末残高と、住宅の取得対価の額の少ないほうです。2024年以降に入居した場合は、年齢40歳未満で配偶者がいる人や19歳未満の扶養親族がいる人などの「特例対象個人」に上乗せがあり、省エネ基準適合住宅の2024年・2025年入居なら28万円になります。
3.2 省エネ基準適合住宅の控除限度額は入居した年で28万円・21万円・14万円と下がった
同じ省エネ基準適合住宅でも、2022年・2023年入居は28万円、2024年・2025年入居は21万円、2026年・2027年入居は14万円です。認定住宅等に当たらない「その他の住宅」は、2024年以降の入居では建築確認の時期などの条件を満たす場合を除き、控除の対象になりません。
4. 年末残高が3000万円を超えている間は、繰り上げ返済しても住宅ローン控除の額は変わらない
2024年に入居した省エネ基準適合住宅の控除限度額21万円は、年末残高等3000万円に0.7%をかけた額にあたります。年末残高等が3000万円を超えている間は、控除額は21万円で頭打ちになります。
4.1 借入4000万円で300万円を繰り上げ返済した計算例では、住宅ローン控除が減り始めるのは7年目
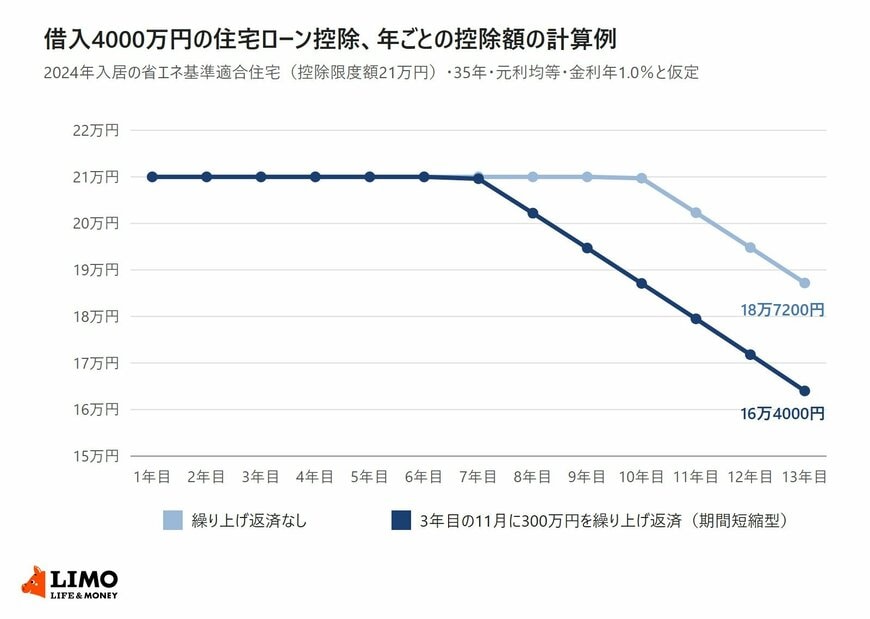
2024年1月から4000万円を35年・元利均等・金利年1.0%で返済していると仮定し、3年目の2026年11月に300万円を期間短縮型で繰り上げ返済した場合を計算しました。年末残高だけで控除額が決まり、所得税と住民税から控除しきれる前提です。
借入4000万円の住宅ローン控除、繰り上げ返済の有無で比べた年ごとの控除額(計算例)2/2
出所:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」を参考にLIMO編集部作成
繰り上げ返済をしない場合、年末残高は10年目に2996万841円となり、控除額は10年目から21万円を下回ります。
300万円を繰り上げ返済した場合も、3年目の年末残高は3409万399円で、3000万円を上回っています。控除額が21万円を下回るのは年末残高が2995万3657円になる7年目からで、3年目から6年目までは繰り上げ返済をしない場合と同じ21万円です。
住宅ローン控除の額は、年末残高と控除限度額の両方で決まります。自分の控除限度額は、入居した年と住宅の区分を、最初の年に確定申告で出した「住宅借入金等特別控除額の計算明細書」の控えや、金融機関から毎年届く「住宅取得資金に係る借入金の年末残高等証明書」と並べると確かめられます。
ここからは、借入額が3000万円のケースと並べて、13年間で減る控除の合計と減る利息を比べます。


