

3. 世帯主の年齢階級別に見た配偶者の収入、40歳代が月12万8946円で最も多い
世帯年収には、世帯主の収入だけでなく配偶者の収入も含まれます。家計調査では、世帯主の配偶者の収入も年齢階級別に集計されています。
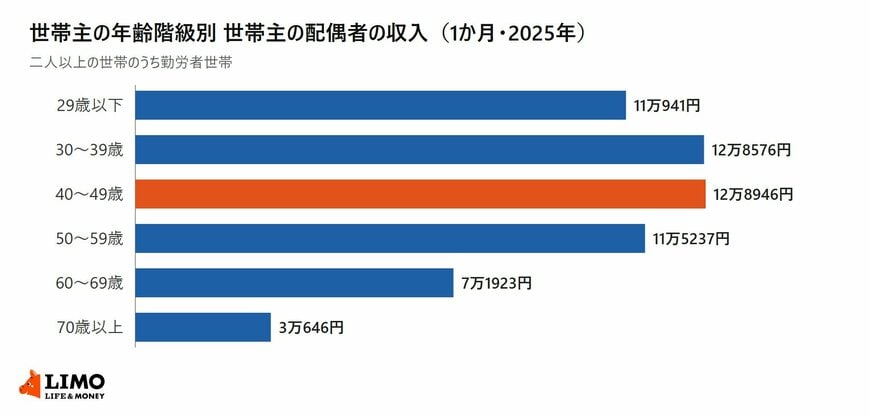
3.1 配偶者の収入は30歳代と40歳代で月12万円台
世帯主の配偶者の収入は、30歳代が月12万8576円、40歳代が12万8946円で、この2つの年齢階級が12万円台に並びました。50歳代は11万5237円、60歳代は7万1923円です。
一方、世帯主本人の収入は50歳代が月54万7850円で最も多く、40歳代は53万8091円でした。40歳代の世帯は、配偶者の収入が世帯の実収入を支える割合が大きいといえます。
3.2 世帯主の配偶者のうち女性の有業率は40歳代で64.9%
世帯主の配偶者のうち女性の有業率は、40歳代が64.9%で最も高く、30歳代が61.9%、50歳代が61.0%でした。60歳代では47.5%、70歳以上では32.1%に下がります。
世帯の有業人員は50歳代が平均1.95人で最も多くなっています。世帯主と配偶者以外の世帯員の収入も、50歳代は月2万2530円と40歳代の6072円を上回りました。
4. 世帯主の年齢階級別の家計、教育費と住宅ローンの返済が重なる年代
収入が多い年代は、支出も多い年代です。家計調査の同じ表から、教育費と住宅ローンなどの返済、黒字率を年齢階級別に確認します。
4.1 教育費は50歳代が月3万434円で最も多い
消費支出のうち教育費は、50歳代が月3万434円、40歳代が2万6849円でした。30歳代は8503円で、子どもの進学にあわせて40歳代から50歳代に教育費が増えています。
4.2 土地家屋借金返済は30歳代が月5万117円で最も多い
住宅ローンなどの土地家屋借金返済は、30歳代が月5万117円、40歳代が4万9549円、50歳代が4万220円でした。持家のうち住宅ローンを支払っている世帯の割合は、30歳代が51.6%、40歳代が54.4%です。
4.3 黒字率は30歳代の44.6%から60歳代の22.6%へ下がる
可処分所得のうち消費に回らなかった割合を示す黒字率は、30歳代が44.6%で最も高く、40歳代は38.9%、50歳代は34.2%でした。60歳代では22.6%、70歳以上では21.8%です。
黒字には預貯金の積み増しのほか、住宅ローンの元金の返済なども含まれます。黒字率が高いことが、そのまま預貯金が増えていることを示すわけではありません。
5. 世帯主の年齢階級別の世帯年収を自分の家計と比べるときに確かめたいこと
年齢階級別の数字は、自分の家計の位置を知る目安になります。比べる前に、集計の前提を確かめておきましょう。
5.1 対象は二人以上の世帯のうち勤労者世帯
ここで取り上げた数字は、単身世帯や、世帯主が自営業・無職の世帯を含みません。共働きかどうかも混ざった平均なので、夫婦のどちらか一方だけが働く世帯は、配偶者の収入の分だけ下回るのが自然です。
5.2 世帯人員が違えば同じ収入でも暮らしは変わる
勤労者世帯の世帯人員は、40歳代が平均3.74人、50歳代が3.12人、60歳代が2.54人でした。手取りが同じでも、家族の人数が多いほど1人あたりに使えるお金は少なくなります。
6. まとめ
家計調査(2025年)の勤労者世帯では、世帯主が50歳代の世帯の実収入が月71万8283円で最も多く、税金や社会保険料を差し引いた可処分所得では40歳代の57万8733円が最も多くなりました。
40歳代は配偶者の収入が月12万8946円と最も多い一方、教育費や住宅ローンの返済も重なる年代です。世帯年収を比べるときは、額面だけでなく手取りと支出の中身もあわせて見ると、家計の見直しにつなげやすくなります。
参考資料
鶴田 綾


