

3. 23歳未満の扶養親族がいる人は、所得金額調整控除で配偶者控除の境目が15万円上がる
給与収入が850万円を超える人のうち一定の人は、給与所得から「所得金額調整控除」を差し引けます。この控除を受けると合計所得金額が下がるので、配偶者控除の境目も変わります。
3.1 所得金額調整控除の対象は、給与収入850万円超で23歳未満の扶養親族などがいる人
国税庁のタックスアンサー「No.1411 所得金額調整控除」によると、対象は給与収入が850万円を超える人で、次のいずれかに当てはまる人です。
- 本人が特別障害者に該当する
- 年齢23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
控除額は「(給与収入-850万円)×10%」で、給与収入が1000万円を超える場合は1000万円で計算します。給与収入が1000万円以上の人なら、控除額は上限の15万円です。
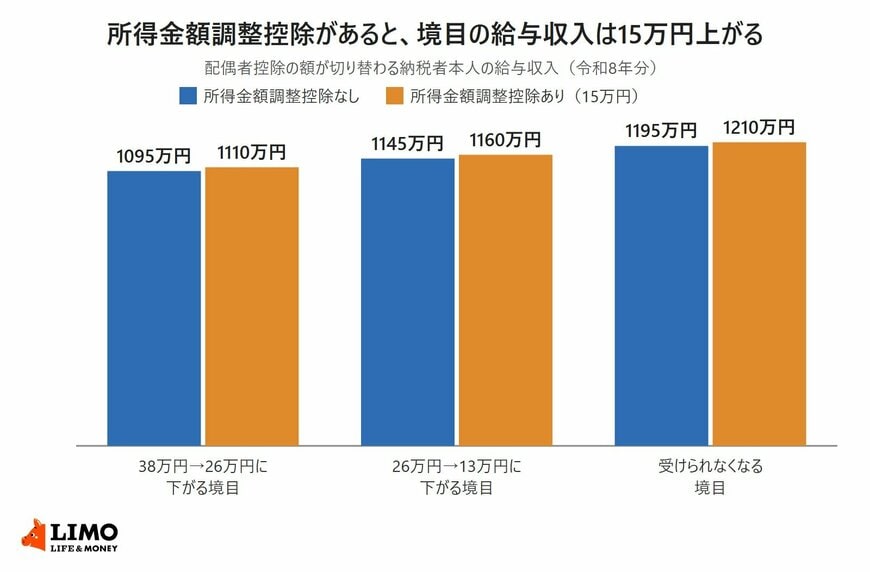
3.2 所得金額調整控除を受ける人の境目は、給与収入1110万円・1160万円・1210万円
国税庁「令和8年分 年末調整のしかた」の一覧表には、所得金額調整控除の適用がある場合は給与収入の各金額に15万円を加えるよう注記があります。
配偶者控除が26万円に下がる境目は給与収入1110万円、13万円に下がる境目は1160万円です。配偶者控除を受けられなくなる境目は、給与収入1210万円になります。
3.3 夫婦ともに給与収入が850万円を超えていれば、夫婦双方が所得金額調整控除を受けられる
所得金額調整控除には、扶養控除と違い、同じ生計の中でどちらか一方だけに適用するという制限がありません。夫婦ともに給与収入が850万円を超え、23歳未満の扶養親族である子がいる場合は、夫婦双方が受けられます。
年末調整でこの控除を受けるには、その年最後に給与の支払を受ける日の前日までに、所得金額調整控除申告書を勤務先に出します。
4. 給与収入1100万円で23歳未満の子がいる人は、所得金額調整控除で配偶者控除38万円の区分に入る
所得金額調整控除が配偶者控除の額にどう影響するかを、給与収入1100万円の会社員を例に計算します。配偶者は70歳未満で、合計所得金額が62万円以下とします。
4.1 所得金額調整控除がなければ、合計所得金額は905万円で配偶者控除は26万円
給与収入1100万円の給与所得控除額は上限の195万円なので、給与所得は905万円です。ほかに所得がなければ合計所得金額も905万円で、900万円超950万円以下の区分に入ります。
この場合の配偶者控除は26万円です。
4.2 23歳未満の扶養親族がいれば、合計所得金額は890万円で配偶者控除は38万円
同じ給与収入1100万円でも、23歳未満の扶養親族がいれば所得金額調整控除の15万円を差し引けます。合計所得金額は890万円になり、900万円以下の区分に入ります。
配偶者控除は38万円になり、所得金額調整控除がない場合より控除額が12万円多くなります。
4.3 給与以外の所得がある人や特定支出控除を受ける人は、給与収入の目安が当てはまらない
給与収入1095万円などの境目は、本人の所得が給与だけの場合の目安です。副業の所得や不動産所得などがある人は、それらを合計した合計所得金額で判定します。
国税庁「令和8年分 年末調整のしかた」の一覧表には、給与所得者の特定支出控除を受ける場合も給与収入の各金額とは異なると注記されています。
5. まとめ
配偶者控除の額は、本人の合計所得金額900万円以下で38万円、950万円以下で26万円、1000万円以下で13万円です。本人が給与だけなら、境目は給与収入1095万円・1145万円・1195万円です。
23歳未満の子どもがいるなどで所得金額調整控除を受ける人は、給与収入の境目がそれぞれ15万円上がり、1110万円・1160万円・1210万円になります。
ただし、本人の合計所得金額が1000万円を超えると配偶者控除も配偶者特別控除受けられないので、その点については注意しておきましょう。
本人の所得が境目に近い場合の判定でわからないことがあれば、勤務先の年末調整の担当部署や税務署で確かめておくと安心です。
参考資料
鶴田 綾


