

12月の年末調整で配偶者控除を受けるとき、控除額を左右するのは配偶者の所得だけではありません。
納税者本人の合計所得金額が900万円を超えると控除額が下がり、1000万円を超えると配偶者控除は受けられなくなります。
この記事では、本人の所得による配偶者控除の3つの段階と、給与だけの人の場合に境目となる給与収入を確認します。
1. 配偶者控除の額は、本人の合計所得金額900万円・950万円・1000万円を境に3段階
配偶者控除の額は、控除を受ける納税者本人の合計所得金額によって決まります。まず、国税庁が示している区分を見ていきます。
1.1 一般の控除対象配偶者なら、配偶者控除は38万円・26万円・13万円
国税庁のタックスアンサー「No.1191 配偶者控除」によると、70歳未満の一般の控除対象配偶者の場合、本人の合計所得金額が900万円以下なら控除額は38万円です。
900万円超950万円以下なら26万円、950万円超1000万円以下なら13万円に下がります。
1.2 本人の合計所得金額が1000万円を超えると、配偶者控除も配偶者特別控除も受けられない
本人の合計所得金額が1000万円を超える場合、配偶者の所得がいくらであっても配偶者控除は受けられません。
配偶者の所得が62万円を超えたときの配偶者特別控除も、本人の合計所得金額が1000万円以下であることが条件です。本人の所得が1000万円を超えると、どちらの控除も使えなくなります。
2. 本人が給与だけなら、配偶者控除の境目は給与収入1095万円・1145万円・1195万円
会社員で給与のほかに所得がない人は、合計所得金額を給与収入に置き換えると、配偶者控除の境目がわかりやすくなります。
2.1 給与収入が850万円を超えると、給与所得控除は上限の195万円
国税庁のタックスアンサー「No.1410 給与所得控除」によると、給与収入が850万円を超える人の給与所得控除額は、上限の195万円です。
給与所得の金額は「給与収入-195万円」になるので、合計所得金額900万円は給与収入1095万円、1000万円は給与収入1195万円にあたります。
2.2 給与収入1095万円以下なら38万円、1195万円を超えると配偶者控除はなくなる
国税庁「令和8年分 年末調整のしかた」の一覧表では、本人が給与だけの場合の区分として、給与収入が併記されています。
給与収入1095万円以下なら38万円、1095万円超1145万円以下なら26万円、1145万円超1195万円以下なら13万円です。1195万円を超えると、合計所得金額が1000万円を超えるため配偶者控除は受けられません。
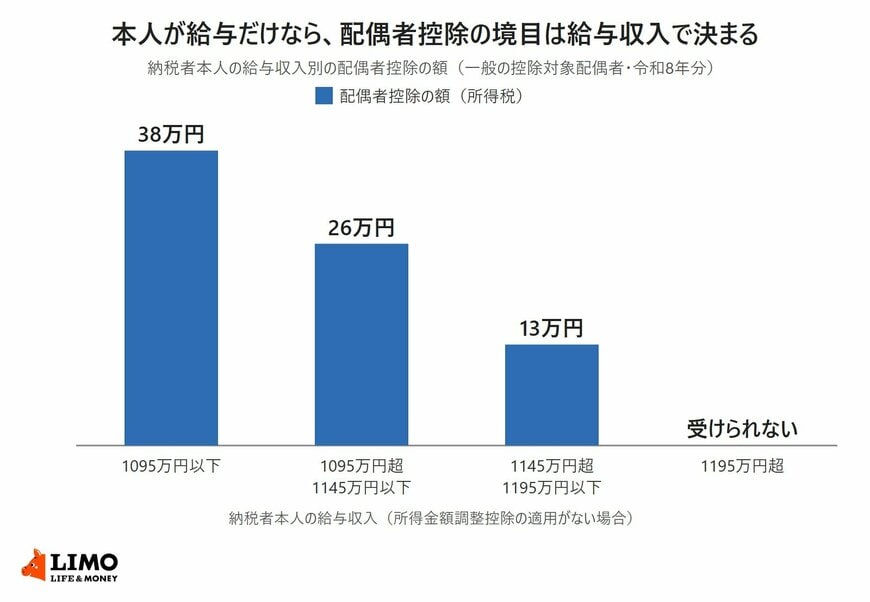
給与収入が1000万円を少し超える程度なら、配偶者控除は満額の38万円のままです。控除額が下がり始めるのは、給与収入が1095万円を超えてからです。
配偶者控除の額は、本人の合計所得金額が900万円以下なら38万円で、1000万円を超えると受けられません。給与だけの人なら、境目は給与収入1095万円と1195万円です。
自分の給与収入は、勤務先から受け取る給与所得の源泉徴収票の「支払金額」の欄で確かめられます。
ここからは、23歳未満の子どもがいる人などに適用される所得金額調整控除で配偶者控除の境目がどう変わるかを、給与収入1100万円の計算例とあわせて見ていきます。


