
年金が振り込まれる口座は、受け取りを始めたときに選んだまま、という人が多いかもしれません。どの金融機関で年金を受け取るかによって、その金融機関に別に預ける定期預金の金利が変わることがあります。
日本銀行の統計では、2026年10月の1年定期預金(預入金額1000万円以上)の店頭表示金利の平均は年0.487%でした。一方で、公的年金の受取口座にしている人だけが預けられる「年金定期預金」では、店頭の金利に上乗せした特別金利を用意している金融機関があります。
この記事では、老齢基礎年金を受け取る人も対象になる年金定期預金のしくみと、金融機関ごとの上乗せの幅を確認します。
1. 【年金定期預金】老齢基礎年金の受取口座にすると定期預金の金利が上乗せされる
年金定期預金は、金融機関が年金を受け取る人向けに用意している定期預金です。まずは、だれが預けられるのかを見ていきましょう。
1.1 対象は公的年金の受取口座がある人
年金定期預金を預けられるのは、原則としてその金融機関の普通預金などの口座で公的年金を受け取っている人です。年金は定期預金の口座には振り込まれないので、受取口座とは別に定期預金を作る形になります。
新しく受取口座に指定する人を対象に含める金融機関もあります。たとえば伊予銀行の「しあわせ賛歌[2]」では、対象になる年金として国民年金・厚生年金・各種共済年金などを挙げています。
老齢基礎年金の満額は、2026年度で年84万7300円(月7万608円)です。1956年(昭和31年)4月1日以前生まれの人は年84万4900円になります。
老齢基礎年金だけを受け取っている場合も、年金定期預金で条件になるのはこの年金が振り込まれる口座なのです。
1.2 企業年金や国民年金基金は対象外
対象になるのは国の公的年金で、上乗せの年金は含まれない場合があります。たとえばイオン銀行では、国民年金基金・厚生年金基金・企業年金基金・個人年金などは対象になりません。
伊予銀行でも、企業年金を受け取っている人や年金担保貸付を利用している人は対象外です。どの年金が条件になるかは金融機関ごとに違うので、商品の説明書で確かめておく必要があります。
2. 年金定期預金の上乗せ幅は金融機関で異なる
伊予銀行や中国銀行の年金定期預金は、店頭表示金利に一定の幅を上乗せするしくみです。ここでは、公表されている3つの金融機関の例から、上乗せの幅と利息の差を確かめます。
2.1 3つの金融機関の上乗せ幅
預入期間はいずれも1年です。上乗せの幅と、適用される時点は次のとおりでした。
- 伊予銀行(しあわせ賛歌[2]):スーパー定期1年の店頭表示利率0.500%に0.1%を上乗せし、0.600%(2026年10月19日から25日の適用分)
- 中国銀行(年金定期預金):スーパー定期1年の店頭表示利率に0.20%を上乗せ(2026年1月19日に0.10%から引き上げ)
- イオン銀行(年金定期預金):店頭表示金利0.51%に対し、特別金利は1.00%(2026年10月1日現在)
イオン銀行の差は0.49%で、伊予銀行の約5倍です。同じ「年金定期預金」という名前でも、上乗せの幅は金融機関によってこれだけ開きがあるのです。
2.2 300万円を1年預けたときの利息の差
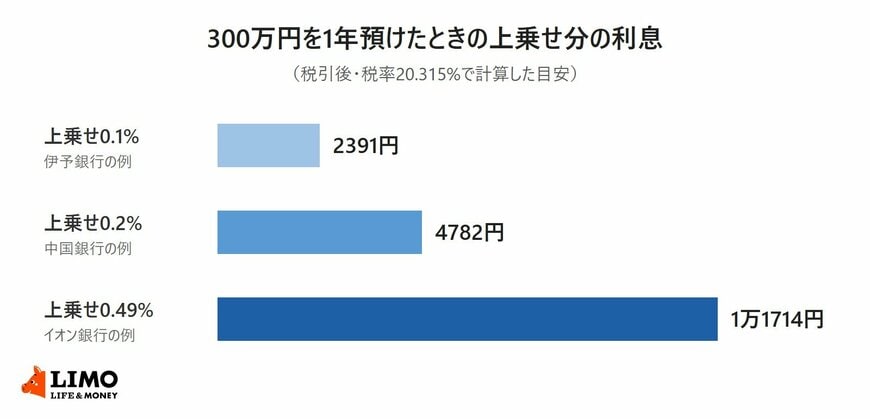
では、上乗せの幅で利息はどのくらい変わるのでしょうか。300万円を1年預けた場合に、上乗せ分だけで増える利息を、税金を差し引いた額で計算しました。
300万円を1年預けたときの上乗せ分の利息(税引後)1/2
出所:伊予銀行「年金受給者専用定期預金 しあわせ賛歌[2]」、中国銀行「年金の受取りは『ちゅうぎん』で」、イオン銀行「年金定期預金」を参考にLIMO編集部作成
- 上乗せ0.1%(伊予銀行の例):2391円
- 上乗せ0.2%(中国銀行の例):4782円
- 上乗せ0.49%(イオン銀行の例):1万1714円
利息には20.315%(所得税15.315%・地方税5%)の税金がかかります。上の額は、上乗せ分の利息から税金を差し引いた目安です。
2.3 日本銀行の平均金利と比べる
日本銀行の統計では、1年定期預金(預入金額1000万円以上)の店頭表示金利の平均は、2024年3月の年0.005%から2026年10月には年0.487%まで上がりました。普通預金の平均も、同じ期間に年0.002%から年0.331%になっています。
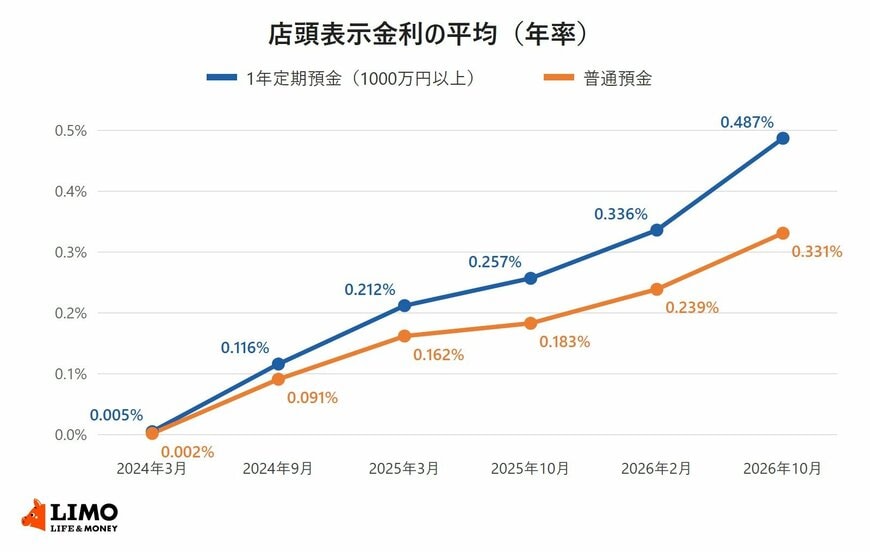
- 2024年3月:1年定期0.005%、普通預金0.002%
- 2024年9月:1年定期0.116%、普通預金0.091%
- 2025年3月:1年定期0.212%、普通預金0.162%
- 2025年10月:1年定期0.257%、普通預金0.183%
- 2026年2月:1年定期0.336%、普通預金0.239%
- 2026年10月:1年定期0.487%、普通預金0.331%
店頭の金利そのものが上がったことで、上乗せがつく年金定期預金の金利も以前より高くなりました。ただし、上乗せの幅や店頭の金利は金融機関ごとに決まり、見直されることもあります。
特別金利には、イオン銀行のように最初の1年だけ適用されるものや、伊予銀行のように年金を他の金融機関に移すと預けた日にさかのぼって店頭の金利になるものもあります。上乗せの幅だけで決めず、預けられる金額や途中で解約したときの金利も、各金融機関の商品説明書で確かめておくことが大切です。
ここからは、受取口座を移す手続きと、特別金利の期間や預金保険など預ける前に確かめたい条件を見ていきます。
受取口座を移す手続きは年金事務所、定期預金の条件は金融機関と、確かめる先が2つに分かれます。届書を出す前に、移す先の金融機関で上乗せの条件と預けられる金額を確かめておくと安心です。