
社会保険に入ると手取りが減ると考え、働く時間を抑えているパートの方は少なくないでしょう。
2026年10月1日から、新たに社会保険の加入対象となる短時間労働者の保険料を通算3年間軽減する「保険料調整制度」が始まり、標準報酬月額が8万8000円以下なら本人の負担割合は25%まで下がります。
ただし、対象となるのは一部の事業所に限られます。制度の仕組みと軽減額、勤務先が対象になる条件を、日本年金機構の公表資料をもとに整理します。
1. そもそも「保険料調整制度」とは?
日本年金機構によると、保険料調整制度は、新たに健康保険・厚生年金保険の加入対象となる短時間労働者が就業調整せずに働けるよう設けられた制度です。事業主が被保険者の保険料を一時的に一部追加負担することで、通算3年間、本人の保険料負担が軽減されます。
事業主が追加負担した保険料は、一旦納付したあとに還付されます。3カ月後の保険料額から追加負担分が差し引かれるため、最終的に事業主が納付する保険料は増えません。また、保険料が軽減されても、将来受け取る年金額は減りません。
対象となる保険料は、賞与に係るものを除いた健康保険料と厚生年金保険料です。この制度は事業所単位で適用されます。
2. 本人の負担割合はどう変わる?
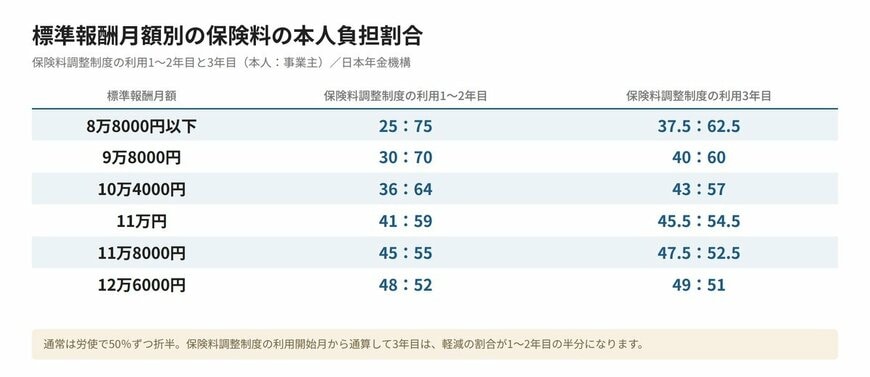
制度を利用している間の負担割合は、標準報酬月額の区分に応じて決まっています。通常は労使が50%ずつ折半しますが、標準報酬月額が低い区分ほど、本人の負担割合は小さくなります。制度利用開始月から通算して3年目は、軽減の割合が1〜2年目の半分になります。
- 標準報酬月額8万8000円以下(報酬月額9万3000円未満):1〜2年目は本人25%:事業主75%、3年目は本人37.5%:事業主62.5%
- 標準報酬月額9万8000円(報酬月額9万3000円以上10万1000円未満):1〜2年目は本人30%:事業主70%、3年目は本人40%:事業主60%
- 標準報酬月額10万4000円(報酬月額10万1000円以上10万7000円未満):1〜2年目は本人36%:事業主64%、3年目は本人43%:事業主57%
- 標準報酬月額11万円(報酬月額10万7000円以上11万4000円未満):1〜2年目は本人41%:事業主59%、3年目は本人45.5%:事業主54.5%
- 標準報酬月額11万8000円(報酬月額11万4000円以上12万2000円未満):1〜2年目は本人45%:事業主55%、3年目は本人47.5%:事業主52.5%
- 標準報酬月額12万6000円(報酬月額12万2000円以上13万円未満):1〜2年目は本人48%:事業主52%、3年目は本人49%:事業主51%
3. 厚生年金保険料は月にいくら軽くなる?
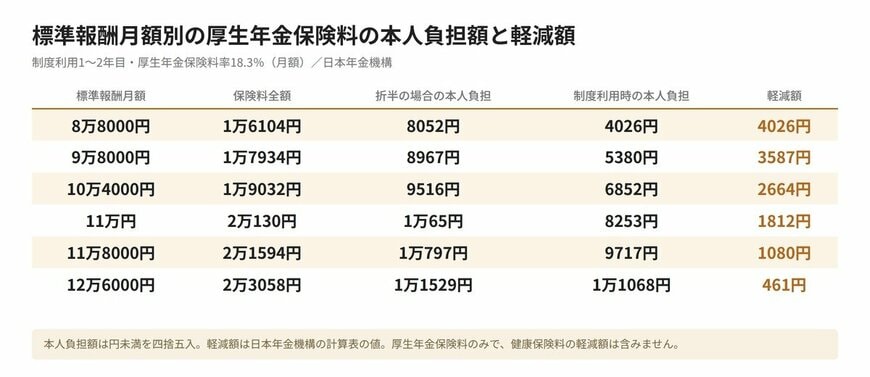
厚生年金保険料率18.3%を当てはめて、日本年金機構の計算表をもとに試算します。たとえば標準報酬月額8万8000円の場合、保険料の全額は月1万6104円です。通常の折半なら本人負担は8052円ですが、制度利用の1〜2年目は負担割合が25%になるため4026円となり、毎月4026円の軽減になります。
3年目の本人負担は月6039円で、軽減額は2013円です。標準報酬月額が変わらず、3年間すべて制度を利用できた場合、厚生年金保険料の本人負担は累計で12万780円軽くなります。
制度利用1〜2年目の厚生年金保険料は、標準報酬月額ごとに次のとおりです(保険料全額/通常の折半の本人負担/制度利用時の本人負担/軽減額。本人負担額は円未満を四捨五入)。
- 標準報酬月額8万8000円:1万6104円/8052円/4026円/軽減額4026円
- 標準報酬月額9万8000円:1万7934円/8967円/5380円/軽減額3587円
- 標準報酬月額10万4000円:1万9032円/9516円/6852円/軽減額2664円
- 標準報酬月額11万円:2万130円/1万65円/8253円/軽減額1812円
- 標準報酬月額11万8000円:2万1594円/1万797円/9717円/軽減額1080円
- 標準報酬月額12万6000円:2万3058円/1万1529円/1万1068円/軽減額461円
上記は厚生年金保険料のみの金額です。健康保険料も同様に軽減されますが、軽減額は加入している健康保険の保険料率によって異なります。