10月17日の「貯蓄の日」を前に、株式会社ベター・プレイスが2026年10月14日に公表した「貯蓄と借入れに関するアンケート」では、全国の20~50代の働く男女595人のうち、貯蓄が「ない」と答えた人が25.2%でした(出典元:ベター・プレイス調べ)。
では、世帯の年収によって、貯蓄ゼロの世帯の割合はどのくらい違うのでしょうか。金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025年」には、世帯の年間収入の区分ごとに、貯蓄ゼロ(調査では「金融資産を保有していない」)の世帯の割合が示されています。年収の数字だけでなく、手元のお金の状況もあわせて知っておくと、わが家の家計を考える材料が増えるでしょう。
本記事では、二人以上世帯と単身世帯それぞれについて、年収の区分ごとの割合を一覧で確かめます。
あわせて、この調査の貯蓄ゼロが指す範囲と、J-FLECの調査と民間の調査を並べて見るときの注意点も解説します。
1. 【世帯年収別の一覧】二人以上世帯「貯蓄ゼロ」の割合は
まずは、家族と暮らす二人以上世帯について、年収の区分ごとに貯蓄ゼロの世帯がどのくらいいるのかを見ていきます。あわせて、調査でいう貯蓄ゼロがどこまでを指すのかも確かめます。
1.1 二人以上世帯の貯蓄ゼロ(金融資産を保有していない)の割合(年間収入別・2025年)
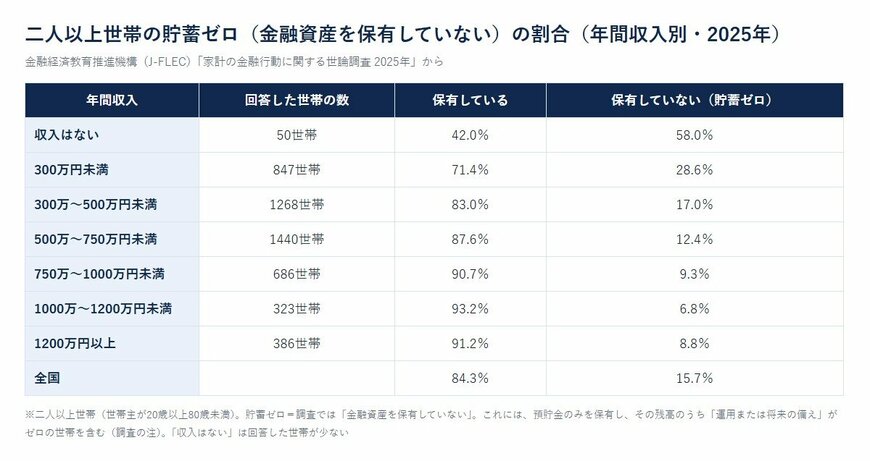
J-FLECの「家計の金融行動に関する世論調査 2025年」によると、二人以上世帯のうち貯蓄ゼロ(調査では「金融資産を保有していない」)の世帯は15.7%でした。
年間収入の区分ごとに一覧で見ると、次のとおりです(かっこ内は回答した世帯の数)。
- 収入はない:58.0%(50世帯)
- 300万円未満:28.6%(847世帯)
- 300万〜500万円未満:17.0%(1268世帯)
- 500万〜750万円未満:12.4%(1440世帯)
- 750万〜1000万円未満:9.3%(686世帯)
- 1000万〜1200万円未満:6.8%(323世帯)
- 1200万円以上:8.8%(386世帯)
300万円未満から1000万〜1200万円未満までは、年収の区分が上がるごとに、貯蓄ゼロの世帯の割合が低くなっています。1200万円以上は8.8%です。「収入はない」と答えた世帯は50世帯と少ないため、ほかの区分と同じようには読まないほうがよいでしょう。
年収が同じくらいでも、子どもの人数や住宅ローンの有無、世帯主の年齢などによって、手元に残せるお金は変わってきます。一覧の割合は、同じ年収の区分の世帯全体の目安として受け止め、わが家の状況と照らし合わせる手がかりにするとよいでしょう。
二人以上世帯の貯蓄ゼロ(金融資産を保有していない)の割合(年間収入別・2025年)1/2
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」をもとにLIMO編集部作成
1.2 「貯蓄ゼロ」は預貯金がゼロという意味ではない
注意が必要なのは、この調査でいう貯蓄ゼロ、つまり「金融資産を保有していない世帯」の範囲です。同調査によると、金融商品をいずれも保有していない世帯に加えて、預貯金だけを持ち、預貯金の残高のうち「運用または将来の備え」にあたる分がない世帯も、金融資産を保有していない世帯に数えています。
実際に、二人以上世帯で貯蓄ゼロの世帯のうち、50.0%が「口座を保有していて、現在、残高がある」にあたります。「口座は保有しているが、現在、残高はない」は35.3%、「口座を保有していない」は14.7%でした。年収300万円未満の二人以上世帯で貯蓄ゼロの242世帯では、「口座を保有していて、現在、残高がある」が43.4%、「口座は保有しているが、現在、残高はない」が40.5%、「口座を保有していない」が16.1%です。
つまり、日々の暮らしのために預貯金を持っていても、将来に向けて分けておくお金がなければ、この調査では貯蓄ゼロ(「金融資産を保有していない」)に入ることになります。
ニュースなどで「貯蓄ゼロ」という言葉を見たときはその調査のなかみをきちんと確認すると数字を読み違えにくくなります。
2. 【単身世帯では?】「貯蓄ゼロ」は年収300万円未満で33.7%
ひとり暮らしの世帯では、年収の区分ごとの割合はどうなっているのでしょうか。単身世帯の数字と、二人以上世帯と並べて見るときのポイントを確かめます。
2.1 単身世帯の貯蓄ゼロ(金融資産を保有していない)の割合(年間収入別・2025年)
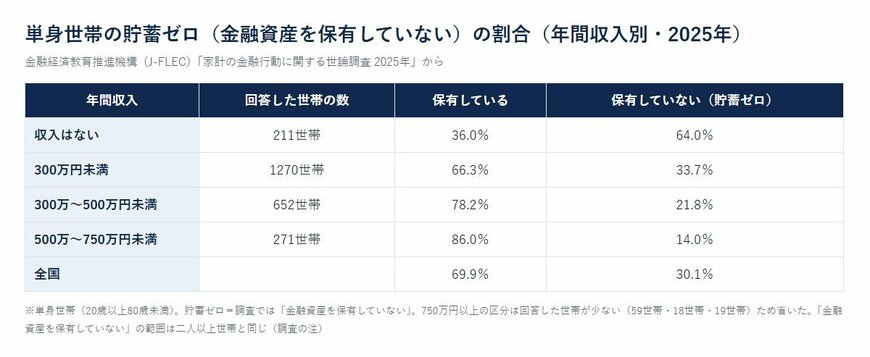
同じ調査で単身世帯を見ると、貯蓄ゼロの世帯は30.1%でした。
年間収入の区分ごとでは、次のとおりです(かっこ内は回答した世帯の数)。
- 収入はない:64.0%(211世帯)
- 300万円未満:33.7%(1270世帯)
- 300万〜500万円未満:21.8%(652世帯)
- 500万〜750万円未満:14.0%(271世帯)
750万円以上の区分は、回答した世帯が59世帯・18世帯・19世帯と少ないため、ここでは並べていません。300万円未満から500万〜750万円未満までは、年収の区分が上がるごとに割合が低くなっています。単身世帯は、病気やけがで働けなくなったときに、ほかの家族の収入で暮らしを支えることが難しい場合もあるかもしれません。そのため、年収にかかわらず、毎月の暮らしのお金とは別に、少しずつでも万一や将来のためのお金を分けておくことが大切になるでしょう。
単身世帯の貯蓄ゼロ(金融資産を保有していない)の割合(年間収入別・2025年)2/2
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」をもとにLIMO編集部作成
2.2 単身世帯と二人以上世帯を並べて見るときのポイント
単身世帯と二人以上世帯では、同じ年収でも、暮らしにかかるお金や、ほかに収入のある家族がいるかどうかが違う点に注意が必要です。たとえば300万円未満の区分は、単身世帯で33.7%、二人以上世帯で28.6%ですが、世帯の形が違うため、この割合だけでどちらのやりくりが大変かを決めることはできないでしょう。
自分の世帯に近い調査の区分を選んで見ることが、数字を家計に生かす第一歩になるでしょう。単身で暮らしている方は単身世帯の、家族と暮らしている方は二人以上世帯の数字を目安にすると、実感に近い読み方ができます。