
厚生労働省によると、2026年12月から、企業型確定拠出年金(企業型DC)の掛金の上限(確定給付企業年金などの掛金と合わせた枠)が月5.5万円から6.2万円に引き上げられます。会社が用意する退職金や企業年金に目が向くなか、退職するときに「一時金で受け取るか、年金で受け取るか」が気になっている方もいるでしょう。
先に答えの要点をお伝えすると、厚生労働省の調査では、退職給付制度がある会社のうち「退職一時金制度のみ」が69.0%で、退職年金の制度がある会社は31.0%です。会社の制度の形でみると、一時金が中心です。受け取り方によって税金の計算の仕方が変わり、一時金は「退職所得」、年金は「公的年金等」の雑所得として扱われます。今回は退職金についてみていきましょう。
1. 【退職金は一時金と年金どちらが多い?】退職給付制度がある会社の69.0%は「退職一時金制度のみ」
退職金は一時金と年金、どちらでもらう人が多いですのか、受け取り方で何が変わるのか気になる方もいるでしょう。
まずは、会社の退職金の形を確かめます。
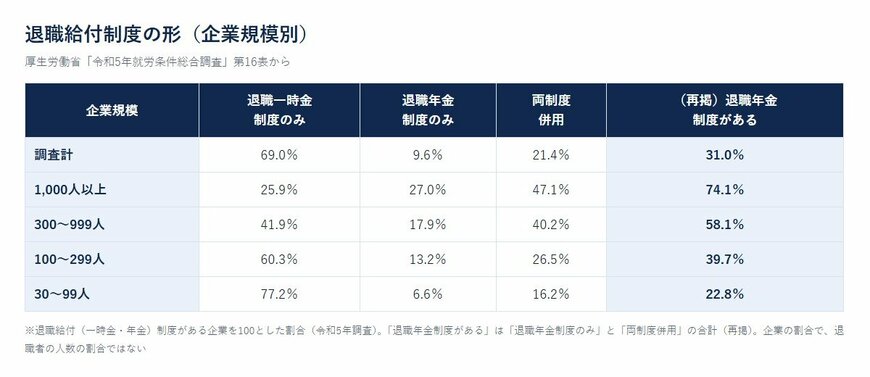
厚生労働省の「令和5年就労条件総合調査の概況」(常用労働者30人以上の民営企業が対象)によると、退職給付(一時金・年金)制度がある企業は74.9%です。制度がある企業を100とすると、一時金だけの「退職一時金制度のみ」は69.0%で、年金だけの「退職年金制度のみ」は9.6%、両方ある「両制度併用」は21.4%でした。両制度併用を含めると、一時金の制度がある企業は90.4%、年金の制度がある企業は31.0%です。
企業規模別に、年金の制度がある企業の割合をみると、「1,000人以上」が74.1%、「300~999人」が58.1%、「100~299人」が39.7%、「30~99人」が22.8%です。ここでの割合は企業の割合で、退職金を受け取る人の人数の割合ではありません。
2. 【受け取り方で何が変わる?】一時金は「退職所得」、年金は「公的年金等」の雑所得として税金を計算
受け取り方で大きく変わるのが、税金の計算の仕方です。国税庁のタックスアンサー(令和8年4月1日現在の法令等)によると、退職により勤務先から受ける退職手当などは「退職所得」で、確定拠出年金の老齢給付金を一時金で受け取る場合も退職所得とみなされます。退職所得の金額は、原則として「(収入金額−退職所得控除額)×1/2」で計算し、ほかの所得と分けて税額を計算します。
退職所得控除額は、勤続年数が20年以下なら「40万円×勤続年数」(80万円に満たない場合は80万円)、20年を超えると「800万円+70万円×(勤続年数−20年)」です。たとえば、勤続38年の場合は800万円+70万円×18年で2060万円です。一時金の金額がこの範囲内なら、退職所得の金額は0円になります。なお、「退職所得の受給に関する申告書」を出していれば、支払いの際に税金が差し引かれ、原則として確定申告は要りません。出していない場合は支払金額の20.42%が差し引かれ、確定申告で精算します。
一方、年金で受け取る場合、過去の勤務により会社などから支払われる年金や、確定給付企業年金法にもとづく年金は「公的年金等」にあたります。国民年金や厚生年金とあわせて、収入から公的年金等控除額を差し引いた雑所得として計算します。公的年金等の収入が年400万円以下で、ほかの所得が20万円以下なら、原則として確定申告は不要とされていますが、住民税の申告が必要な場合があります。
こうしてみると、受け取り方で主に変わるのは、税金の計算の仕組みと、お金が手元に入る時期だといえるでしょう。一時金には退職所得控除と2分の1の計算があり、年金は公的年金とあわせて毎年の所得として計算されます。どちらがよいかは、勤続年数や退職金の金額、公的年金の金額などによって変わるため、一概にはいえません。
一時金のよい点は、退職所得控除と2分の1の計算によって、税金の負担を抑えやすいことです。一方で、まとまったお金を一度に受け取るため、使いすぎない工夫が必要です。年金のよい点は、毎年お金が入るので生活費の計画を立てやすいことですが、公的年金とあわせた所得になる点には注意が必要です。
3. 受け取り方は「税金」と「使う時期」と「公的年金とのバランス」で考える
受け取り方を考える場合には、以下の順番に確かめていくとよいでしょう。
まず、勤め先の制度を確かめましょう。一時金だけなのか、年金の制度もあるのかは、会社によって違います。退職金の規程や企業年金の加入者向けの案内で、どの受け取り方が選べるのかを確認しておくと、退職が近づいてから慌てずにすみます。
次に、自分の勤続年数から退職所得控除のおおよその金額を計算してみましょう。退職一時金の見込み額と比べると、税金がかかりそうかどうかの見当がつきます。転職をして勤続年数が短くなる場合は、控除額も小さくなる点に気をつけたいところです。
そして、使う時期と公的年金とのバランスで考えます。住宅ローンの返済や家の修繕など、まとまったお金を使う予定があるなら一時金、毎月の生活費を補いたいなら年金、という考え方もあります。年金で受け取ると公的年金とあわせた収入が増えるため、確定申告が必要になる場合がある点にも注意しましょう。退職までまだ年数がある人は、これからの働き方や転職の予定も含めて、受け取り方の見通しを今のうちに立てておくとよいでしょう。
4. まとめにかえて
「退職金は一時金と年金、どちらでもらう人が多いか、受け取り方で何が変わるか」という質問への答えをまとめます。令和5年の調査では、退職給付制度がある会社のうち「退職一時金制度のみ」が69.0%で、年金の制度がある会社は31.0%でした。会社の制度の形でみると一時金が中心です。受け取り方によって、一時金は退職所得、年金は公的年金等の雑所得として、税金の計算が変わります。
どちらがよいかは、人によって違います。勤め先の制度と自分の勤続年数を早めに確かめ、これからの老後の暮らしの計画に合った受け取り方を考えていきましょう。
5. 編集部よりコメント
どちらで受け取るかで、税金の計算の仕組みは大きく変わります。一時金は退職所得控除があり、勤続年数が長いほど控除も大きくなります。年金は、国民年金や厚生年金とあわせて毎年の所得になります。
企業型DCの掛金の上限が12月から上がるなど、企業年金のしくみも見直しが続いています。自分が入っている制度の掛金や受け取りの見込みを、加入者向けの案内で一度確かめておくと、老後のお金の見通しを立てる手がかりになります。
税金の扱いは法令の改正で変わることもあります。実際に受け取るときは、国税庁の最新の案内と、勤め先の制度の説明をあわせて確かめておきましょう。退職金は老後の暮らしを支える大切なお金です。受け取り方まで含めて、早めに考えておきたいものです。
参考資料
- 厚生労働省「令和5年就労条件総合調査の概況」
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「No.1600 公的年金等の課税関係」
- 厚生労働省「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」
宮野 茉莉子