
家族が亡くなり、相続税の申告が必要になったとき、銀行に預けていた定期預金を「いくら」として申告すればよいのか迷うことがあります。預けた元本の額をそのまま書けばよいと考えがちですが、相続税の評価には利息の扱いについて決まりがあります。
国税庁の財産評価基本通達では、定期預金は、亡くなった日に解約するとした場合に受け取れる利息を元本に加えて評価するとされています。三菱UFJ銀行は2026年11月2日から普通預金の金利を年0.40%から年0.50%に上げると9月18日に発表しており、この利率は、預けてから6か月未満で解約したときの利息の計算にも使われます。
この記事では、財産評価基本通達と三菱UFJ銀行の定期預金の商品説明書をもとに、定期預金の評価額の求め方と、利息の計算に使う利率の決まりを整理します。
1. 定期預金の相続税評価は、預入高に「解約した場合の既経過利子」を加えて決まる
相続税では、亡くなった人の財産を、亡くなった日(課税時期)の価額で評価します。定期預金をはじめとする預貯金の評価のしかたは、財産評価基本通達の203で定められています。
1.1 既経過利子から、源泉徴収される税額を差し引いた額を加える
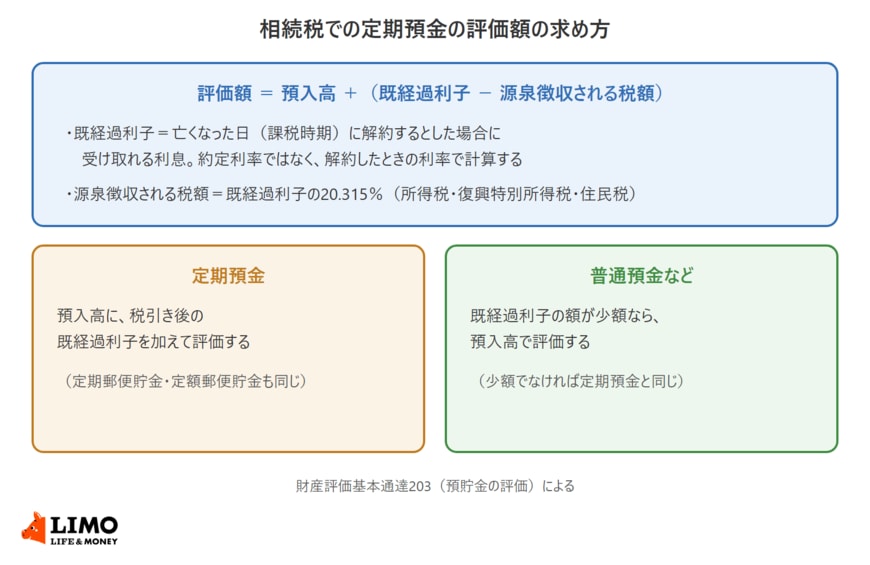
財産評価基本通達203では、預貯金の価額は、課税時期の預入高と、同じ時点で解約するとした場合に既経過利子として支払を受けることができる金額から源泉徴収されるべき所得税の額に相当する金額を控除した金額との合計額で評価するとされています。
既経過利子とは、預け入れた日から亡くなった日までに生じている、まだ支払われていない利息のことです。預金の利子には、所得税・復興特別所得税・住民税をあわせて20.315%が源泉徴収されるため、評価額に加えるのは税引き後の金額になります。
1.2 普通預金は、既経過利子の額が少額なら預入高で評価する
同じ通達のただし書きでは、定期預金、定期郵便貯金および定額郵便貯金以外の預貯金については、課税時期現在の既経過利子の額が少額なものに限り、預入高によって評価するとされています。
普通預金のように利息が少ない預金は、亡くなった日の残高で評価してよいということです。一方で定期預金は、この扱いの対象に入っていないため、既経過利子を計算して加える必要があります。
2. 定期預金の既経過利子は、約定利率ではなく期限前解約利率で計算する
財産評価基本通達203が既経過利子を「解約するとした場合に支払を受けることができる金額」としている点が、定期預金の評価でいちばん間違えやすいところです。満期まで預けたときの約定利率ではなく、満期日前に解約したときの利率で計算します。
2.1 三菱UFJ銀行のスーパー定期は、預けてから6か月未満なら解約日の普通預金利率
三菱UFJ銀行のスーパー定期の商品説明書では、満期日前に解約する場合は、別表の期限前解約利率で計算した利息とともに払い戻すとされています。別表では、解約までの預入期間が6か月未満の場合、期限前解約利率は解約日における普通預金利率です。
預入期間が6か月以上1年未満なら、預け入れた日(または継続日)のスーパー定期の「6ヵ月」の店頭表示利率の70%です。1年以上は、預入期間に応じた年数の店頭表示利率の70%で、いずれも解約日の普通預金利率を下回らないとされています。
2.2 三菱UFJ銀行の普通預金の金利は、11月2日に年0.40%から年0.50%へ
三菱UFJ銀行は2026年9月18日、日本銀行の金融政策決定会合の結果と市場金利の上昇を受けて、11月2日から普通預金の金利を年0.40%から年0.50%に改定すると発表しました。
スーパー定期の金利は、すでに8月3日に改定されていて、5年ものは年0.700%から年1.000%に上がりました。11月2日以降に、預けて6か月未満の定期預金を解約するとした場合は、年0.50%で利息を計算することになります。
3. 令和6年分の相続財産のうち、現金・預貯金等は8兆5602億円で全体の約35%
定期預金をはじめとする預貯金は、相続財産のなかでも大きな割合を占めています。国税庁が2025年12月に公表した「令和6年分 相続税の申告事績の概要」から確認します。
3.1 相続財産の金額24兆5415億円のうち、現金・預貯金等が最も多い
令和6年分の相続財産の金額は24兆5415億円で、このうち現金・預貯金等は8兆5602億円でした。全体の約34.9%にあたり、土地の7兆4074億円、有価証券の4兆3676億円を上回っています(割合はLIMO編集部の計算)。
前年の令和5年分の現金・預貯金等は7兆9633億円だったので、1年で5969億円増えたことになりますね。なお、これらの金額は、相続税額のある申告書のデータにもとづいています。
3.2 相続税の申告書の提出に係る被相続人は16万6730人、課税割合は10.4%
令和6年に亡くなった人(被相続人)は160万5378人で、このうち相続税の申告書の提出に係る被相続人は16万6730人でした。課税割合は10.4%で、前年の9.9%から0.5ポイント上がっています。
定期預金の評価額は、預入高に、亡くなった日に解約するとした場合の既経過利子から税額を差し引いた額を加えて求めます。既経過利子の計算に使うのは約定利率ではなく、期限前解約利率です。
期限前解約利率は銀行や商品ごとに決まっていて、商品説明書に載っています。亡くなった人が定期預金を預けていた銀行の説明書で、預入期間ごとの利率を確かめられます。
ここからは、元銀行員として窓口で相続のご相談を受けてきた立場から、実際の計算例と、銀行に依頼する書類を見ていきます。