
車を持つ家庭にとって、自動車保険料は毎年決まって出ていく支出です。2026年11月1日からは、すべての車に加入が義務づけられている自賠責保険の基準料率が引き上げられます。
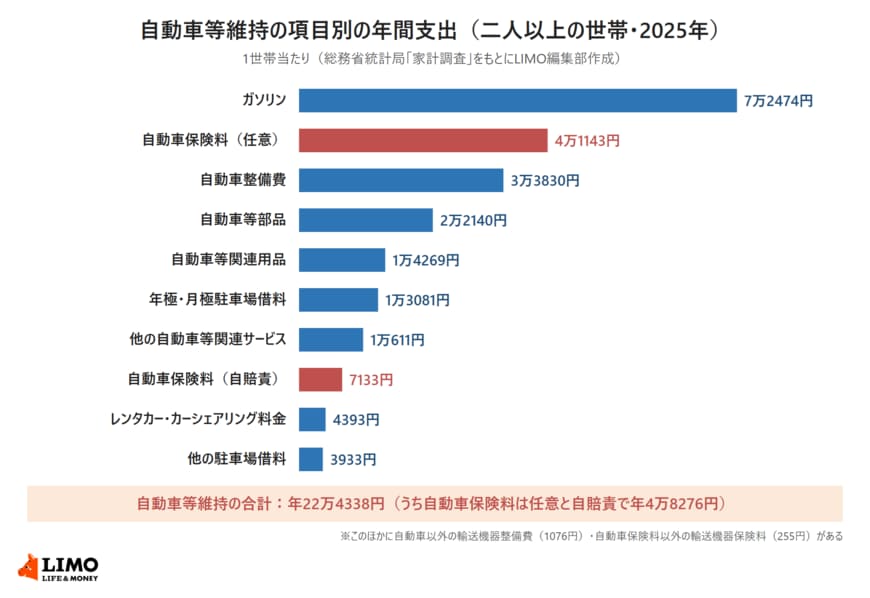
総務省統計局の「家計調査(家計収支編)2025年」によると、二人以上の世帯の自動車保険料は、任意保険が1世帯当たり年4万1143円、自賠責保険が年7133円でした。
この記事では、自動車の維持にかかる費用の内訳と、2026年11月1日からの自賠責保険の新しい料率、消費者物価指数で見た任意の自動車保険料の動きを確認します。
1. 自動車保険料は任意が年4万1143円、自賠責が年7133円(二人以上の世帯)
家計調査では、自動車保険料を「自動車保険料(任意)」と「自動車保険料(自賠責)」に分けて集計しています。金額は、その年に保険料を支払わなかった世帯も含めた1世帯当たりの平均です。
二人以上の世帯の自動車保険料(任意)は年4万1143円で、月にならすと約3429円です。自賠責保険料と合わせると年4万8276円になります(LIMO編集部計算)。
1.1 自動車等維持の年22万4338円のうち、保険料は約21.5%を占める
家計調査では、ガソリン代や整備費、駐車場代、保険料など、車を持ち続けるための支出を「自動車等維持」としてまとめています。二人以上の世帯の自動車等維持は年22万4338円で、自動車保険料(任意と自賠責の合計)はこのうち約21.5%にあたります(LIMO編集部計算)。
自動車等維持では、ガソリンの年7万2474円に次いで自動車保険料(任意)の年4万1143円が多くなっています1/3
出所:総務省統計局「家計調査(家計収支編)2025年 二人以上の世帯 第4-1表」をもとにLIMO編集部作成
1.2 任意保険料は自動車整備費の年3万3830円より多い
自動車等維持の項目のうち、最も多いのはガソリンの年7万2474円で、自動車保険料(任意)の年4万1143円、自動車整備費の年3万3830円が続きます。年極・月極駐車場借料は年1万3081円、自動車保険料(自賠責)は年7133円でした。
2. 自賠責保険の基準料率は11月1日から平均6.2%引き上げ
損害保険料率算出機構は2026年4月30日、自賠責保険の基準料率を平均6.2%引き上げる届出を金融庁長官に行いました。新しい料率は、2026年11月1日以降に保険期間が始まる契約に適用されます。
2.1 自家用乗用自動車の24か月契約は1万7650円から1万8560円へ、910円増
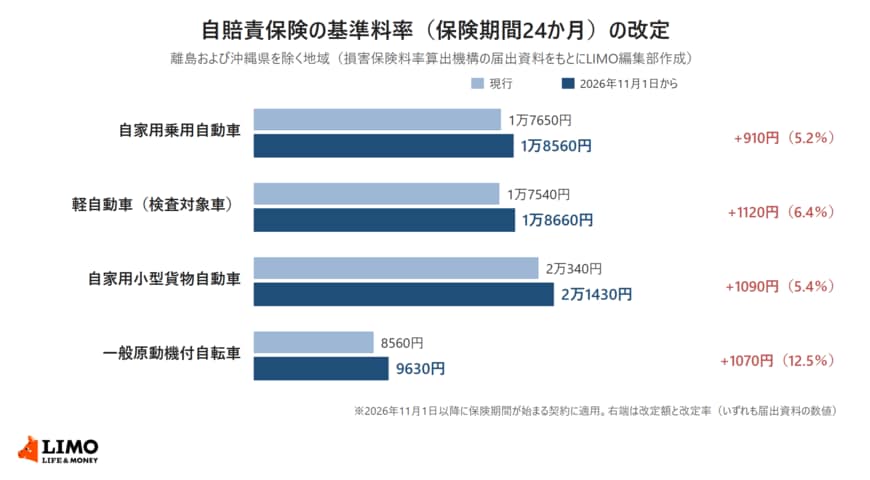
最も代表的な自家用乗用自動車(保険期間24か月、離島および沖縄県を除く地域)では、1万7650円から1万8560円へ、910円(5.2%)の引き上げとなります。軽自動車(検査対象車)は1万7540円から1万8660円へ、1120円(6.4%)の引き上げです。
保険期間24か月の場合、自家用乗用自動車は910円、軽自動車(検査対象車)は1120円の引き上げです2/3
出所:損害保険料率算出機構「2026年4月30日金融庁長官への届出 届出のご案内」をもとにLIMO編集部作成
2.2 36か月契約は自家用乗用自動車が1000円、軽自動車が1310円アップ
保険期間36か月の場合は、自家用乗用自動車が2万3690円から2万4690円へ1000円(4.2%)、軽自動車(検査対象車)が2万3520円から2万4830円へ1310円(5.6%)の引き上げとなります。一般原動機付自転車は1万170円から1万1480円へ1310円(12.9%)の引き上げです。
2.3 値上げの理由は滞留資金の減少と、物価・賃金上昇による社費の増加
損害保険料率算出機構の届出資料によると、2023年4月に引き下げられた現行の料率には、過去の契約から生じた滞留資金(収支の余剰と運用益)の一部が充てられていました。保険金の支払いによってこの滞留資金が減ったため、純保険料率は1.9%の引き上げが必要になったと説明されています。
あわせて、物価・賃金の上昇を背景に、契約の事務や保険金の支払いなどにかかる社費が増えており、社費と代理店手数料の合計で4.3%の引き上げとなります。
3. 任意の自動車保険料は消費者物価指数で2026年8月に前年同月比5.9%上昇
総務省統計局の消費者物価指数(2025年基準)によると、2026年8月の全国の自動車保険料(任意)の指数は105.2で、前年同月比5.9%の上昇でした。
3.1 任意保険料の指数は2025年8月の99.3から2026年7月に105.2へ
自動車保険料(任意)の指数は、2025年8月の99.3から、2025年10月に102.0、2026年1月に104.7、2026年7月に105.2と段階的に上がっています。一方、自動車保険料(自賠責)の指数は2026年8月も100.0で、前年同月から変わっていません。
3.2 2026年8月の任意保険料は月3067円、前年同月より37円多い
2026年10月9日に公表された家計調査(二人以上の世帯)では、2026年8月の自動車保険料(任意)は1世帯当たり3067円で、2025年8月の3030円より37円多くなりました。自動車保険料(自賠責)は445円で、2025年8月の576円より131円少なくなっています(LIMO編集部計算)。
二人以上の世帯の自動車保険料は、2025年に任意保険が年4万1143円、自賠責保険が年7133円でした。自賠責保険の基準料率は2026年11月1日以降に保険期間が始まる契約から平均6.2%上がり、自家用乗用自動車の24か月契約は1万8560円になります。
任意の自動車保険料も、消費者物価指数では2026年8月に前年同月比5.9%上がっています。わが家の車にかかる保険料は、自賠責保険証明書と任意保険の保険証券で、金額と保険期間をそろえて確かめておくと比べやすくなります。
ここからは、世帯主の年齢による自動車保険料の違いと、自賠責保険の新しい料率がいつの契約から適用されるか、任意保険の契約内容で確かめたい項目を見ていきます。