
一定額以上の老齢年金を受け取っている人のもとには、2026年9月7日から「公的年金等の受給者の扶養親族等申告書」が順次届いています。これは2027年分の所得税と住民税の控除を受けるための書類です。
夫婦ともに年金を受け取っている世帯では、配偶者の欄に妻(夫)を書いてよいのか迷う人もいるでしょう。
日本年金機構の案内と所得税法の条文をもとに、この疑問に答えます。
1. 【扶養親族等申告書】妻の年金が年180万円でも夫の申告書に書けるのか
今回取り上げるのは、次のような疑問です。
「夫婦とも年金暮らしで、妻の年金は年180万円ほどです。夫に届いた扶養親族等申告書に、妻を配偶者として書いてもよいのでしょうか?」
先に結論をお伝えすると、書けます。65歳以上の妻なら、年金が205万円以下であれば「源泉控除対象配偶者」として申告でき、夫の年金から天引きされる所得税が少なくなります。
ただし、妻の年金が172万円以下かどうかで、差し引かれる控除の額が変わります。妻の年金額で決まる3つの段階を順に確認しましょう。
2. 妻の年金額で決まる3つの段階
扶養親族等申告書に書く配偶者の所得は、2027年中の見積額です。年金だけを受け取っている65歳以上の人は、年金の額から公的年金等控除の110万円を差し引いた額が所得になります。
妻(夫)の年金額で、夫の年金から差し引かれる配偶者の控除は3段階に分かれる1/2
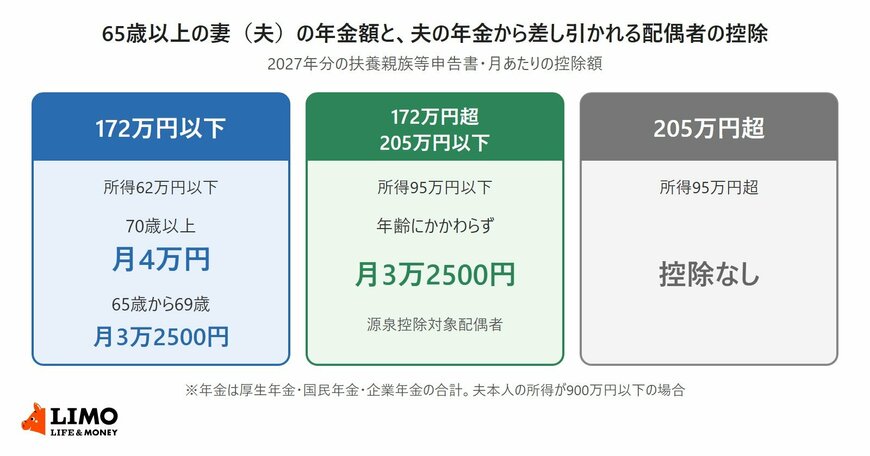
出所:日本年金機構「扶養親族等申告書における所得の見積額の計算方法」、e-Gov法令検索「所得税法」をもとにLIMO編集部作成
- 年金172万円以下(所得62万円以下):70歳以上なら月4万円、65歳から69歳なら月3万2500円
- 年金172万円超205万円以下(所得95万円以下):月3万2500円
- 年金205万円超:配偶者の控除なし
2.1 年金172万円以下
所得が62万円以下の配偶者は、所得税法でいう「同一生計配偶者」にあたります。このうち70歳以上の人は「老人控除対象配偶者」となり、夫の年金の源泉徴収では月4万円が差し引かれます。
2027年分で70歳以上になるのは、1958年(昭和33年)1月1日以前に生まれた人です。65歳から69歳の配偶者の場合、差し引かれる額は月3万2500円になります。
2.2 172万円超205万円以下
所得が62万円を超えても、95万円以下なら「源泉控除対象配偶者」として申告書に書けます。冒頭の年180万円の妻は、所得が70万円なので、この段階に入るのです。
差し引かれる額は、年齢にかかわらず月3万2500円です。なお、夫本人の所得が900万円を超える場合は対象になりません。
2.3 205万円超
妻の年金が205万円を超えると所得が95万円を超え、夫の年金の源泉徴収で配偶者の控除は差し引かれません。年金だけで暮らす65歳以上の夫婦なら、205万円が書けるかどうかの境目です。
妻の年金は、厚生年金と国民年金を合計して判定します。企業年金を受け取っている場合は、それも公的年金等の収入に含めて計算します。
2.4 65歳未満の妻の場合
公的年金等控除は65歳未満のほうが小さいため、基準の年金額も低くなります。日本年金機構の計算例では、65歳未満は年金122万円以下で所得62万円以下、163万3334円以下で所得95万円以下です。
3. 【2027年分の変更】配偶者の所得の基準が58万円から62万円に
2027年分の扶養親族等申告書では、同一生計配偶者の所得の基準が58万円から62万円に上がりました。年金だけの65歳以上の人に置きかえると、168万円以下から172万円以下に広がった形です。
この結果、年金が168万円超172万円以下で70歳以上の妻は、2026年分の月3万2500円から、2027年分は老人控除対象配偶者の月4万円に変わります。
源泉控除対象配偶者の所得の基準は、2026年分と同じ95万円のままです。一方で、所得税が源泉徴収される年金の額は、65歳以上で205万円以上から214万円以上に変わります。
2027年2月以降に支払われる年金からは、新しく防衛特別所得税も源泉徴収されます。税率は所得税の額の1%で、復興特別所得税が2.1%から1.1%に下がるため、合わせた税率は5.105%のまま変わりません。

妻(夫)の年金の年額は、日本年金機構から届く年金額改定通知書や、公的年金等の源泉徴収票で確かめられます。厚生年金と国民年金を別々に受け取っている場合は、両方を足してから基準と比べてみてください。